Учет по налогу на прибыль
В программе «1C:Бухгалтерия 8» организован автоматизированный учет хозяйственных операций в целях исчисления налога на прибыль организаций. Налоговый учет по налогу на прибыль в программе построен на использовании того же плана счетов, что и бухгалтерский учет, то есть «Плана счетов бухгалтерского учета». Для контроля правильности вычислений по налогу на прибыль ведение налогового учета осуществляется параллельно с бухгалтерским.
Автоматизированный учет операций в целях учета по налогу на прибыль организаций обеспечивается за счет использования специальных механизмов подсистемы налога на прибыль. Включение, отключение и настройка отдельных механизмов автоматизированного учета производится с помощью настройки параметров учетной политики для целей налога на прибыль организаций.
Настройка параметров учетной политики организации для целей налога на прибыль в программе производится в форме настроек налогов и отчетов в разделе «Налог на прибыль».
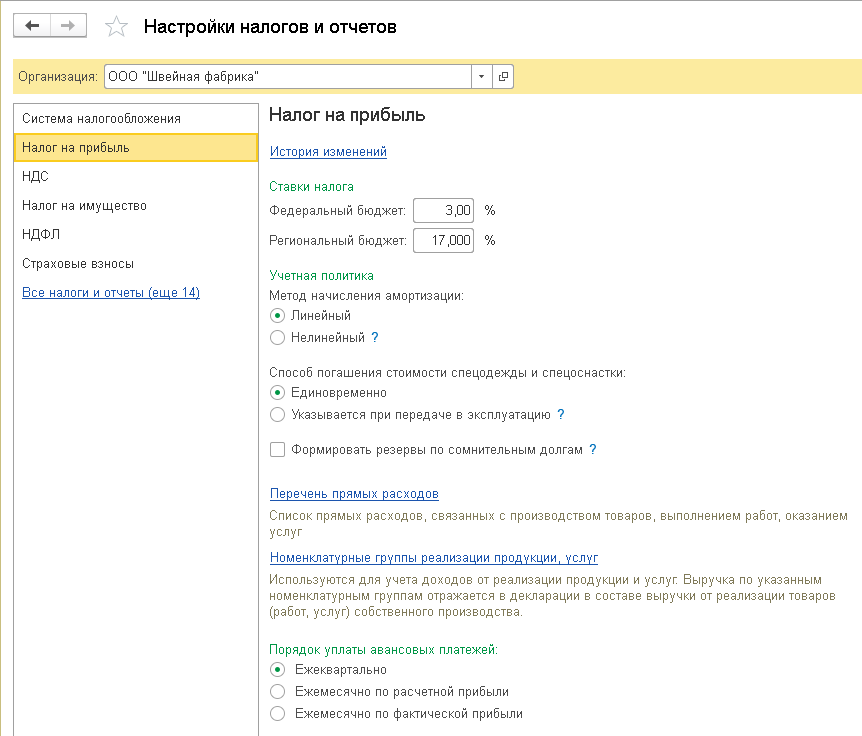
Настройка учетной политики для налога на прибыль
Чтобы обеспечить требования ПБУ 18/02, в программе автоматически ведется специальный вспомогательный учет постоянных и временных разниц в оценке стоимости активов и обязательств. После проведения регламентных процедур формируется декларация по налогу на прибыль. Правильность расчета налога на прибыль можно проанализировать с помощью отчета Анализ состояния налогового учета по налогу на прибыль. Основные разделы налоговой декларации по прибыли заполняются автоматически по данным налогового учета.
Аналитические регистры налогового учета в программе можно составлять как с помощью стандартных, так и с помощью специализированных отчетов — регистров налогового учета. Перечень регистров налогового учета «1C:Бухгалтерии 8» приведен в форме «Регистры налогового учета». Регистры налогового учета в программе имеют унифицированную форму оформления и содержат все необходимые реквизиты.
Раздел Регистры налогового учета
При составлении регистра информации об объекте основных средств (ОС) или нематериальных активов (НМА) дополнительно используется информация об объектах учета, которая хранится в специальных регистрах.
- Принципы ведения учета
- Денежные средства
- Расчеты с контрагентами
- Товарно-материальные ценности
- Торговля
- «1С-Отчетность»
- Производство
- Основные средства
- Нематериальные активы
- Зарплата
- Обособленные подразделения (КОРП)
- Завершение периода
- Проверка учетных данных
- Регламентированная отчетность
- НДС
- УСН
- Учет по налогу на прибыль
- Патент
- Интеграция с ГИС
- Вход для партнеров 1С
- Учебная версия
- Стать партнером
Как произвести и проверить расчет налога на прибыль в 1С?
Налог на прибыль в 1С рассчитывается по итогам месяца после запуска регламентной операции, которая, в свою очередь, может быть запущена путем выполнения команды «Закрытие месяца». Проверка правильности расчета налога на прибыль в 1С (конфигурации 8.3) выполняется при помощи специального отчета «Анализ состояния налогового учета». Рассмотрим порядок отражения налога в программе 1С.
- Как рассчитать налог в 1С
- Как проверить расчет налога в 1С
- Итоги
Как рассчитать налог в 1С
Учет расчетов по прибыли ведется в соответствии с действующим Положением по бухгалтерскому учету ПБУ 18/02, утвержденным приказом Минфина от 19.11.2002 № 114н. Сам налог рассчитывается на основании норм, указанных в главе 25 Налогового Кодекса.
Для расчета налога на прибыль в 1С налоговая база определяется в виде разницы между доходами и расходами, которые в налоговом учете могут отличаться от тех, что приняты в бухучете. Исходя из принципов, указанных в ПБУ 18/02, при расчете налога следует учитывать разницы между определенной по данным бухгалтерского учета величиной налога на прибыль и величиной, определенной по налоговому учету.
Эти разницы – постоянные (ПР) и временные (ВР) – возникают из-за различий в порядке учета обязательств налогоплательщика и его активов по нормативным актам, принятым для налогового и бухгалтерского учета. При этом ПР влекут за собой формирование постоянного налогового расходаа и постоянного налогового дохода (сч. 99.02.3), а ВР – отложенных налоговых обязательств (сч. 77) или отложенных налоговых активов (сч. 09).
В программе 1С:8 для обеспечения соответствия требованиям ПБУ 18/02 ведется вспомогательный учет ПР и ВР при оценке стоимости обязательств и активов с целью расчета налога на прибыль.
С 2002 года, после внедрения ПБУ 18/02, понятие налога на прибыль для целей бухучета было исключено из оборота, вместо этого был внедрен термин – Условный доход (УД) или расход (УР). В бухучете отражаются не сами ПР и ВР, а сумма налога, которая рассчитана из этих расхождений.
УД = Прибыль по БУ * Ставка налога.
Если разницы учтены в соответствии с нормами ПБУ 18/02 и оборот по Кт сч. 68.04.2 (Расчет налога на прибыль) больше, чем оборот по Дт, то их разность будет соответствовать значению текущего налога, отображаемого в декларации по налогу на прибыль. А вот обратной ситуации не может быть, т.к. значение текущего убытка в налоговом учете всегда будет равно 0. Равенство оборотов при налоговом убытке может быть достигнуто при выполнении следующей записи:
При этом на всех балансовых счетах должно выполняться равенство:
где БУ – стоимость обязательств и активов в бухучете;
НУ – стоимость обязательств и активов в налоговом учете.
Проверьте проводки по начисленным временным и постоянным разницам с помощью советов от КонсультантПлюс. Получите пробный доступ к правовой системе и переходите в Типовую ситуацию.
Как проверить расчет налога в 1С
В связи с тем что с 2014 года в налоговой декларации требуется округлять значения до рублей, в программе 1С образующиеся копейки убираются при помощи проводок:
Дт (Кт) 68.04.2 Кт (Дт) 99.09.
Поэтому для проверки правильности расчета налога недостаточно лишь посмотреть сальдо на счету 68.04.2 – ведь теперь он всегда закрывается в конце месяца. Теперь следует анализировать результаты такого округления – т.е. обороты на счетах 68.04.2 (99.09).
Также есть другие автоматизированные способы проверки правильности расчета налога. Самым простым является сравнение суммы прибыли по декларации с суммой прибыли в отчете о финрезультатах – они не должны быть идентичны.
Кроме того, для проверки в 1С есть спецуслуга – экспресс-проверка ведения учета. Воспользовавшись этим сервисом, можно просмотреть детализированный отчет об обнаруженных ошибках и ознакомиться с предложенными рекомендациями.
Основным и наиболее эффективным способом проверки является использование спецотчета «Анализ состояния НУ по налогу на прибыль». Проверку следует начинать, перейдя в первый блок «Налог». Совершая переходы по блокам, необходимо обращать внимание, выполняется ли равенство БУ = НУ + ПР + ВР. Если равенство не выполняется, то блок будет выделен красной обводкой, а при выполнении равенства – зеленым цветом обводки.
Обычно ошибки допускаются при неправильном заносе первичных документов либо допуске погрешности при выполнении проводок вручную. Бухгалтер сможет найти ошибку, передвигаясь по соподчиненным блокам, подсвеченным красным цветом, до самого источника ошибки.
Итоги
При помощи программы 1С достаточно легко как произвести расчет налога на прибыль, так и проверить его, пользуясь подсказками. Принцип работы программы при произведении расчета налога на прибыль основан на выполнении требований ПБУ 18/02.
Как отразить налог на прибыль в 1С
Рассмотрим, как проходит автоматический расчёт налога на прибыль в 1С. Первоначально формируются бухгалтерские проводки в НУ на основании первичных документов, а затем и при закрытии месяца.
Возьмём конкретный пример формирования налоговой базы и механизм расчета налога на прибыль.
Наше предприятие будет не только производить некую продукцию, но и реализовывать ее. Соответственно, есть необходимость в приобретении материалов и оплате расходов по заработной плате сотрудников. В этом случае, база для расчета налога на прибыль будет представлять собой разницу между полученной суммой от реализации произведённой продукции и оплатой труда.
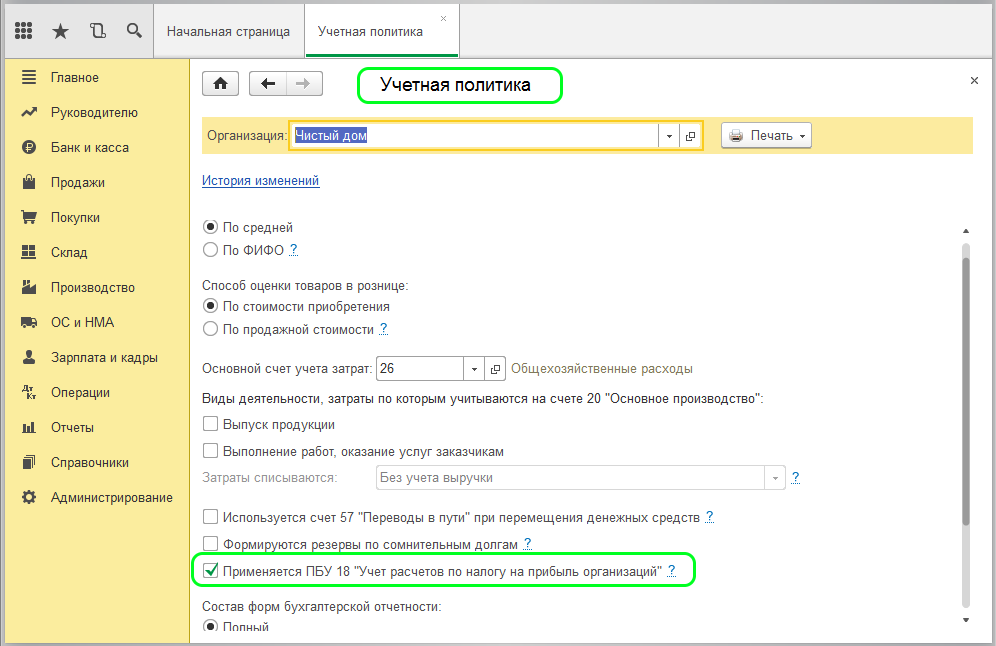
В учете этот процесс отражается в разделе «Учетная политика», где в соответствии с ПБУ/18 устанавливается метод расчета налога на прибыль:
Далее в программе происходит формирование документов для учета расходов. Отражается поступление материалов:

Этим документом создаются проводки в бухгалтерском и налоговом учёте (НУ, ПР и ВР).
Обратите внимание, если отсутствуют переменные и временные разницы, то строки в документе останутся пустыми. Если разницы присутствуют, то произойдёт их расчёт и на основании его сформируется налоговая база. Программа 1С предусматривает встроенный расчёт по следующей формуле: БУ=НУ + ПР + ВР

Проводки в налоговом учету будет отражаться только по кредитовому счёту, потому что в параметре «план счетов» в списке для этого учета не включены счёта по учету НДС. Алгоритм расчета в 1 С этому соответствует.
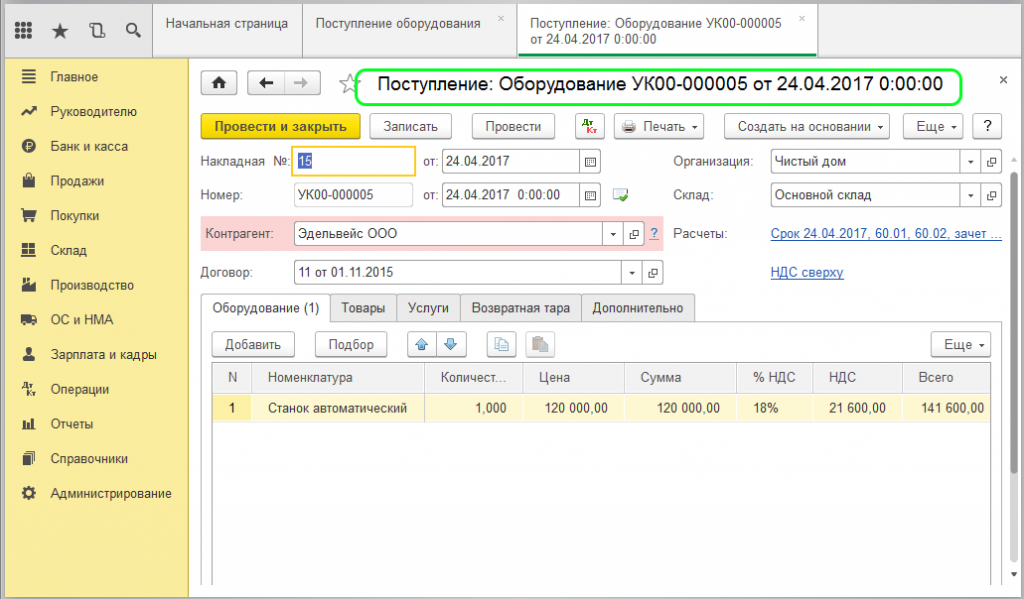
Далее производим оформление по оборудованию: его поступление и принятие к учёту:
Обращаем ваше внимание на вкладку «Амортизационная премия» у документа «Принятие к учёту ОС»:
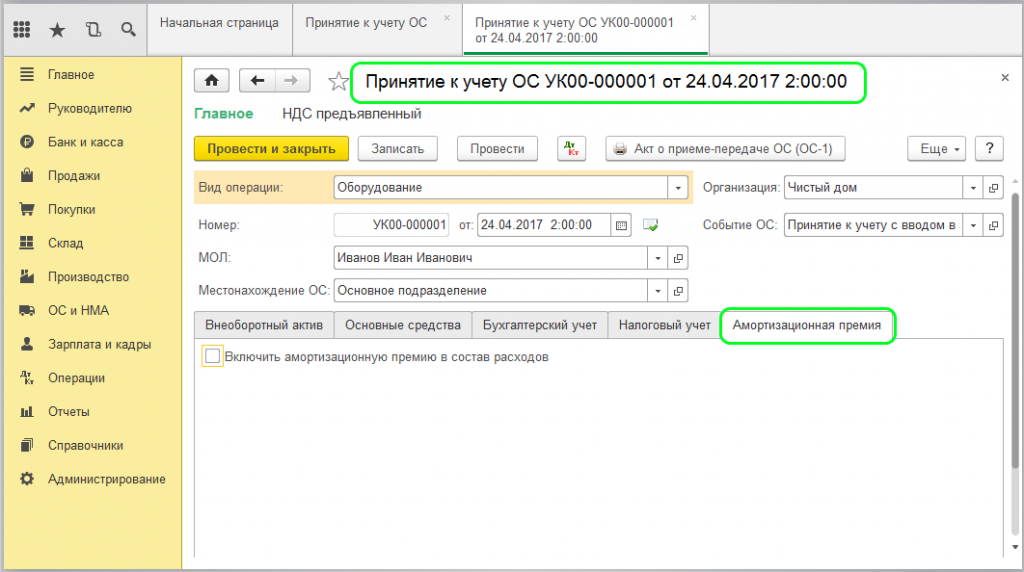
При заполнении этой вкладки происходит уменьшение налоговых выплат на данный процент:

Специальный счёт «КВ» предназначен для учета амортизационной премии:

Следующий вид расходов — это выплаченная заработная плата сотрудников, ее оформление происходит через документ «Начисление зарплаты»:
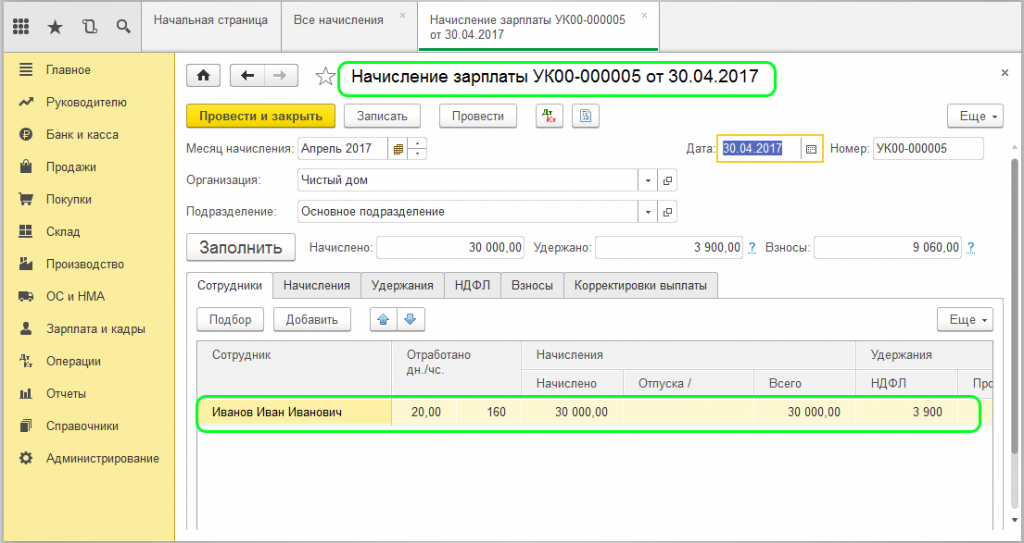
По движению документа можно увидеть соответствующие проводки по НУ и БУ:

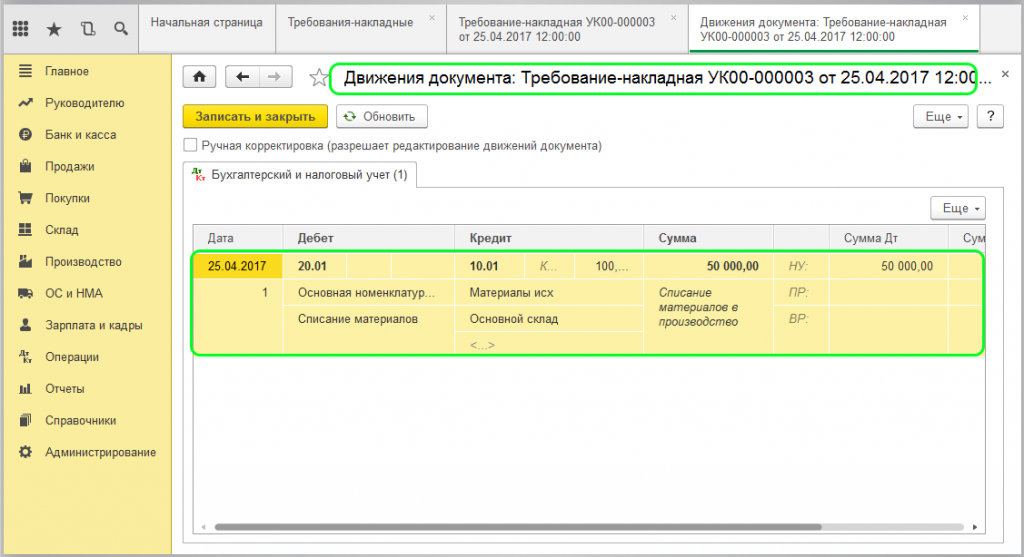
Далее оформляем документ по списанию в производство материалов:

В проводках по операции сразу отражаются суммы по БУ и НУ:
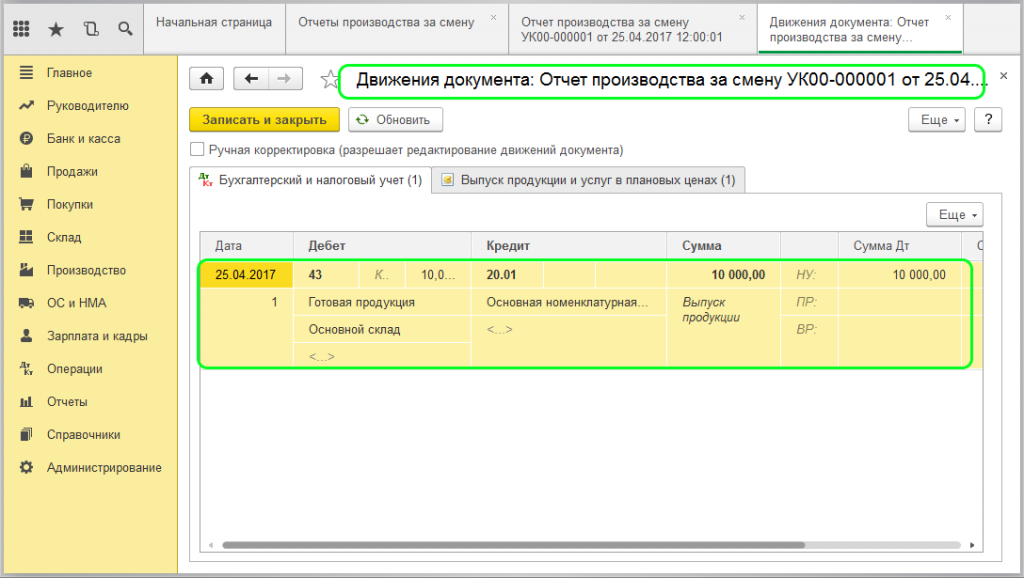
Теперь переходим к выпуску продукции: для этого оформляем документ «Отчёт производства за смену»:
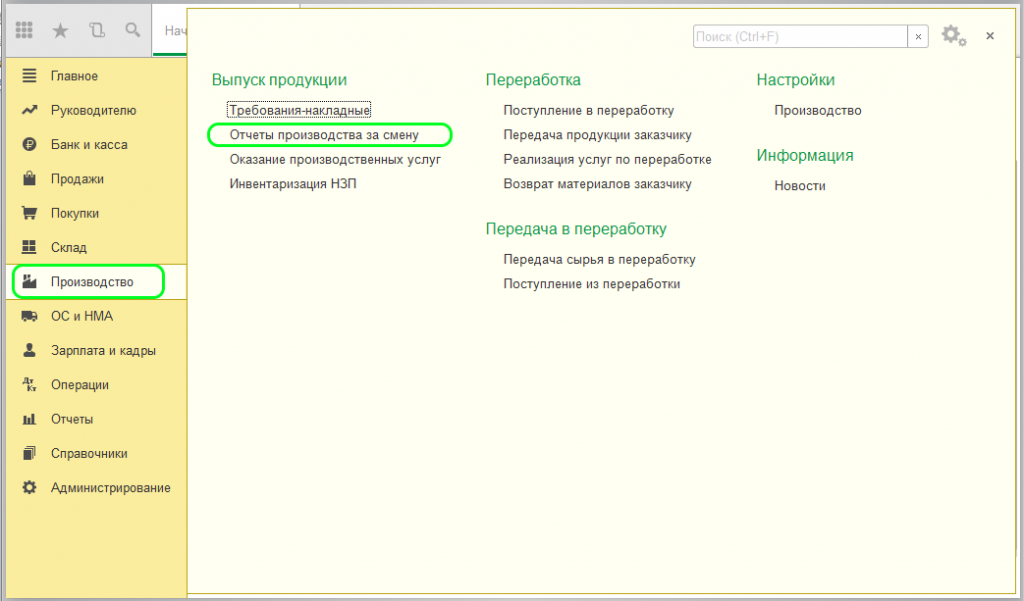
Смотрим движение документа. Важно: сумма в данных проводках не связана с фактическим расходом, а зависит от плановой цены:
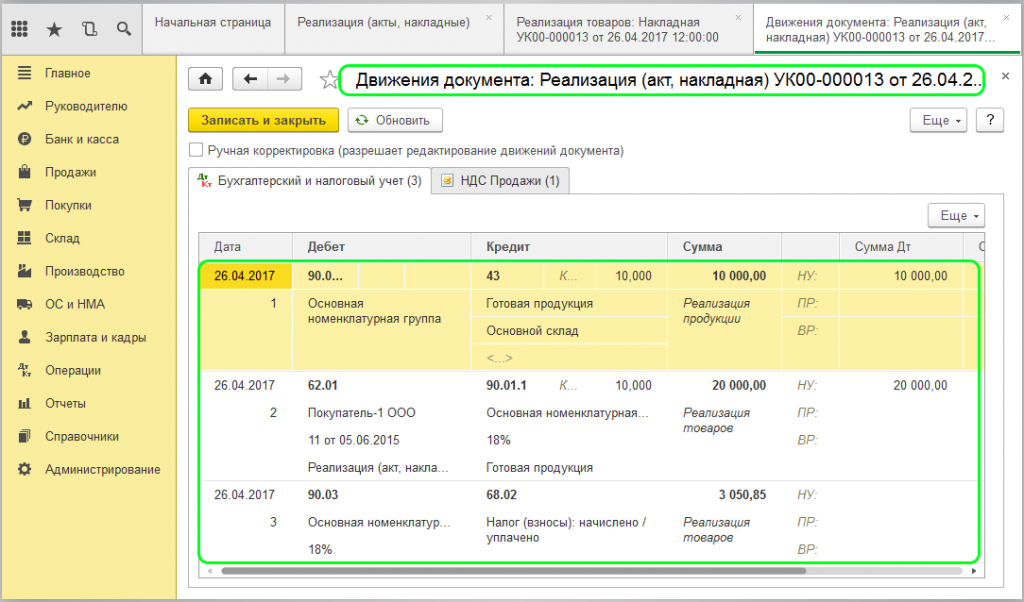
В заключении оформляем документ по реализации готовой продукции, по которому будут формироваться доходы:
Теперь, когда у нас приняты к учёту и расходы и доходы, начинаем расчёт налога на прибыль. В качестве примера проведём закрытие за период, в течение которого проходило движение по всем документам — 3 месяца. По принятым к учёту ОС амортизационная премия будет отражаться в следующем месяце после принятия.
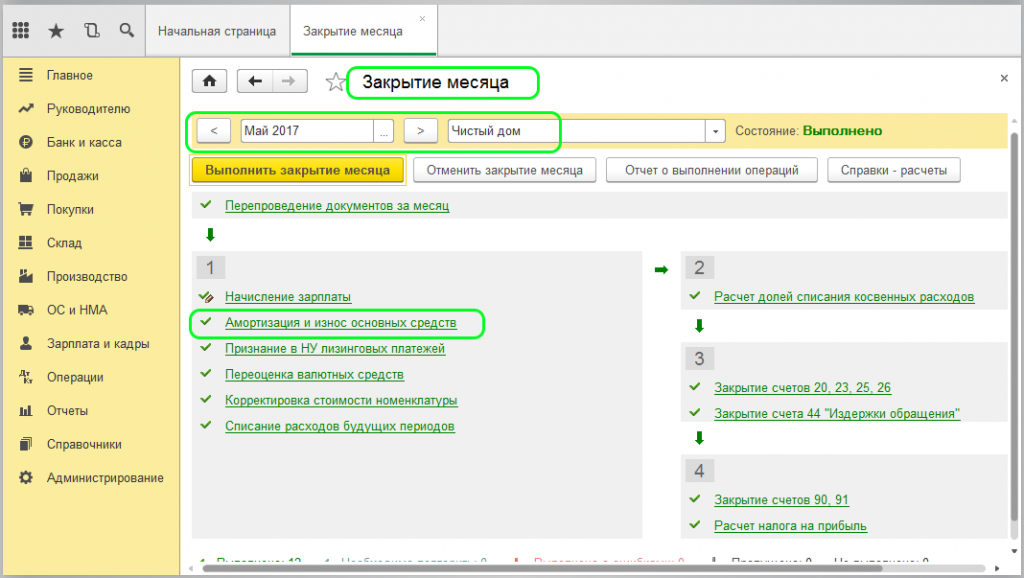
Проводки по амортизации ОС будут будут сформированы с учетом временных разниц по налоговому учёту:

Для определения отложенных активов и обязательств можно воспользоваться обработкой «Справка-расчёт». Там мы найдём полную информацию, как формировались расчёты. Итоговая сумма по графе «Признаны Дт 68.04.2 Кт 77 (1)» будет равна проценту налога на прибыль от суммы ВР:

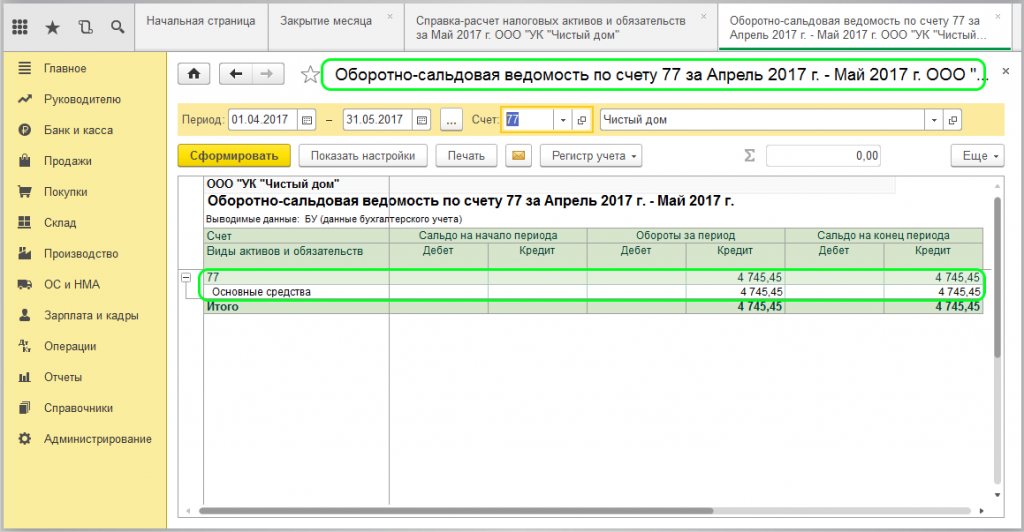
Воспользуемся отчетом «Оборотно-сальдовая ведомость» для просмотра информации по счёту 77 (Отложенные активы):
Запускаем обработку «Справка-расчет налога на прибыль»:
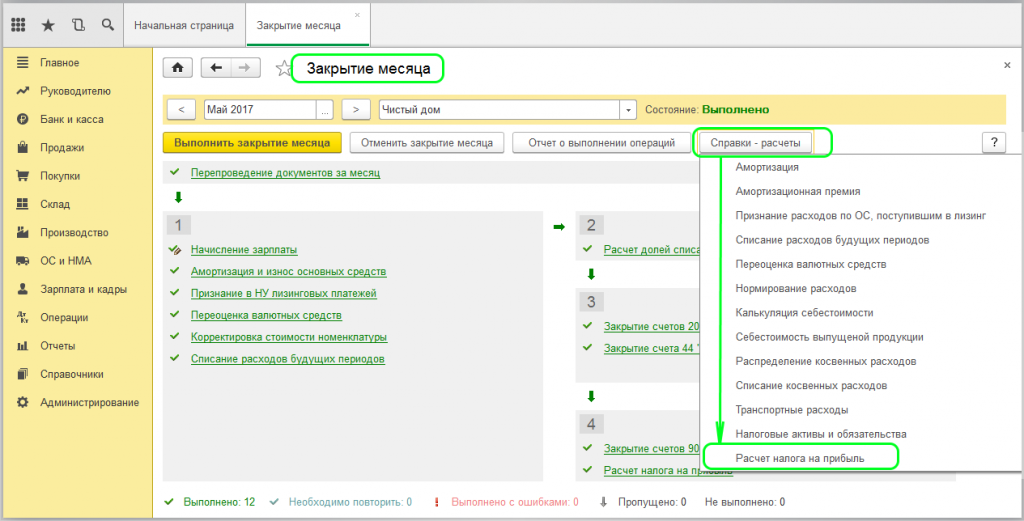
Данная обработка покажет нам условный расход по налогу на прибыль. Если из него вычесть сумму по условным обязательствам, то мы как раз и получим сумму налога на прибыль для уплаты в бюджет.
Важно: после всех действий делаем проверку расчета. Для этого формируем отчёт «Анализ состояния налогового учета по налогу на прибыль»:

Сервисы, помогающие в работе бухгалтера, вы можете приобрести здесь.
Хотите получать подобные статьи по четвергам?
Быть в курсе изменений в законодательстве?
Подпишитесь на рассылку
Как в 1С провести анализ учета по налогу на прибыль?
Для проверки правильности составления декларации по налогу на прибыль необходимо воспользоваться отчетом Анализ состояния налогового учета по налогу на прибыль.
Для примера возьмем организацию, занимающуюся выпуском продукции и продажей товаров.
В 3 квартале организация закупила материалы, выпустила продукцию и реализовала ее покупателю.
Купила и продала товар.
А также купила чай и сахар для сотрудников и списала их на прочие расходы, не принимая в налоговом учете.
На примере рассмотрим принцип работы с отчетом.
Работать будем в программе бухгалтерия предприятия редакция 3.0
Для корректной работы отчета необходимо провести закрытие всех месяцев, входящих в период отчета.
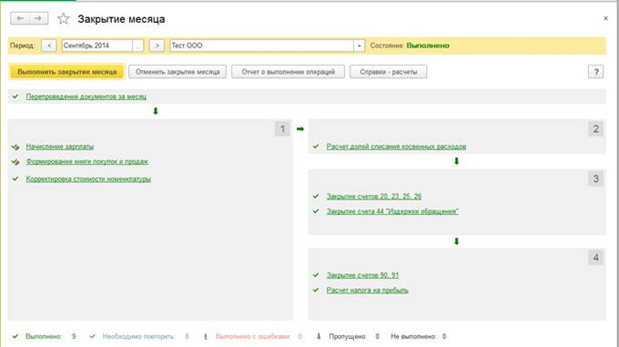
После этого можно переходить непосредственно к анализу.
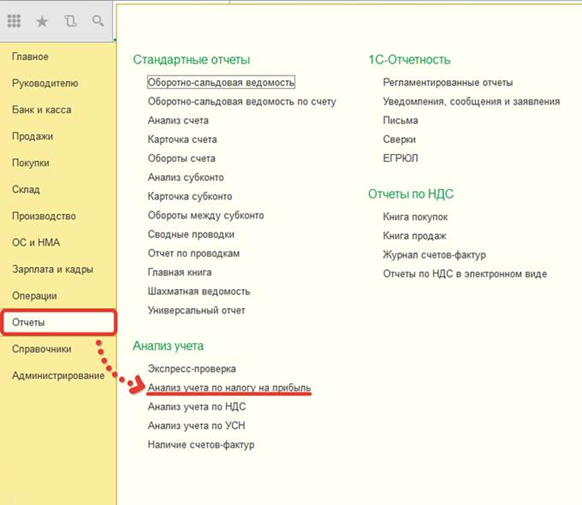
Переходим в меню Отчеты — Анализ учета по налогу на прибыль.
При открытии отчета выводится структура налоговой базы по налогу на прибыль. С ее помощью можно перейти к интересующему разделу учета.
Основным принципом работы с отчетом для выявления ошибок является движение по разделам «от конца к началу».
Сначала проанализируем данные раздела «Налог» .
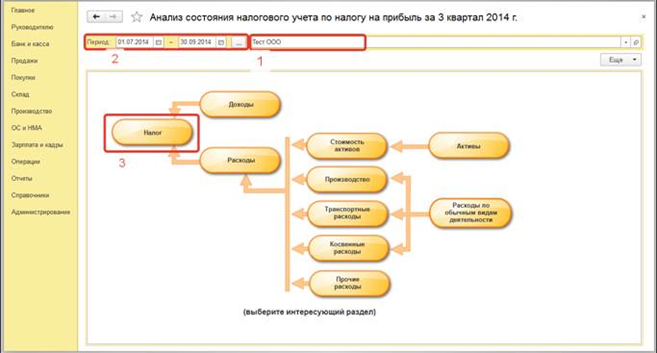
Если данные всех видов учета по объекту учета согласуются между собой, то выполняется правило: БУ = НУ + ПР + ВР.
Особое внимание следует уделить блокам, обведенным красной рамкой. Это сигнал о возможной ошибке в учете. Для ее выявления в отчете предусмотрена возможность навигации по графической схеме и расшифровки данных.
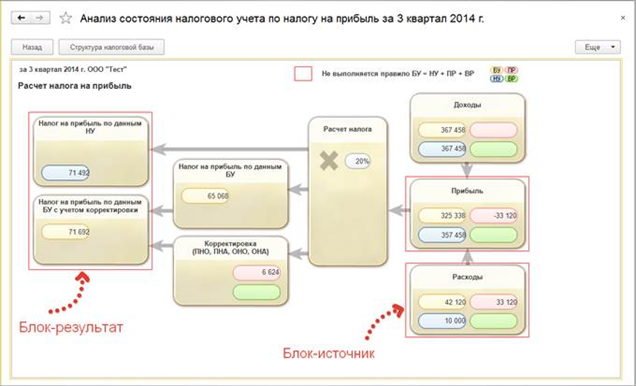
Перейдем внутрь блока, чтобы посмотреть из чего складываются Расходы. На схеме состава расходов видим, что есть два источника постоянных разниц и блок с возможной ошибкой.
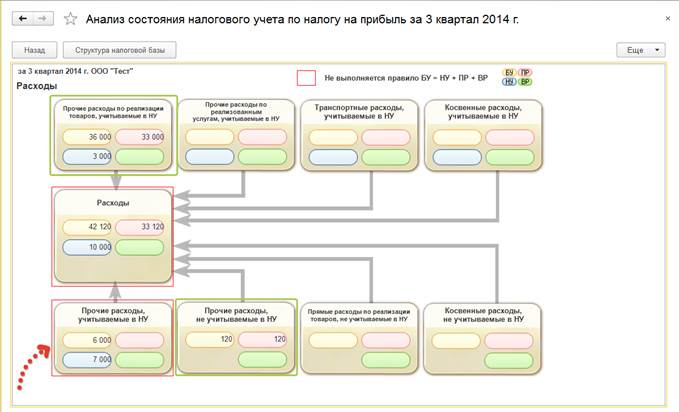
Существуют две основным причины возникновения ошибок при анализе учета по налогу на прибыль, это ошибки в первичных документах и не корректные ручные операции.
Рассмотрим сначала блок, в котором возникают отрицательные временные разницы. Переходим внутрь блока, здесь снова отражена графическая схема, на которой показатели группируются по экономическому содержанию.
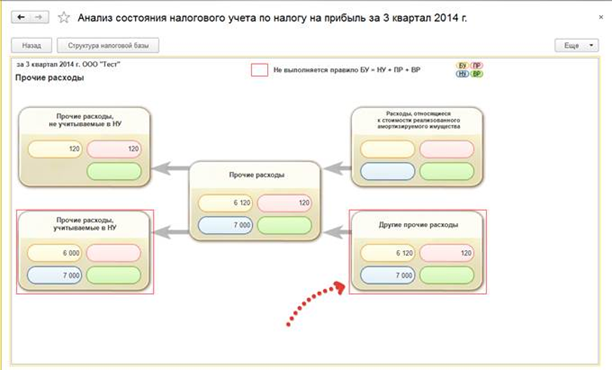
Продолжаем переходить в блоки источники потенциальной ошибки, пока не дойдем до отчета по сводным проводкам (оборотам), сформировавшим показатели блока.
Ставим флажок «По документам», нажимаем «Сформировать» и видим первичные документы, сформировавшие показатели блока.
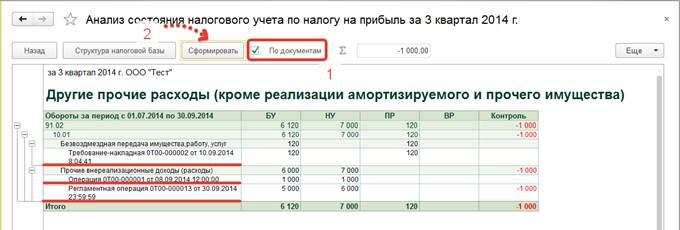
Так же можно воспользоваться кнопкой Еще — Сформировать только ошибки — для просмотра проводок, не прошедших контроль.
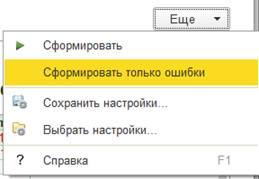
В нашем примере контроль не выполняется в регламентной операции, поскольку она была сформирована при закрытии месяца, вернемся к отчету со всеми документами и посмотрим, какие из первичных документов могли стать причиной ошибки.
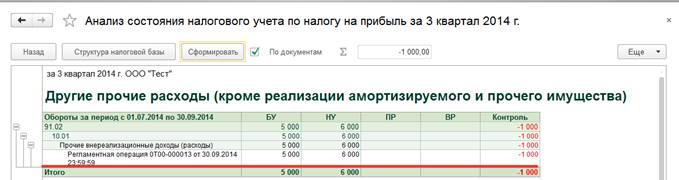
Предполагаем, что за ошибку ответственна ручная операция. Сразу из отчета двойным щелчком по строке с названием документа переходим в него.
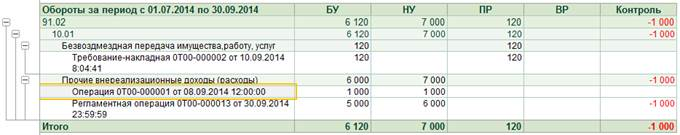
Видим, что при выполнении операции списания материалов на расходы не была указана сумма по кредиту счета 10.01. Вносим исправления и проводим документ.
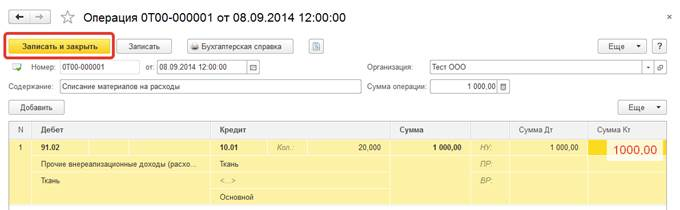
После этого, необходимо перезакрыть месяц, в документы которого вносились изменения.
Вернуться в раздел Структура налоговой базы и снова зайти в раздел Налог.
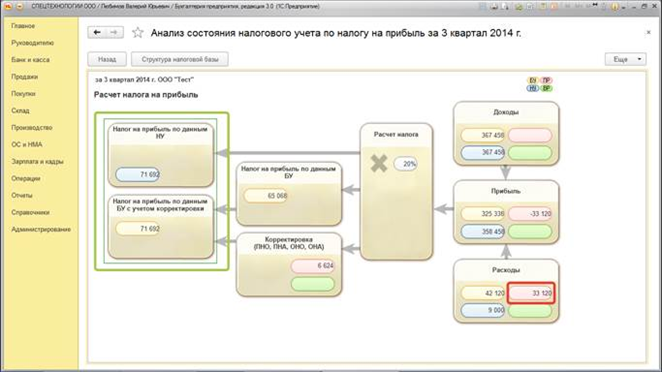
Видим, что источник ошибки был определен нами верно.
Однако, в разделе расходов присутствуют постоянные разницы. Необходимо разобраться с причиной их возникновения.
Переходим в блок Расходы и видим, что источником постоянных разниц является блок Прочие расходы по реализации товаров, а так же блок Прочие расходы не учитываемые в НУ.
Сначала проверим прочие расходы по реализации.
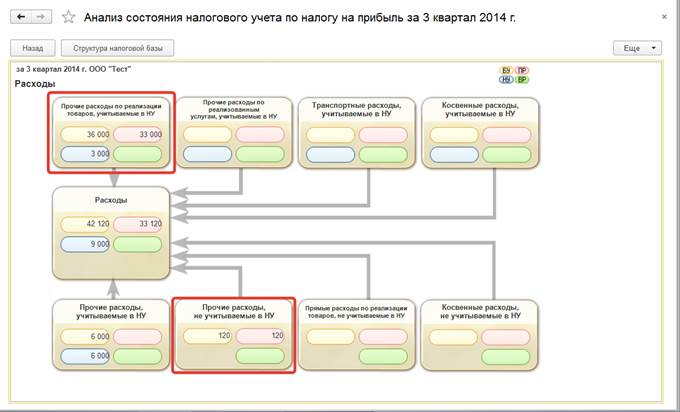
Продолжаем движение по блокам источникам, до отчета о проводках.
Переформируем его, чтобы увидеть документы.
Постоянные разницы возникают при закрытии месяца.
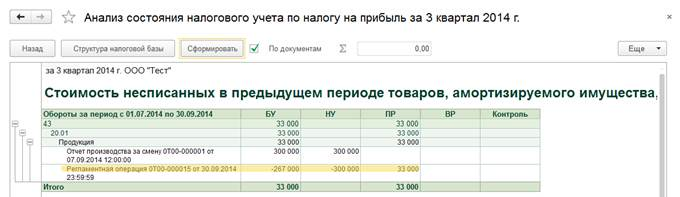
И связано это с производством продукции.
Вернемся к структуре налоговой базы и перейдем непосредственно в раздел производство.
Сразу видим, что затраты на производство не были приняты в налоговом учете, из-за этого и возникли постоянные разницы.
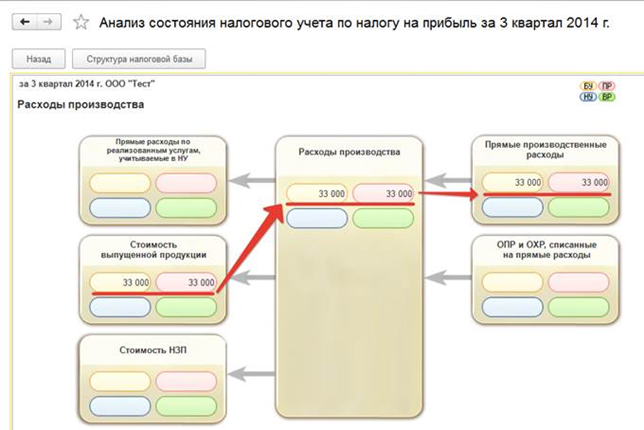
Перейдем к отчету по проводкам, чтобы определить первичный документ.
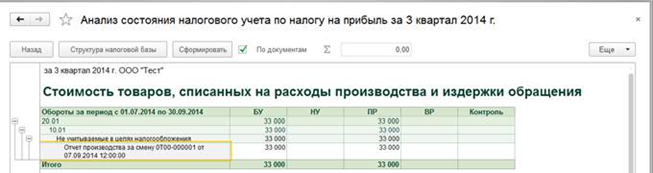
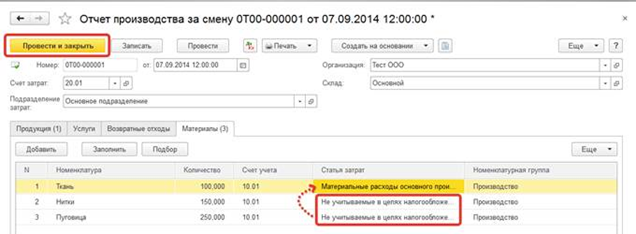
Из отчета переходим к документу и на закладке Материалы, видим, что неверно указана статья затрат.
Вносим исправления. Проводим документ.
Возвращаемся к разделу Расходы, чтобы разобраться с расходами, не учитываемым в НУ. Доходим до отчета и стоим его по документам.
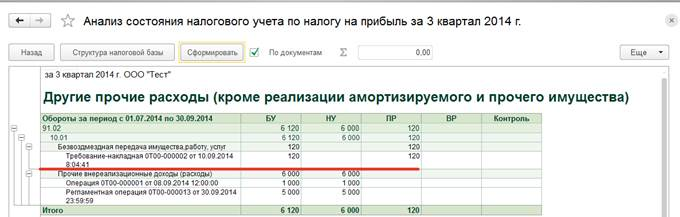
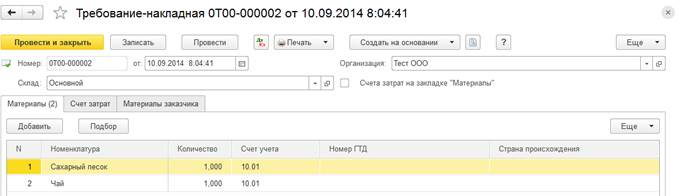
Определяем документ для проверки и переходим в него. Видим, что было выполнено списание Чая и сахара для сотрудников, мы не можем обосновать это списание для налогового учета и не принимаем расходы в НУ. Этот документ оформлен верно, и в исправлениях нет необходимости.
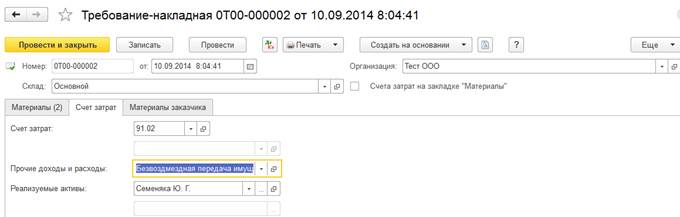
Теперь нужно перезакрыть месяц и проверить результаты расчета налога на прибыль.
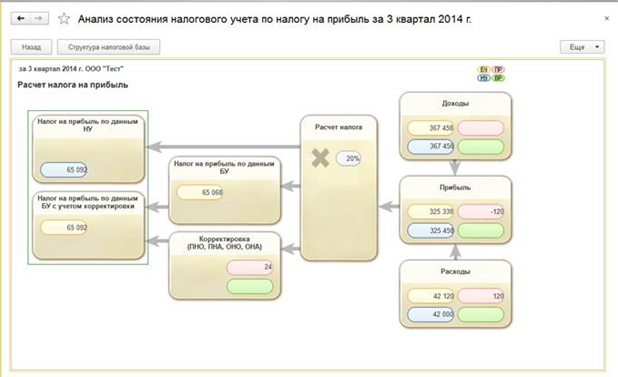
Рекомендуем Вам при составлении декларации по налогу на прибыль пользоваться данным отчетом.
Выберите раздел
- Все вопросы 94
- 1С:Бухгалтерия 8 445
- Интеграция с Маркетплейсами из 1С 4
- 1С:Управление нашей фирмой 8 19
- 1С:Управление Торговлей 8 179
- 1С:Зарплата и Управление Персоналом 8 227
- 1С:Комплексная Автоматизация 8 83
- Бюджетная учет 5
- 1С:Бухгалтерия 7.7 41
- Другие конфигурации 34
Все разделы
- Все вопросы 94
- 1С:Бухгалтерия 8 445
- Интеграция с Маркетплейсами из 1С 4
- 1С:Управление нашей фирмой 8 19
- 1С:Управление Торговлей 8 179
- 1С:Зарплата и Управление Персоналом 8 227
- 1С:Комплексная Автоматизация 8 83
- Бюджетная учет 5
- 1С:Бухгалтерия 7.7 41
- Другие конфигурации 34