Переход организации с ОСНО на УСН в 1С – пошаговый алгоритм для бухгалтера


В середине налогового периода есть время подумать о дальнейшем развитии бизнеса, и, возможно, об изменении режима налогообложения. «Как бы ни была красива ваша стратегия, время от времени вы все же должны обращать внимание на результаты своей деятельности» (Уинстон Черчиль).
В этой статье мы рассмотрим переход компании с общего режима налогообложения на УСН в программе 1С: Бухгалтерия предприятия 8 редакции 3.0.
С увеличением лимита выручки для УСН до 150 млн. руб. за налоговый период (112,5 млн. руб за 9 месяцев текущего периода) «упрощенка» стала более доступной. Для того, чтобы такой переход был безболезненным и не превратился в непосильное налоговое бремя, нужно заранее подготовиться к возможному изменению в правилах ведения бухгалтерского и налогового учета организации.
Важно: Обратите внимание, что расходы возможно будет учесть только в том случае, если вы выбираете объект налогообложения «Доходы за вычетом расходов». Перечень расходов, принимаемых для налогообложения при УСНО, — закрытый. Иными словами, принять можно будет только то, что прямо поименовано в статье 346.16 НК РФ.
Если основные расходы вашей компании нельзя однозначно трактовать по перечню статьи 346.16 НК РФ, делайте выводы. Например, при УСН нельзя будет уменьшить базу для целей налогообложения на представительские расходы, затраты на питьевую воду для офиса и прочее.
При переходе на УСН, если компания до этого работала на ОСНО, нужно правильно сформировать налогооблагаемую базу переходного периода (4 квартал текущего года). Для этого в 1С: Бухгалтерии предприятия 8 редакции 3.0 предусмотрен «Помощник по переходу на УСН». Суть переходных операций в том, чтобы:
— вернуть НДС покупателям по авансам полученным;
— восстановить НДС по товарно-материальным запасам и амортизируемому имуществу;
— восстановить НДС по выданным авансам.
Обратимся к «Помощнику»: раздел «Операции» — «Изменение режима налогобложения» — «Помощник по переходу на УСН»
Перечень операций в 1С: Бухгалтерии предприятия 8 редакции 3.0 состоит из двух групп: перед переходом на УСН (4 квартал текущего года) и в момент перехода на УСН (1 квартал следующего года).
Выполняем операции до перехода на УСН:
Шаг первый: анализируем остатки НДС по авансам, полученным от покупателей, для этого формируем в «Помощнике» отчет «Остатки НДС по авансам покупателей».
Отчет отражает текущее состояние полученных авансов (вкл. НДС).
У организации есть три варианта возврата НДС покупателям:
— возврат всей суммы аванса покупателю;
— заключение дополнительного соглашения к основному договору с покупателем на уменьшение на сумму НДС цены товара, работы, услуги; далее – возврат уплаченной с аванса суммы НДС;
-отгрузка товара, оказание работы, услуги в текущем налоговом периоде, то есть до 1 января следующего года.
Аналогичным образом можно вернуть НДС, уплаченный авансом поставщикам.
Шаг второй: возврат покупателю аванса или НДС с суммы аванса (по соглашению сторон). Его можно выполнить через «Возврат НДС покупателю (ввод документов)-«Открыть список документов»-«Списание с расчетного счета»-«Создать документ списания».
Результат выполнения операции (в данном примере возвращаем всю сумму аванса):
Для проверки снова формируем отчет «Остатки НДС по авансам покупателей».
В случае возврата покупателю только суммы НДС документ «Списание с расчетного счета» формируем на сумму налога и эту же сумму вручную устанавливаем в поле «НДС».
Шаг третий: после возврата аванса формируем документ «Отражение вычета НДС с аванса».
Закладка «Главное» — проставляем «галочки» в указанных полях; документом расчетов выбираем «Счет-фактуру выданный» (на аванс).
Закладка «Товары и услуги» будет выглядеть следующим образом:
Анализируем проводки по документу – НДС предъявлен к вычету.
Сумма возврата отражена в книге покупок.
Важно: все выполненные операции в «Помощнике по переходу на УСН» нужно «отметить, как выполненные».
В обычном режиме выполняем «Операции» — «Закрытие месяца».
Шаг четвертый: переходим к операции по восстановлению НДС по тем товарам, материалам, основным средствам и нематериальным активам, которые числятся на балансе организации, и НДС по которым был принят к вычету в книге покупок.
Важно: НДС по ОС и НМА восстанавливается пропорционально по остаточной стоимости.
Совет: если у организации есть запасы с разными ставками НДС (10% и 18%), сверьте, пожалуйста, складские запасы с указанными в документе «Восстановление НДС» ставками.
Формируются бухгалтерские проводки по восстановлению НДС к уплате в бюджет и принятию в расходы организации:
Выполняем операции в момент перехода на УСН:
Шаг первый: в доходы на УСН включаются остатки авансов покупателей на 1 января года начала применения УСН:
Операция ввода остатков авансов будет выглядеть следующим образом:
В Книге учета доходов и расходов («Отчеты»-«УСН»-«Книга учета доходов и расходов УСН») соответственно:
Шаг второй: конечной датой предыдущего года автоматически формируются начальные остатки для целей НУ при УСН по налогам, ТМЦ, расходам будущих периодов, счетам расчетов:
Каждую строку двойным щелчком мышки можно посмотреть и отредактировать.
Шаг третий: списываем остатки налогового учета по налогу на прибыль (который велся при применении ОСН) и неиспользуемых регистров. Это автоматическая операция: в корреспонденции со вспомогательным счетом 000 обнуляются (отражаются красным) остатки регистров, неиспользуемых при УСН.
Сформируем ОСВ и убедимся, что остатки НУ списаны (обнулились) при переходе на УСН:
Разобравшись в нюансах перехода заранее, вы избавитесь от суматохи и неоправданных дедлайнов в текущей работе.
И еще: «Если хотите высказаться о чем-то негативно, предложите альтернативу» (Амансио Ортега, ZARA)
Автор статьи: Ирина Казмирчук
Понравилась статья? Подпишитесь на рассылку новых материалов
Возврат с УСН на ОСНО в 1С: Бухгалтерии предприятия 8 — шаг 1
Рекомендации статьи вряд ли изменят вашу жизнь, но помогут лишний раз почувствовать себя победителем. Постараемся объяснить сложную тему «Возврат на ОСНО» как можно проще и понятнее. Давайте рассмотрим указанное выше событие и связанные с ним операции в 1С: Бухгалтерии предприятия 8 редакции 3.0, а также ситуации, когда это необходимо.
Возврат на традиционный режим налогообложения происходит:
— добровольно (с 01 января следующего года);
— в связи с утратой права на применение (с 1 числа квартала, в котором организация теряет право применения УСНО).
Организация может утратить право при невыполнении хотя бы одного из условий НК РФ, при котором возможно применение УСНО.
Напомним эти условия:
— доля участия в УК других организаций — не более 25%;
— численность персонала — не более 100 чел.;
— лимит остаточной стоимости ОС — не более 150 млн. руб.;
-лимит по выручке за год — не более 150млн. руб.
Кроме того, нарушением при объекте «Доходы» является заключение договора о совместной деятельности (простого товарищества) или доверительного управления имуществом.
Вновь перейти на применение УСНО при утрате права можно будет не ранее чем через один год (п.7 статьи 346.13 НК РФ).
Шаг 1: ввод остатков НУ
Подготовительные операции в 1С: Бухгалтерия предприятия 8, редакция 3.0
Рассмотрим пример с добровольным переходом на ОСНО с начала года.
Меняем учетную политику:
Проводим инвентаризацию остатков имущества и долговых обязательств компании. Формируем оборотно-сальдовую ведомость на дату, предшествующую переходу на ОСНО (в примере – на 31.12.2017г.)
Вводим начальные остатки для целей налогового учета: «Главное»-«Начало учета»- «Помощник ввода начальных остатков»
Нас интересует только налоговый учет – это общее правило для рассматриваемого события. Например, кредиторскую задолженность в разрезе поставщиков.
«Ввод остатков по счету» — «Режим ввода остатков» — снимаем верхнюю галочку.
На основании ОСВ по счету вносим остатки в аналитическом разрезе. Например, ОСВ по счету 60.01(задолженность поставщикам) в разрезе договоров и документов поступлений:
Проводки при этом будут только в налоговом учете Д-т 000 К-т 60.01.
По аналогии вводим остатки по счетам учета сырья, материалов, товарные остатки. Для получения необходимой информации можно использовать «Универсальный отчет» со следующими настройками:
На вкладке «Отбор» можно установить значения статусов, которые помогут выявить расходы, не принятые при применении УСН.
Анализ будет выглядеть примерно так:
Такой механизм ввода начальных остатков позволяет перенести в налоговый учет ОСНО доходы и расходы, не принятые при УСН.
Особенности при переносе материальных остатков:
Объект «Доходы»
Особенности переходного периода для материальных расходов:
—оприходовали и оплатили до смены режима, списали в производство после смены режима – отражаем по ОСНО на дату отпуска в производство;
-оприходовали, не оплатили, списали в производство до смены режима, оплатили после 1 января – отражаем по ОСНО на 1 января;
-оприходовали, не оплатили, не списали в производство – отражаем по ОСНО на дату отпуска в производство.
Объект «Доходы за вычетом расходов»
При УСНО расходы на сырье и материалы признаются в налоговом учете по мере их оплаты (п.п.1 п.2.статьи 346.17 НК РФ). Иными словами, передача в производство и последующая реализация продукции не имеет значения.
При ОСНО ситуация другая: материальные расходы (сырье и материалы) списываются на дату передачи в производство (п.2 статьи 272 НК РФ). Кроме того:
1. Если учетной политикой принято, что материальные расходы – прямые расходы, то принятие к расходам сырья и материалов производится по мере реализации продукции, работ, услуг. Например, затраты сч. 10.01.
2. Если учетной политикой принято, что материальные затраты – косвенные расходы, то списание производится в полном объеме в текущем налоговом (отчетном) периоде. Например, затраты сч.10.09
Особенности переходного периода для материальных расходов:
-оприходовали и оплатили до смены режима, списали в производство после смены режима: отражение по УСНО на дату оплаты;
-оприходовали и не оплатили, списали в производство до смены режима — оплатили после 1 января, отражаем по ОСНО после перехода;
-оприходовали, не оплатили, не списали в производство — отражаем по ОСНО на дату отпуска в производство.
Особенности при переносе товарных остатков:
Затраты на товары, предназначенные для продажи при УСНО учитываются в расходах при соблюдении двух условий: они должны быть оплачены поставщику и реализованы покупателю (п.2 ст.346.17 НК РФ)
При ОСНО стоимость товаров уменьшает налогооблагаемую базу по мере реализации товаров покупателю (оплата поставщику не является условием списания) (пп.3 п.1 статьи 268 НК РФ)
Особенности переходного периода (товары):
-товары закуплены, не оплачены, не реализованы: отражаем в остатках на момент перехода и списание по ОСНО на дату реализации;
-товары закуплены, оплачены, не реализованы: списание по ОСНО на дату реализации;
-товары закуплены, не оплачены поставщику, реализованы: списание товаров будет 1 января после перехода на ОСНО.
Особенности переходного периода (работы (услуги):
-работа (услуга) выполнена, не оплачена: списание 1 января по ОСНО;
-работа (услуга) не выполнена, но оплачен аванс: на дату выполнения работы (услуги) по ОСНО.
Особенности при переносе остатков основных средств (НМА)
Объект «Доходы»
Особенности переходного периода для ОС:
-ОС куплено, оплачено, введено в эксплуатацию – на дату перехода не определяется остаточная стоимость, не начисляется амортизация.
Объект «Доходы за вычетом расходов»
При добровольном переходе с 1 января следующего года стоимость ОС (НМА), приобретенных или созданных в период нахождения на УСНО, полностью погашается с момента ввода в эксплуатацию равными долями в течении налогового периода за отчетные периоды (п.3 статьи 346.16 НК).
При переходе на ОСНО в отношении таких ОС остаточная стоимость не формируется.
Важно: если переход на ОСНО вынужденный, расходы на ОС полностью не учтены на дату перехода на УСНО. В этом случае остаточная стоимость ОС определяется как разница между первоначальной стоимостью ОС и расходами, учтенными при УСНО.
Особенности переходного периода для ОС:
-ОС оплачены, ввод в эксплуатацию после 1 января: начисление амортизации со следующего месяца за вводом в эксплуатацию из первоначальной стоимости;
-ОС не оплачены, введены в эксплуатацию: с 1 января начисляется амортизация исходя из первоначальной стоимости;
-ОС оплачены, введены в эксплуатацию, есть остаточная стоимость (3-10 амортизационные группы): начисление амортизации с 1 января из остаточной стоимости.
Итак, «пересечение жанров» БУ (ОСВ) и НУ (КУДИР):
Определяем остатки ОС, не принятые при применении УСНО. Для этого формируем ОСВ по сч.01 (04) и сравниваем в аналитическом разрезе (по объектам ОС) с данными граф 14-15 раздела 2 «Расходы на ОС и НМА» КУДИР.
Важно: создаем документ «Ввод начальных остатков» с учетом особенностей перехода:
Для проверки за сопоставимый период формируем ОСВ по сч.02.01 и декларацию по налогу на прибыль:
Особенности переходного периода (зарплата и взносы):
Объект «Доходы»
-зарплата, взносы, начисленные в период применения УСН (объект налогообложения «доходы») при оплате их на ОСНО в расходы не принимаются.
Объект «Доходы за вычетом расходов»
-зарплата начислена, взносы начислены, не оплачены: расходы по ОСНО 1 января.
Шаг 2: «Корректировка в НУ реализации и НДС» мы рассмотрим в одной из следующих статей. Подписывайтесь на рассылку новых публикаций, чтобы не пропустить.
«Искать новое нужно все время. Самая рискованная стратегия в развитии бизнеса – быть скучным».
Автор статьи: Ирина Казмирчук
Понравилась статья? Подпишитесь на рассылку новых материалов
Как отразить переход с УСН на ОСН в 1С Бухгалтерии 8 редакции 3
При переходе с УСН на исчисление налога на прибыль по методу начисления, необходимо руководствоваться положениями следующих нормативных документов: п.2 ст. 346.25 НК РФ НК РФ:
пп.1 – включить в доходы дебиторскую задолженность покупателей (выручка от реализации, не оплаченная покупателем, т.е. не учтенная в доходах УСН);
пп.2 – включить в расходы остатки расходов, не признанных в УСН из-за отсутствия оплаты (не оплаченные услуги, не оплаченные списанные материалы и т.п.); ПРИМЕЧАНИЕ – данный подпункт действует только в случае, когда при УСН применялся объект налогообложения «доходы минус расходы».
п.3 ст. 346.25 НК РФ НК РФ:
Остаток расходов на приобретение (постройку) ОС определяется как остаточная стоимость на дату перехода на УСН минус расходы, признанные при применении УСН.
п.6 ст. 346.25 НК РФ НК РФ:
НДС, предъявленный поставщиком, но не успевший попасть в расходы при УСН, принимается к вычету при переходе на ОСН.
ПРИМЕЧАНИЕ. К вычету можно принять только НДС по товарам и материалам, которые будут использоваться (после перехода на ОСН) в деятельности, облагаемой НДС (см. письмо Минфина России от 20.08.2007 N 03-11-04/2/208).
п. 1 ст. 154, п. 3 ст. 164 НК РФ, п.4 ст. 164 НК РФ
Реализация в счет авансов, полученных от покупателей до перехода на ОСН, облагается НДС (данная позиция подтверждена в письме Минфина РФ от 30 июля 2008 г. N 03-11-04/2/116). Поскольку договоры с покупателями были заключены до того, как организация стала плательщиком НДС, нужно либо заключить доп. соглашение с покупателем и увеличить цену товара на НДС, либо начислить и уплатить НДС (по факту реализации) из собственных средств. Выделение НДС из суммы аванса (начисление НДС из суммы договора «в том числе») в данном случае не рекомендуется, так как это квалифицируется как применение расчетной ставки НДС, а перечень случаев использования расчетной ставки в п.4 ст. 164 НК РФ является закрытым и не включает нашу ситуацию.
Кроме того, в случае, если в период применения УСН организация не вела бухгалтерский учет, основываясь на положениях пункта 3 статьи 4 закона № 129-ФЗ, то перед началом ведения учета в «1С:Бухгалтерии» необходимо восстановить данные бухгалтерского учета на дату, начиная с которой применяется общий режим налогообложения (провести инвентаризацию имущества и обязательств организации на дату перехода, и ввести начальные остатки по счетам БУ).
2. Отражения переходных операций в программе «1С:Бухгалтерия»
2.1. Определение остатков расходов на приобретение ОС и НМА
Остаток расходов на приобретение ОС, не принятых к налоговому учету за период применения упрощенной системы налогообложения, можно вычислить сравнением данных оборотно-сальдовой ведомости по счетам учета ОС (НМА) в разрезе объектов ОС (НМА) и данных граф 14-15 раздела 2 «Книги учета доходов и расходов». Обращаем внимание, что данные в графе 15 раздела 2 КУДиР относятся только к оплаченной поставщику стоимости основного средства, и в случаях, когда ОС оплачено лишь частично – не дают корректной оценки остаточной стоимости объекта ОС для целей учета по налогу на прибыль.
В общем случае стоимость объектов основных средств (НМА) для налогового учета при ОСН вычисляется по формуле: ОСвозвр = ОСУСН – Р,
ОСвозвр — остаточная стоимость на дату возврата на общий режим налогообложения;
ОСУСН — остаточная стоимость на дату перехода на УСН;
Р — сумма расходов, учтённая при использовании УСН в соответствии с пунктом 3 статьи 346.16 НК РФ
Обращаем внимание, что положения пункта 3 статьи 346.25 НК РФ распространяются в том числе на организации, которые применяли УСН с объектом «доходы». Это следует из того, что в пункте 3 статьи 346.25 НК РФ законодатель не сделал оговорки для указанных «упрощенцев». Поэтому и им надлежит рассчитывать остаточную стоимость основных средств и нематериальных активов, как если бы они списывали стоимость указанных объектов за время нахождения на УСН (письмо Минфина РФ от 13.11.07 № 03-11-02/266).
2.2. Расчет разниц между остатками по БУ и остатками по НУ на дату перехода на ОСН
Для начала ведения налогового учета по налогу на прибыль требуется оценить остатки имущества и обязательств организации для целей НУ. Фактически, требуется рассчитать стоимость для налогового учета остатков по тем счетам Плана счетов конфигурации, у которых указан признак ведения налогового учета (см. рисунок):
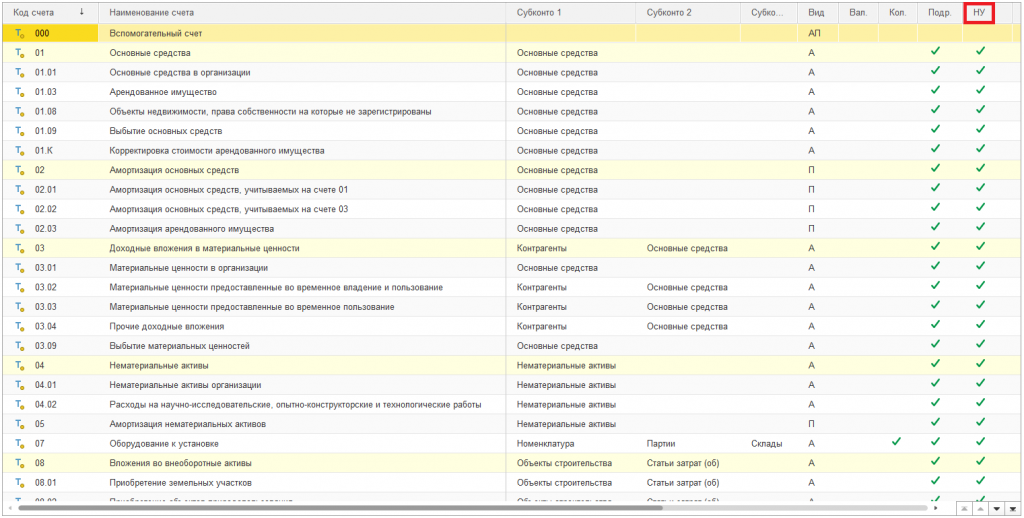
Рис. 1 — План счетов бухгалтерского учета
Обращаем внимание, что стоимость для налогового учета рассчитывается для каждого из объектов аналитического учета (Субконто) , в разрезе которых ведется учет на счете.
Если организация после перехода на общий режим налогообложения будет применять ПБУ 18/02, необходимо рассчитать разницы между остатками по счетам Плана счетов (для каждого объекта аналитического учета) для целей НУ и остатками по БУ. С точки зрения классификации, при переходе с УСН на общую систему все разницы в оценке активов и обязательств организации на дату перехода относятся к постоянным (ПР).
В общем случае разницы между суммами БУ и НУ рассчитываются с использованием правила:
БУ = НУ + ПР + ВР, где:
БУ – оценка стоимости актива или обязательства (а также, по существу, дохода или
расхода) в бухгалтерском учете;
НУ — оценка стоимости актива или обязательства в налоговом учете;
ПР — сумма постоянных разниц в стоимости актива или обязательств;
ВР — сумма временных разниц в стоимости актива или обязательств (в нашем случае равна нулю).
Эта формула есть следствие формулы, приведенной в п. 21 ПБУ 18/02
2.3. Ввод начальных остатков по налоговому учету
Для ввода в программу «1С:Бухгалтерия» остатков по налоговому учету и разниц между оценкой остатков в НУ и в БУ используется документ «Ввод начальных остатков». Ввести документ можно из «Помощника ввода начальных остатков»:
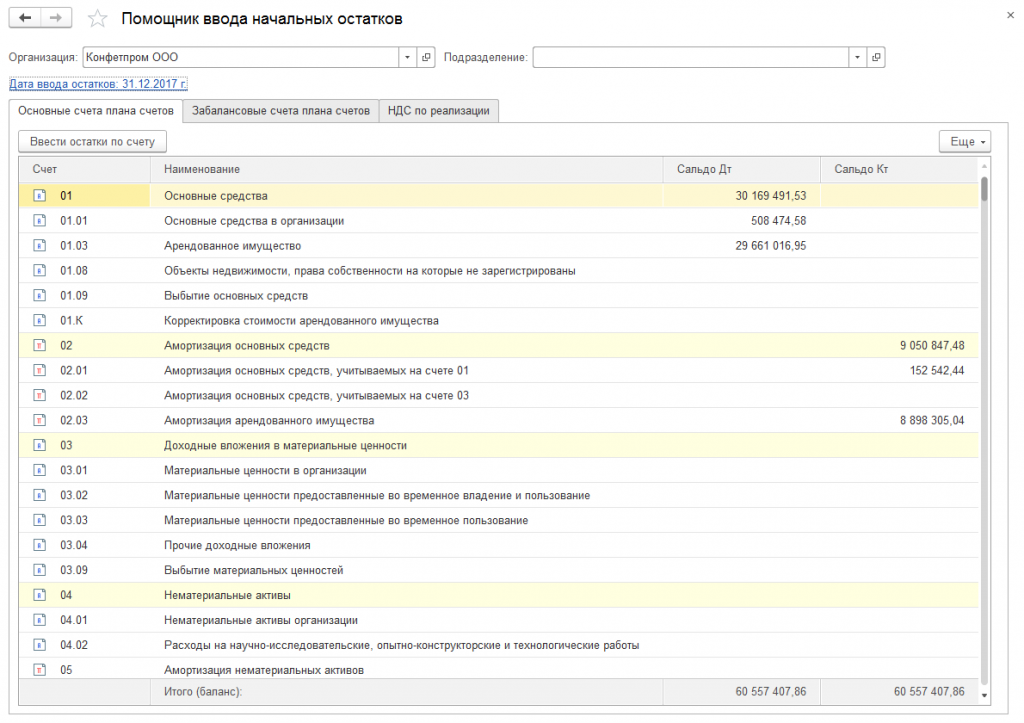
Рис. 2 — Ввод начальных остатков
Начальные остатки для НУ вводятся датой, предшествующей дате перехода на новый налоговый режим. Например, если дата перехода на ОСН – 1 января 2018 г., то дату документа ввода начальных остатков необходимо указать 31 декабря 2017 г. В форме выбора режима ввода начальных остатков необходимо выключить признак «БУ» (см. рис.):
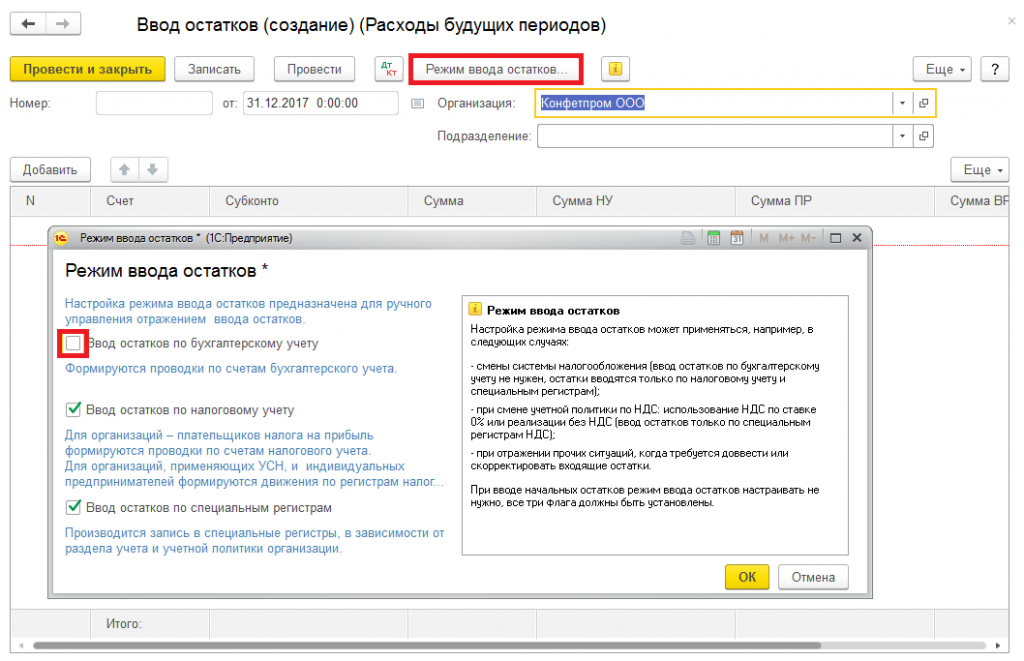
Рис. 3 — Режим ввода начальных остатков
В зависимости от выбранного раздела учета для ввода остатков состав вводимых данных может отличаться. Однако, общее правило одно: требуется ввести данные остатков налогового учета, плюс обязательные реквизиты (там, где этого требует программа).
Рассмотрим два примера.
2.3.1. Ввод начальных остатков по ОС (НМА)
Предположим, на дату перехода на ОСН (01.01.2018 г.) в организации имеется основное средство «Вагончик бытовка №1» с первоначальной стоимостью 55000 руб., сроком полезного использования 120 месяцев, введенное в эксплуатацию до перехода на УСН.
До перехода на УСН по данному ОС была начислена амортизация в БУ и НУ руб.(эту сумму взять из ведомости по амортизации)
Сумма начисленной амортизации (по БУ) на 01.01.2018 г. составляет 2291,65 руб., сумма признанных в налоговом учете УСН расходов на приобретение ОС – 16041,69 руб. (Признанная в налоговом учете стоимость — эта сумма устанавливается по книге доходов и расходов и равна Первоначальной стоимости/4*количество кварталов , в течение которых, использовали ОС при УСН).
Тогда ввод начальных остатков по данному ОС для целей НУ выглядит так:
Добавляем новую строку в документ «Ввод начальных остатков», заполняем закладку «Начальные остатки»:
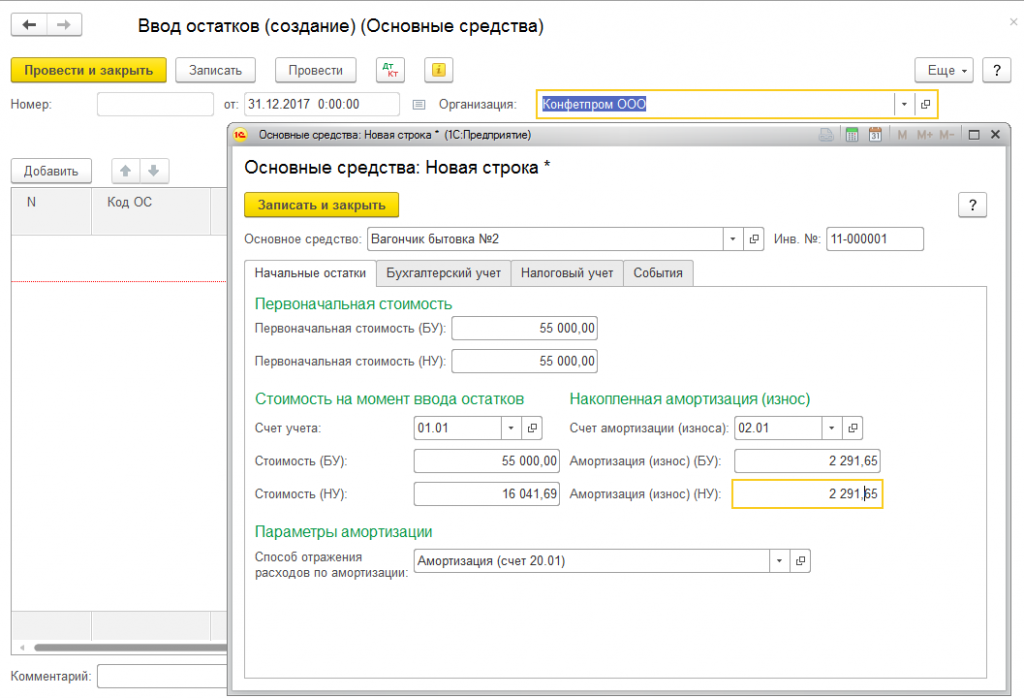
Рис. 4 — Ввод начальных остатков ОС
Обращаем внимание, что разница в оценке стоимости ОС для НУ и для БУ является постоянной, и должна быть отражена в соответствующем поле.
Заполняем необходимые реквизиты закладки «Бухгалтерский учет»:
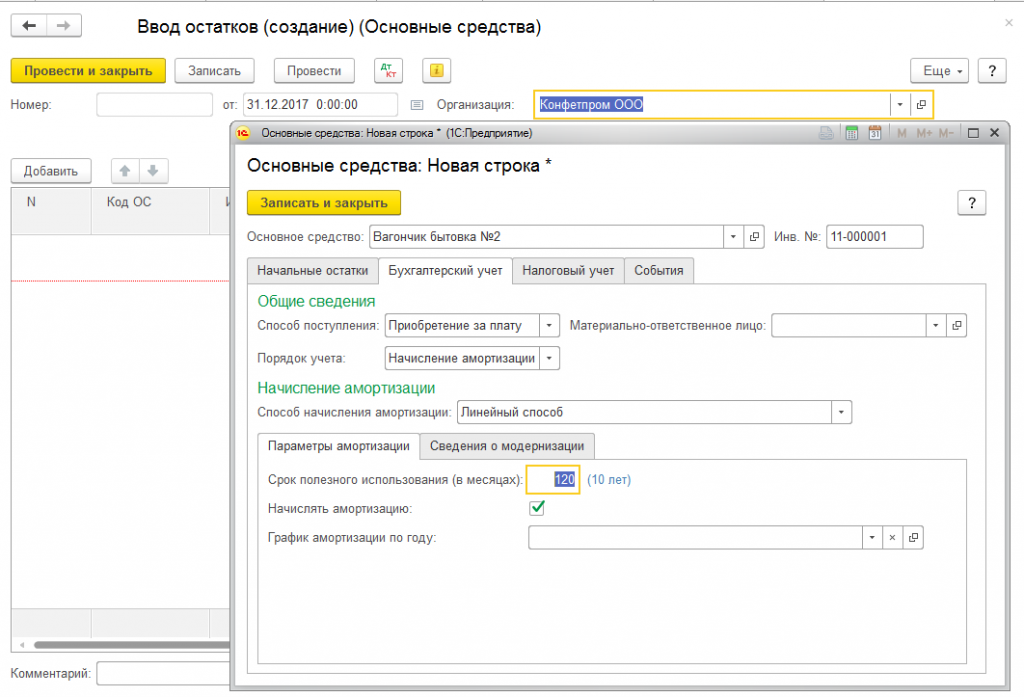
Рис. 5 — Ввод начальных остатков ОС
Заполняем необходимые реквизиты закладки «Налоговый учет»:
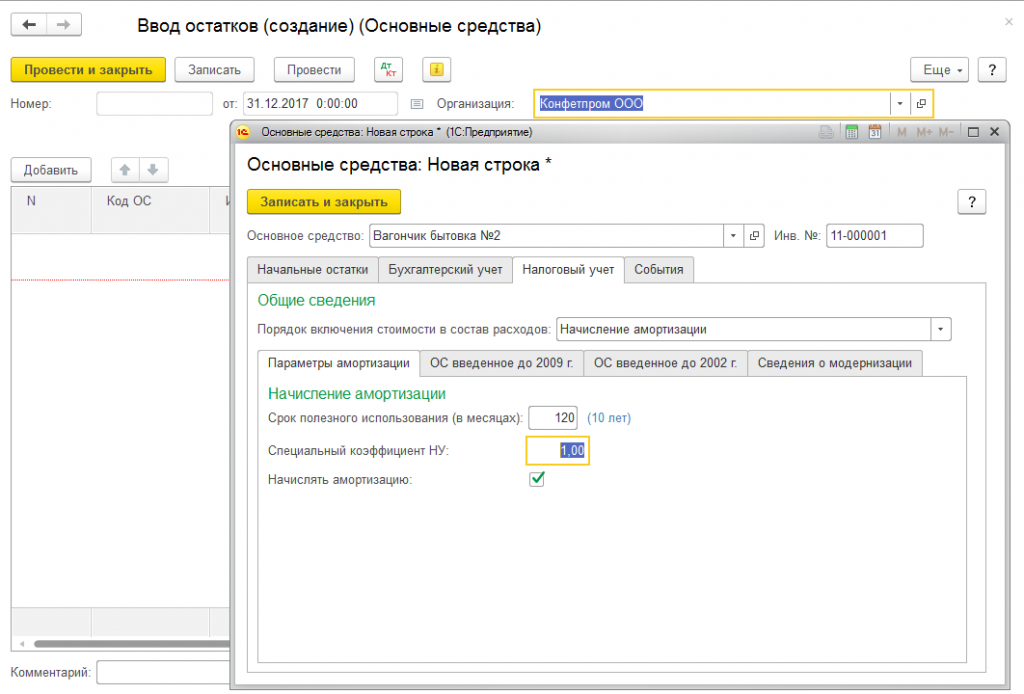
Рис. 6 — Ввод начальных остатков ОС (заполнение вкладки «Налоговый учет»)
Далее заполняем необходимые реквизиты закладки «События». Остатки по нематериальным активам вводятся аналогичным образом.
2.3.2. Ввод начальных остатков по остальным разделам учета
Ввод остатков по остальным разделам учета выполняется практически единообразно, с небольшими отличиями в составе обязательных реквизитов.
Для организаций, применяющих ПБУ 18/02, обращаем внимание о необходимости одновременного ввода, помимо остатков налогового учета, сумм разниц в оценке этих остатков между бухгалтерским и налоговым учетом. Данные разницы квалифицируются как постоянные.
Пример ввода остатков по разделу учета «Материалы»:
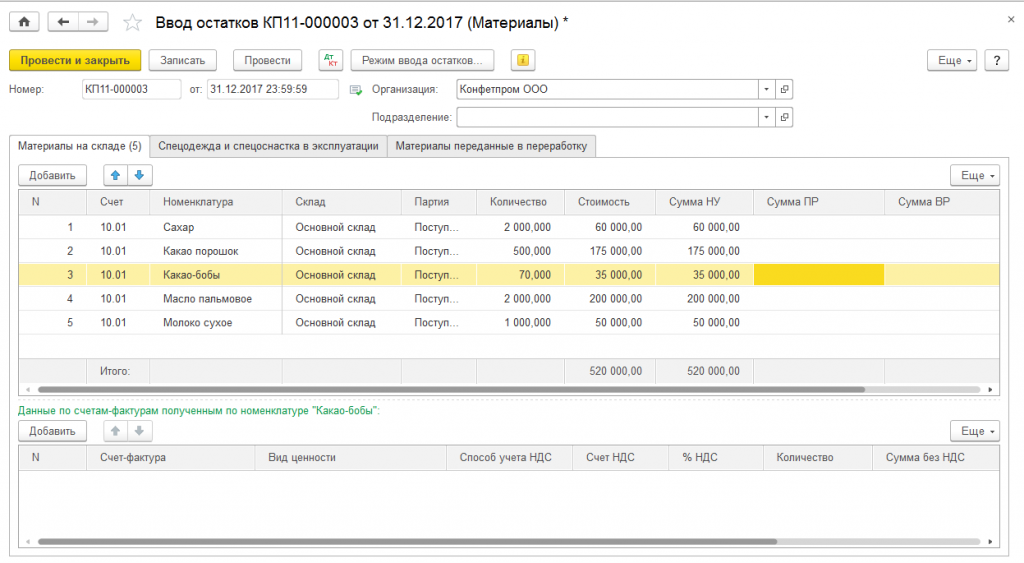
Рис. 7 — Ввод остатков по материалам
Данные о первоначальной стоимости на момент ввода остатков, а так же о документах движения берутся из ОСВ по счету 10.11.1.
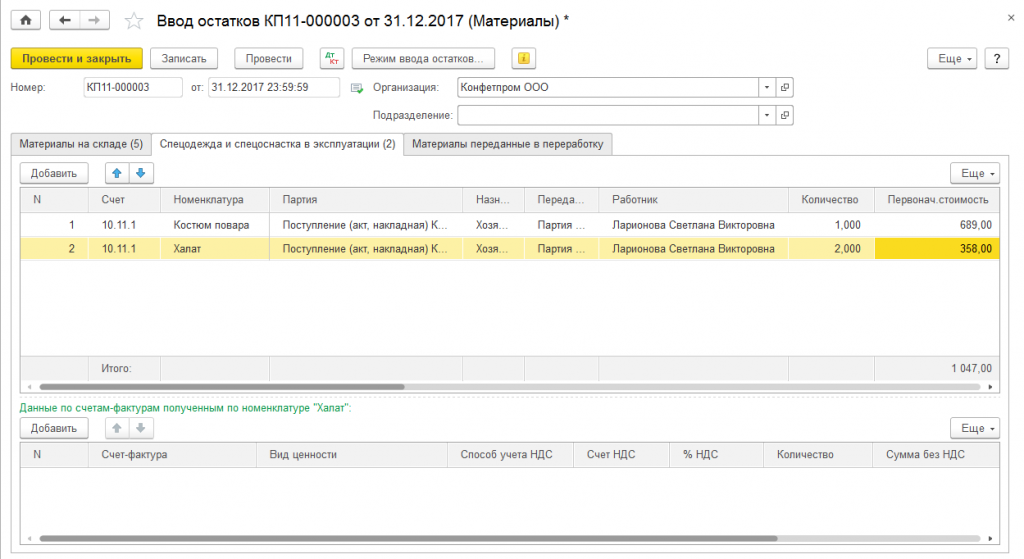
Рис. 8 — Ввод первоначальной стоимости на момент ввода остатков
2.4 Ввод остатков по НУ сч.60.01 необходимо отразить документом «Операция» (бух), первым числом начала учета по системе ОСНО
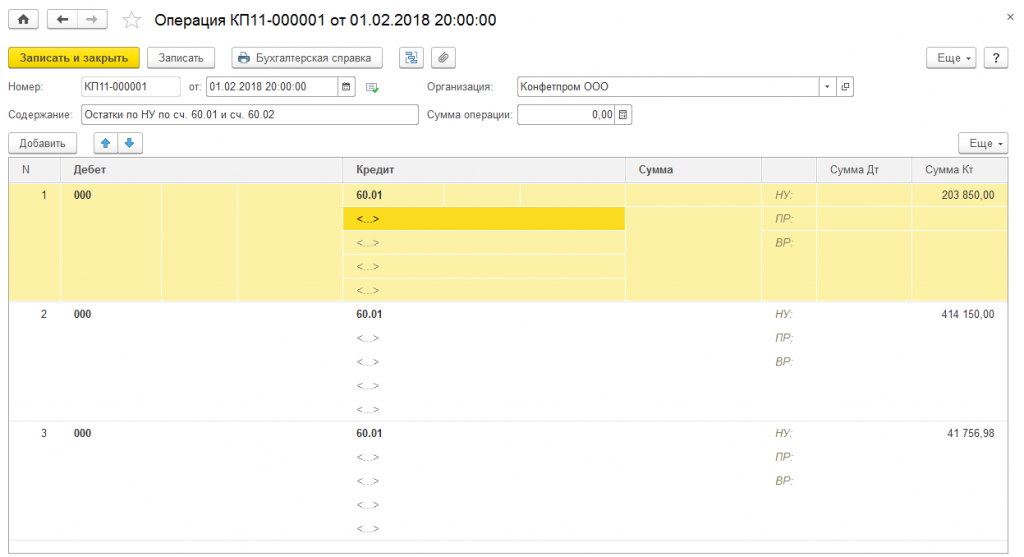
Рис. 9 — Ввод документа «Операция»
2.5. Включение в состав доходов дебиторской задолженности покупателей
Операция производится в первом отчетном периоде применения общего режима налогообложения после перехода с УСН. Для отражения операции в «1С:Бухгалтерии» используется документ «Операция (бухгалтерский и налоговый учет)»: счета и субконто проводки:
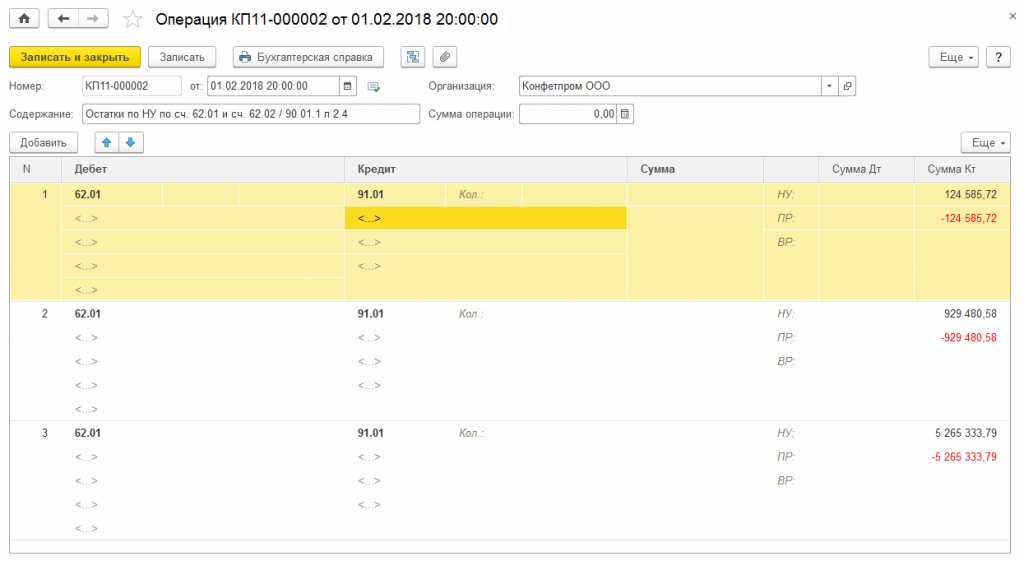
Рис. 10 — Работа с документом «Операция»
Обращаем внимание, что проводка по признанию дебиторской задолженности покупателей (на дату перехода на ОСН) доходами производится в кредит 91 счета, так как с точки зрения классификации доходов это не является выручкой от реализации. Целесообразнее отнести эти доходы к прочим внереализационным, и завести в справочнике «Прочие доходы и расходы» отдельную статью для их отражения.
2.6. Включение в расходы НУ остатков расходов УСН, не оплаченных поставщикам
Для определения остатков расходов, не признанных во время применения УСН, можно использовать «Универсальный отчет» к регистру «Расходы при УСН», с отбором по остаткам расходов со статусами:
Не оплачено (для оказанных нам услуг и выполненных работ, списанных материалов, реализованных товаров);
Не оплачено, не оплачено покупателем (для товаров);
Не оплачено покупателем (для товаров, в случае признания расходов по товарам при получении оплаты от покупателя).
Отражение вычисленных сумм расходов в налоговом учете выполняется документом «Операция (бухгалтерский и налоговый учет)»:
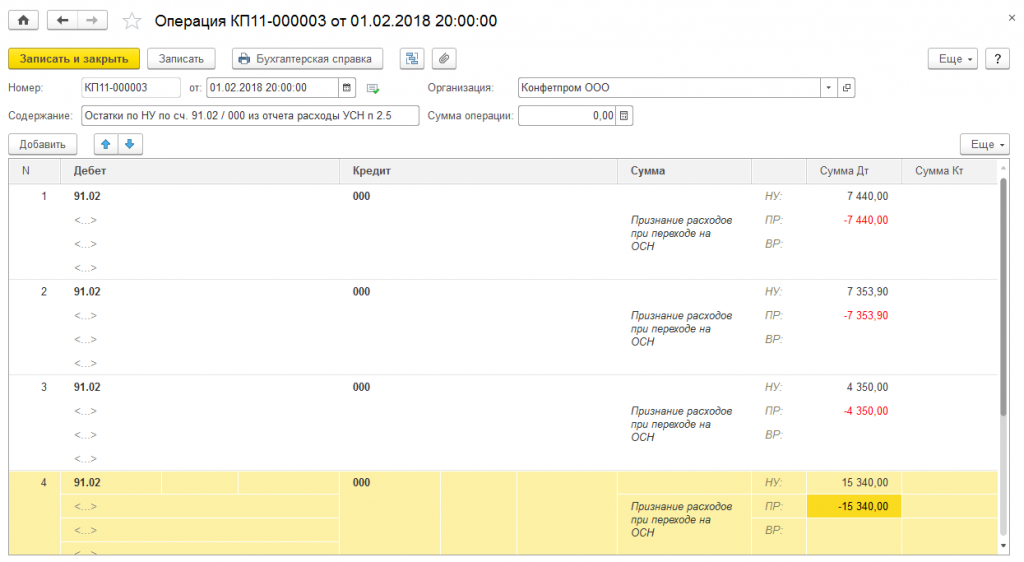
Рис. 11 — Отражение вычисленных сумм расходов
Замечание: использование служебного счета 000 в операциях текущего периода недопустимо в общем случае. Однако, для упрощения ввода данных, в рассматриваемой ситуации такое применение счета 000 возможно.
2.7. Реализации, выполняющиеся в счет авансов, полученных от покупателей до прекращения применения УСН. Начисление НДС, корректировка отражения в НУ
В данной ситуации возможны два варианта действий: либо увеличить первоначальную сумму договора (например, заключить дополнительное соглашение с покупателем об увеличении стоимости товара на сумму НДС) и предъявить НДС покупателю в обычном порядке, либо уплатить НДС из собственных средств.
В любом случае, реализацию покупателю необходимо оформить с начислением НДС и выставлением счета-фактуры:
Аванс покупателя будет зачтен, НДС начислен сверху.
Так как суммы авансов, полученных от покупателей во время применения УСН, уже были приняты к доходам организации, то выручка от данной реализации не будет считаться доходом для целей НУ. Соответственно, необходимо убрать сумму начисленной выручки из налогооблагаемой базы по налогу на прибыль, и отразить возникающую при этом разницу.
Для корректировки налогооблагаемой выручки необходимо ввести документ «Операция (бухгалтерский и налоговый учет)»:
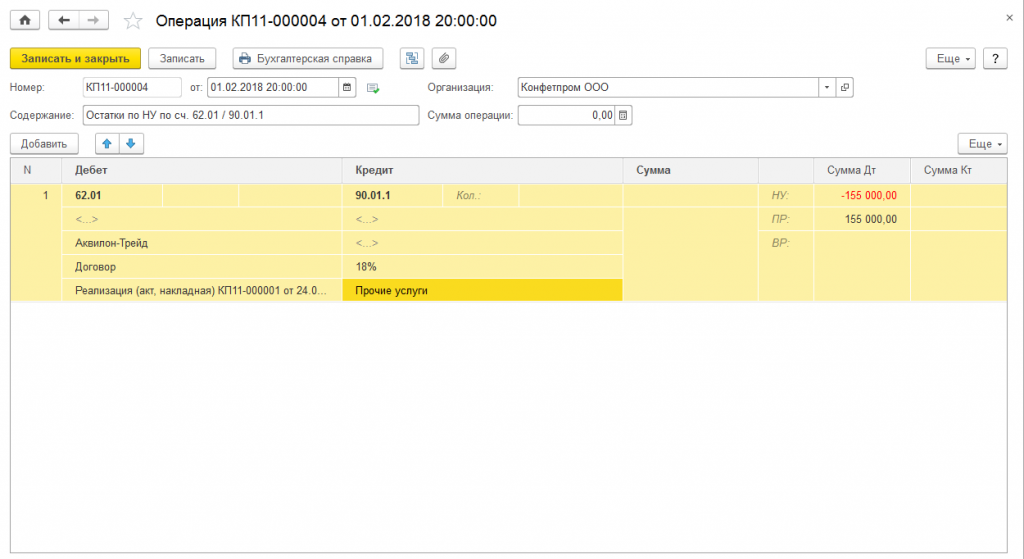
Рис.12 — Корректировка налогооблагаемой базы
При отказе покупателя оплачивать предъявленный НДС, для отражения начисления НДС за счет собственных средств организации можно использовать документ «Корректировка долга» с видом операции «Списание задолженности». Сумма корректируемого долга будет равна сумме начисленного «сверху» НДС, счет списания задолженности – 91.02. Обращаем внимание, что данные расходы не будут учитываться в качестве расходов при исчислении налога на прибыль, поэтому при выборе статьи прочих расходов необходимо указать статью с выключенным признаком «Принимается к налоговому учету».
2.8. Принятие к вычету входящего НДС по товарам, работам и услугам, не принятого к расходам до прекращения применения УСН
Для определения остатков НДС, не принятых к расходам во время применения УСН, можно использовать «Универсальный отчет» к регистру «Расходы при УСН», с отбором по остаткам расходов со статусами:
- «Не списано», «не оплачено» (для материалов, товаров, услуг и работ);
- «Не списано» (для материалов при признании расходов по ним после списания в производство, и если НДС не принимается к расходам по оплате поставщику);
- «Не оплачено» (для оказанных нам услуг и выполненных работ, списанных материалов, реализованных товаров)
- «Не оплачено», «не оплачено» покупателем (для реализованных товаров)
- «Не оплачено покупателем» (для товаров, в случае признания расходов по товарам при получении оплаты от покупателя).
Для отражения вычета НДС в Книге покупок можно использовать документ «Отражение НДС к вычету»:
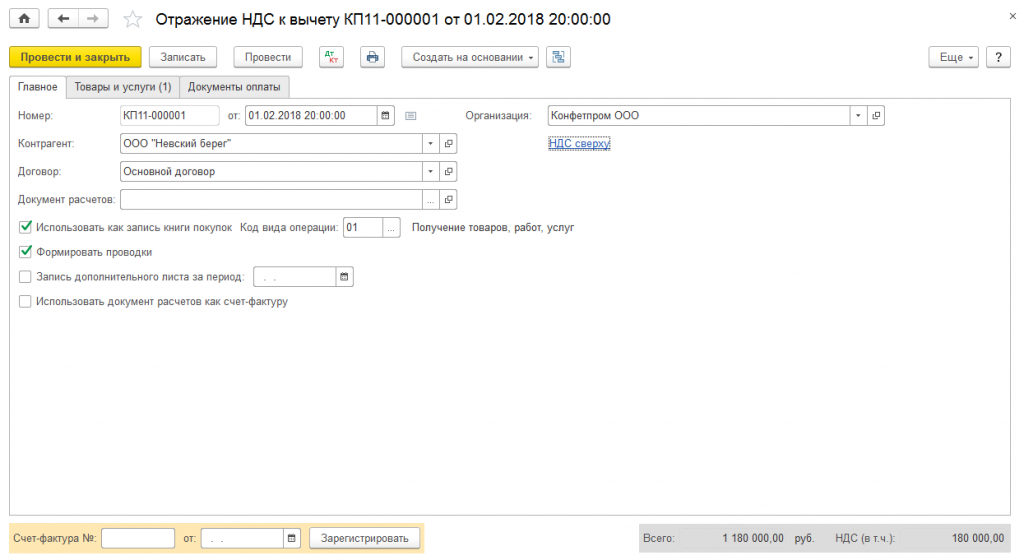
Рис. 13 — Отражение вычет НДС в книге покупок (Главное)
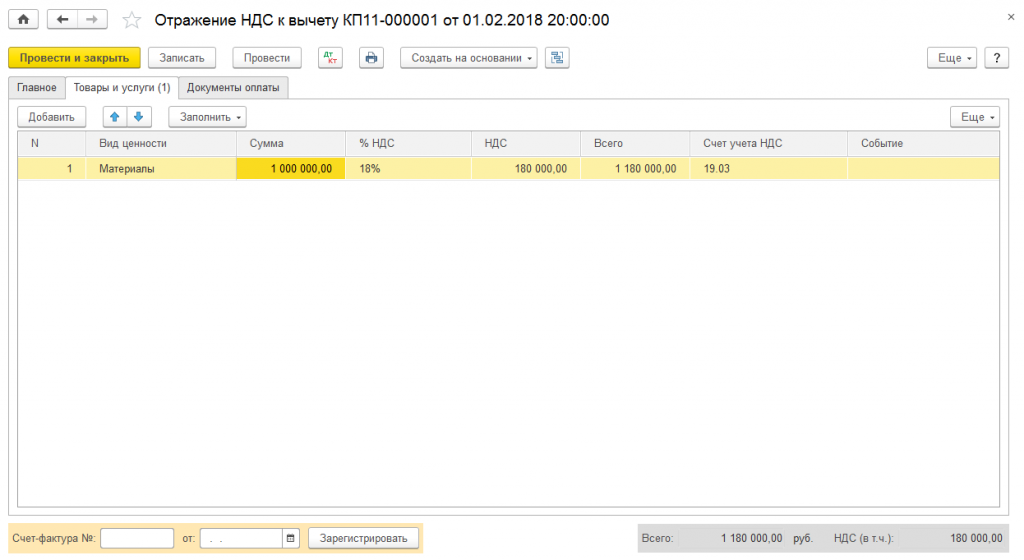
Рис. 14 — Отражение вычет НДС в книге покупок (Товары и услуги)
3. Ввод остатков по 90-м счетам
90 счет должен быть закрыт на момент ввода начальных остатков.
Остатки на счете 99.01.1 –это прибыль или убыток прошедшего периода. Суммы имеющиеся Кт 99.01.1 это прибыль, следовательно, отразить ее нужно проводкой 000/84.01, документом Ввод начальных остатков.
Сумма Дт 99.01.1 –это убыток, отражается проводкой Дт 97.21/000, документом Ввод начальных остатков
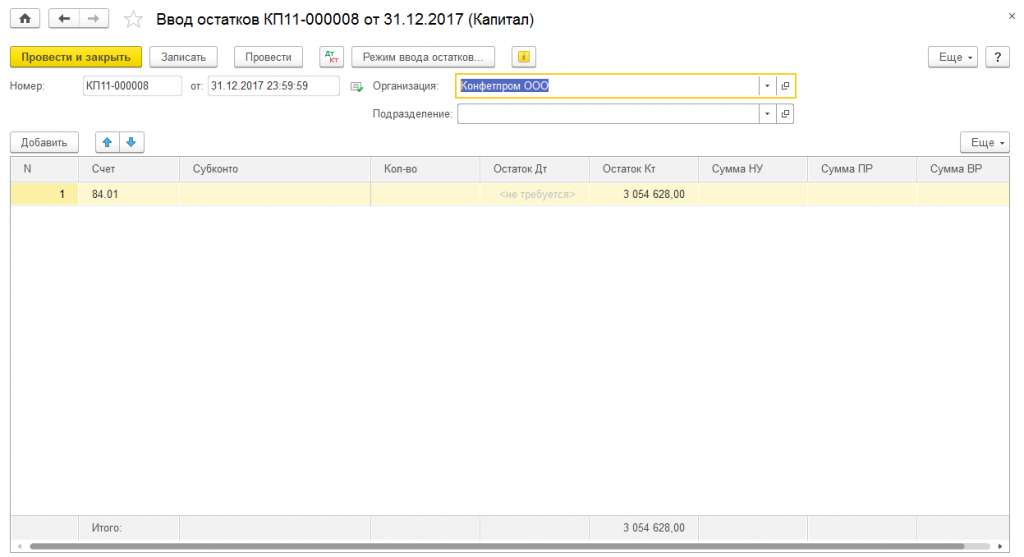
Рис. 15 — Ввод остатков по 90-м счетам
Posted in Вопросы по использованию программ Tagged 1С, Инструкция, Переход УСН — ОСН
Возникли вопросы?
Личное общение — наиболее эффективный способ коммуникаций
Воспользуйтесь формой обратного вызова и мы перезвоним Вам
1С: Переход с УСН на ОСН (метод начисления)
В соответствии с п. 1 ст. 346.11 Налогового кодекса Российской Федерации упрощенная система налогообложения организациями и индивидуальными предпринимателями применяется наряду с иными режимами налогообложения, предусмотренными законодательством Российской Федерации о налогах и сборах. Переход к упрощенной системе налогообложения или возврат к иным режимам налогообложения осуществляется добровольно. Налогоплательщик, применяющий упрощенную систему налогообложения, вправе перейти на иной режим налогообложения с начала календарного года, уведомив об этом налоговый орган.
Но применять упрощенную систему налогообложения имеют право не все организации и индивидуальные предприниматели, а только те, которые соответствуют требованиям, определенным в п. 2 и п. 3 ст. 346.12 НК РФ (величина доходов, вид деятельности, наличие филиалов и (или) представительств, средняя численность работников, остаточная стоимость основных средств и т.д.). Если по итогам отчетного (налогового) периода доходы налогоплательщика превысили определенную Налоговым кодексом сумму и (или) допущено несоответствие требованиям, указанным в ст. 346.12, такой налогоплательщик считается утратившим право на применение упрощенной системы налогообложения с начала того квартала, в котором допущено указанное превышение и (или) несоответствие указанным требованиям (п. 4 ст. 346.13 НК РФ). То есть переходит на иной режим налогообложения в принудительном порядке.
Особенности исчисления налоговой базы при переходе на упрощенную систему налогообложения и при переходе с упрощенной системы налогообложения на иные режимы налогообложения регламентируются в ст. 346.25 НК РФ.
В данной статье мы подробно на простом примере рассмотрим, как осуществить переход с упрощенной системы налогообложения с объектом налогообложения «доходы, уменьшенные на величину расходов» на общий режим налогообложения в программе 1С: Бухгалтерия 8 редакция 3.0.
Организация «Рассвет» в 2014 году применяла упрощенную систему налогообложения с объектом налогообложения «доходы, уменьшенные на величину расходов». С января 2015 года организация добровольно переходит на общий режим налогообложения – метод начисления и планирует применение ПБУ 18/02 «Расчет налога на прибыль организаций». С 2014 года бухгалтерский и налоговый учет в организации ведется с помощью программы 1С: Бухгалтерия 8 редакция 3.0.
Первое, что необходимо сделать в программе, − это создать новую учетную политику на 2015 год. В новой учетной политике устанавливается общий режим налогообложения и настраивается закладка «Налог на прибыль». Для нашего примера мы будем использовать следующие параметры: применение ПБУ 18/02 и линейный метод начисления амортизации. Если в бухгалтерском учете организации используются счета 20.01, 23 и 25, то необходимо настроить методы определения прямых расходов производства в НУ.
Учетная политика организации за 2014 год и 2015 год приведена на Рис. 1.

Далее необходимо на дату, предшествующую переходу на общий режим налогообложения (для нашего примера — 31.12.2014), ввести остатки по налогу на прибыль для всех счетов, по которым ведется налоговый учет.
Для определения бухгалтерских счетов, по которым требуется ввод остатков, можно воспользоваться стандартным бухгалтерским отчетом Оборотно-сальдовая ведомость, в настройках которого указать только один показатель — контроль. Этот показатель отражает выполнение в программе на счетах бухгалтерского учета «формулы ПБУ 18/02»: БУ = НУ + ПР + ВР. Если по счету на конец периода по показателю контроль есть сальдо, это значит, что указанная формула не выполняется и требуется ввод остатков (сумм НУ, сумм ПР и сумм ВР).
Оборотно-сальдовая ведомость для нашего примера приведена на Рис. 2.

Таким образом, в нашем примере необходимо ввести остатки для налога на прибыль по основным средствам, товарам и задолженностям по расчетам с поставщиками и покупателями.
У организации есть один объект основных средств. Данный объект был приобретен, оплачен, принят к учету и введен в эксплуатацию при применении упрощенной системы налогообложения в декабре 2014 года. Соответственно, амортизация в бухгалтерском учете по данному объекту основных средств еще не начислялась.
На складе находится партия товара в количестве 100 единиц стоимостью 118 000 руб., в том числе НДС 18%. Товар в дальнейшем будет использоваться для деятельности, облагаемой НДС. Имеется полученный от поставщика счет-фактура.
Имеется кредиторская задолженность в сумме 23 600 руб. Организация в 2014 году приобрела услугу, но не оплатила.
Имеется дебиторская задолженность в сумме 50 000 руб. Покупатель не оплатил отгруженный товар.
Для ввода остатков по налогу на прибыль используется документ Ввод остатков (можно воспользоваться обработкой Помощник ввода остатков). В каждом таком документе необходимо с помощью кнопки «Режим ввода остатков» отключить флажок Ввод остатков по бухгалтерскому учету и вручную установить у документа необходимую дату.
Наиболее сложным является ввод остатков по основным средствам. В п. 3 ст. 346.25 НК РФподробно расписано, как при переходе на общий режим налогообложения оцениваются в налоговом учете основные средства и нематериальные активы, которые были приняты к учету до применения упрощенной системы налогообложения (в период применения общего режима налогообложения), стоимость которых не полностью перенесена на расходы в период применения упрощенной системы налогообложения. Остаточная стоимость таких объектов определяется как остаточная стоимость на момент перехода на упрощенную систему налогообложения, уменьшенная на сумму расходов, признанных при применении упрощенной системы налогообложения.
В нашем случае ситуация проще. Расходы на приобретение данного объекта основных средств были полностью признаны во время применения упрощенной системы налогообложения (основное средство оплачено и принято к учету). Следовательно, стоимость основного средства в целях налогообложения по налогу на прибыль составляет ноль рублей. Поэтому при вводе остатков необходимо указать бухгалтерскую стоимость, налоговую стоимость в сумме ноль рублей и соответствующую постоянную разницу.
Несмотря на то что нам необходимо ввести в программу только сумму НУ и сумму ПР по счету 01.01 «Основные средства в организации», в документе Ввод остатков должны быть заполнены все обязательные реквизиты, так как кроме бухгалтерских проводок документ формирует записи в специальные регистры сведений.
Проводка документа Ввод остатков представлена на Рис. 3.

Ввод остатков по товару (по счету 41.01 «Товары на складах») осуществляется аналогичным способом. Указывается соответствующая номенклатура, склад и партия. При упрощенной системе налогообложения с объектом налогообложения «доходы, уменьшенные на величину расходов» списание материально-производственных запасов в программе всегда осуществляется по методу ФИФО. Целесообразно оставить этот метод списания и при переходе на общий режим налогообложения. Указывается количество товара и его стоимость в бухгалтерском и налоговом учете. Стоимость в налоговом учете совпадает со стоимостью в бухгалтерском учете.
Проводка соответствующего документа Ввод остатков представлена на Рис. 4.

При вводе остатков по счету 60.01 «Расчеты с поставщиками и подрядчиками» указывается контрагент, договор с ним, документ расчетов и остаток по кредиту. Сумма в налоговом учете соответствует бухгалтерскому учету.
Проводка соответствующего документа Ввод остатков представлена на Рис. 5.

Аналогично вводятся остатки по счету 62.01 «Расчеты с покупателями и заказчиками». Сумма в налоговом учете соответствует бухгалтерскому учету.
Проводка документа Ввод остатков представлена на Рис. 6.

В соответствии с п. 6 ст. 346.25 НК РФ суммы налога на добавленную стоимость, предъявленные налогоплательщику при приобретении им товаров (работ, услуг, имущественных прав), которые не были отнесены к расходам при применении упрощенной системы налогообложения, принимаются к вычету при переходе на общий режим налогообложения. Для принятия НДС к вычету необходимо выполнение двух условий. Во-первых, наличие счета-фактуры поставщика. Во-вторых, товары (работы, услуги, имущественные права) должны быть предназначены для деятельности, облагаемой НДС. Суммы НДС принимаются к вычету в первом квартале после перехода на общий режим налогообложения.
Остаток товара в нашем примере полностью соответствует всем вышеперечисленным требованиям: сумма НДС по товару, предъявленная поставщиком, к расходам не отнесена, товар предназначен для продажи с НДС, счет-фактура поставщика в наличии имеется.
Все операции, связанные с переходом на общий режим налогообложения, мы будем осуществлять 1 января 2015 года − в первый день применения новой системы налогообложения.
Вначале нам необходимо выделить сумму НДС, предъявленную поставщиком, из стоимости товара. Для этого мы воспользуемся Бухгалтерской справкой (Операция, введенная вручную).
В дебете формируемой нами проводки выберем счет 19.03 «НДС по приобретенным материально-производственным запасам», в аналитике которого укажем контрагента (поставщика товара) и счет-фактуру полученный (документ поступления). В кредите проводки выберем счет 41.01 «Товары на складах», в аналитике которого укажем номенклатуру (товар), партию (документ поступления) и склад (место хранения). Укажем выделяемую из стоимости товара сумму НДС (по условиям нашего примера это 18 000 руб.).
Пример Бухгалтерской справки показан на Рис. 7

Для принятия суммы НДС к вычету в бухгалтерском учете и для отражения этой операции в книге покупок нам будет удобно использовать документ Отражение НДС к вычету.
На закладке Главное выбирается контрагент (поставщик товара), договор с ним и документ расчетов (документ поступления). Для формирования записи в книгу покупок необходимо установить флажок Использовать как запись книги покупок. Для формирования бухгалтерской проводки по вычету НДС необходимо установить флажок Формировать проводки. Для ссылки на реквизиты полученного от поставщика в прошлом году счета-фактуры необходимо установить флажок Использовать документ расчетов как счет-фактуру.
На закладке Товары и услуги в табличной части указывается вид ценности − Товары, сумма, ставка НДС и сумма НДС. Указывается счет НДС по приобретенным ценностям − 19.03 и событие – Предъявлен НДС к вычету. Табличную часть можно заполнить автоматически с помощью кнопки «Заполнить» ->Заполнить по расчетному документу | Добавить из расчетного документа.
При проведении данный документ сформирует в бухгалтерском учете проводку по вычету суммы НДС (Дт 68.02 «Налог на добавленную стоимость » − Кт 19.03«НДС по приобретенным материально-производственным запасам») и сделает запись в книгу покупок (регистр накопления НДС Покупки).
Пример заполнения документа Отражение НДС к вычету и результат его проведения представлены на Рис. 8.


В соответствии с пп. 1 п. 2 ст. 346.25 НК РФ признаются в составе доходов доходы в сумме выручки от реализации товаров (выполнения работ, оказания услуг, передачи имущественных прав) в период применения упрощенной системы налогообложения, оплата которых не произведена до даты перехода на исчисление налоговой базы по налогу на прибыль по методу начисления.
В соответствии с пп. 2 п. 2 ст. 346.25 НК РФ признаются в составе расходов расходы на приобретение в период применения упрощенной системы налогообложения товаров (работ, услуг, имущественных прав), которые не были оплачены налогоплательщиком до даты перехода на исчисление налоговой базы по налогу на прибыль по методу начисления.
Указанные доходы и расходы признаются доходами (расходами) месяца перехода на общий режим налогообложения.
Начнем с доходов. Дебиторская задолженность в нашем примере полностью соответствует вышеназванному подпункту 1: организация реализовала покупателю товар, а покупатель еще не оплатил.
Для признания дохода воспользуемся Бухгалтерской справкой.
Добавим проводку. В кредите выберем счет 91.01 «Прочие доходы», в качестве аналитики которого укажем статью прочих доходов и расходов с видом статьи Прибыль (убыток) прошлых лет. Укажем сумму Кт в налоговом учете – 50 000 руб. и соответствующую постоянную разницу – минус 50 000 руб. Счет дебета никакого значения не имеет (мы по дебету никаких сумм не указываем), но для наглядности выберем дебиторскую задолженность, которая является основанием для признания дохода.
Пример Бухгалтерской справки представлен на Рис. 9.

С расходами все аналогично. Кредиторская задолженность в нашем примере соответствует подпункту 2: организация приобрела услугу, но не могла признать расходы, так как не оплатила услугу поставщику.
Для признания расходов также воспользуемся Бухгалтерской справкой.
В дебете выберем счет 91.02 «Прочие расходы», в качестве аналитики можем указать ту же статью прочих доходов и расходов (как для доходов). Укажем сумму Дт в налоговом учете – 23 600 руб. и соответствующую постоянную разницу – минус 23 600 руб. В кредите для наглядности выберем кредиторскую задолженность, которая является основанием для признания расхода.
Пример Бухгалтерской справки представлен на Рис. 10.

Посмотрим, что у нас получится при закрытии месяца январь.
Амортизация по объекту основных средств будет начислена только в бухгалтерском учете. Для учета по налогу на прибыль стоимость основного средства равна нулю, поэтому в налоговом учете никаких расходов нет, и будет признана соответствующая постоянная разница.
Проводка регламентной операции Амортизация и износ основных средств за январь 2015 года представлена на Рис. 11.

Программа отдельно обрабатывает постоянные разницы, учтенные в расходах и доходах.
Таким образом, в январе месяце в прочих расходах у нас признана постоянная разница – минус 23 600 руб. (см. Рис. 10), и признана постоянная разница в сумме амортизации – 1180 руб. (см. Рис. 11). Если эти разницы сложить, то в итоге получается минус 22 420 руб. (-23 600 + 1 180).
Постоянные разницы (ПР) со знаком минус, признанные в расходах, приводят к начислению постоянного налогового актива (ПНА).
ПНА = -ПР * СТнп = 22 420 руб. * 20% = 4 484 руб.
В прочих доходах в нашем примере признана постоянная разница — минус 50 000 руб. (см. Рис. 9).
Постоянные разницы (ПР) со знаком минус, признанные в доходах, приводят к начислению постоянного налогового обязательства (ПНО).
ПНО = -ПР * СТнп = 50 000 руб. * 20% = 10 000 руб.
Фрагмент проводок регламентной операции Расчет налога на прибыль за январь 2015 года представлен на Рис. 12.

Проверим регламентированную отчетность.
Доходы, признанные при переходе с упрощенной системы налогообложения на общий режим налогообложения, отразятся в строке 101 Приложения 1 к Листу 02 Декларации по налогу на прибыль за I квартал 2015 года.
Расходы, признанные при переходе с упрощенной системы налогообложения на общий режим налогообложения, отразятся в строке 301 Приложения 2 к Листу 02.
Фрагмент Декларации по налогу на прибыль представлен на Рис. 13.


Суммы НДС, принятые к вычету при переходе с упрощенной системы налогообложения на общий режим налогообложения, отразятся в строке 130 Декларации по НДС за I квартал 2015 года.
Фрагмент Декларации по НДС представлен на Рис. 14

М.М. Журко,
Преподаватель Отдела обучения 1С:
Франчайзи Ю-Софт