Как оприходовать залоговую тару в 1с
Дата публикации 31.10.2022
Использован релиз 3.0.121
Для операций с многооборотной возвратной тарой в «1С:Бухгалтерии 8» (ред. 3.0) необходимо в настройках функциональности программы установить флажок «Возвратная тара» на закладке «Запасы» (раздел: «Главное» – «Функциональность»).
Документ «Возврат товаров поставщику» можно создать.
Возврат многооборотной возвратной тары поставщику отражается в программе документом «Возврат товаров поставщику» с видом операции «Покупка, комиссия». Его можно создать как новый (раздел: Покупки – Возвраты поставщикам) или на основании документа «Поступление (акты, накладные, УПД)» (раздел: Покупки – Поступление (акты, накладные, УПД)) (рис. 1).
В документе «Возврат товаров поставщику» (с видом операции «Покупка, комиссия»):
- на закладке «Возвратная тара» заполните (отредактируйте, если документ создан на основании документа поступления) табличную часть – номенклатуру, количество, залоговую цену, а счет учета заполнится автоматически (рис. 1);
- на закладке «Товары» очистите табличную часть документа, если документ создан на основании документа поступления;
- заполните остальные поля документа;
- кнопка «Провести и закрыть»;
- по кнопке посмотрите результат проведения документа (рис. 2).


Смотрите также
Подпишитесь на новости
Не пропускайте последние новости — подпишитесь
на бесплатную рассылку сайта:
- десятки экспертов ежедневно мониторят изменения законодательства и судебную практику;
- рассылка бесплатная, независимо от наличия договора 1С:ИТС;
- ваш e-mail не передается третьим лицам;
Учет возвратной тары в «1С:Бухгалтерии 8»

Начиная с бухгалтерской (финансовой) отчетности за 2021 год организации обязаны применять Федеральный стандарт бухгалтерского учета ФСБУ 5/2019 «Запасы», утв. приказом Минфина России от 15.11.2019 № 180н. Методические указания по бухгалтерскому учету материально-производственных запасов (утв. приказом Минфина России от 28.12.2001 № 119н), регулирующие в том числе учет тары, утратили силу с 01.01.2021. Указанные изменения не только упростили учет возвратной тары, но и привели к повышению качества бухгалтерской (финансовой) отчетности. Эксперты 1С рассказывают, как в «1С:Бухгалтерии 8» можно учитывать возвратную тару в соответствии с новым порядком.
Тара: понятие и классификация
По общему правилу продавец обязан передать покупателю товар в таре и (или) упаковке, а товар должен быть упакован способом, обеспечивающим сохранность товаров при обычных условиях хранения и транспортирования (ст.ст. 481, 482 ГК РФ).
Упаковка — это изделие, предназначенное для размещения, защиты, перемещения, доставки, хранения, транспортирования и демонстрации товаров (сырья и готовой продукции), используемое как производителем, пользователем или потребителем, так и переработчиком, сборщиком или иным посредником. Такое определение приведено в пункте 1 раздела 3 Межгосударственного стандарта ГОСТ 17527-2020 «Упаковка. Термины и определения» (введен в действие 01.06.2021 приказом Росстандарта от 02.10.2020 № 737-ст).
Термин «тара» применяется в ранее утвержденных нормативных и технических документах и означает изделие — элемент упаковки, предназначенный для размещения продукции. Ожидается, что в будущем термин «тара» постепенно будет заменен на термин «упаковка» (п. 2 разд. 3 ГОСТ 17527-2020).
В нормативных правовых актах по бухгалтерскому учету чаще используется термин «тара».
Упаковка (тара) может признаваться одноразовой или многооборотной исходя из ее потребительских свойств.
Одноразовая упаковка используется однократно (картонная упаковка, бумажные или пластиковые пакеты и т.д.). Как правило, ее стоимость включается в стоимость товара и отдельно покупателем не оплачивается. Учет такой упаковки не представляет сложности ни для поставщика, ни для покупателя.
Особенность многооборотной тары и упаковки в том, что она может быть использована для затаривания и упаковки товаров повторно. Примеры многооборотной упаковки (тары) — ящики, поддоны, бутыли и т.д.
В ГОСТ 17527-2020 приводится следующее определение многооборотной упаковки: это упаковка, используемая при погрузочно-разгрузочных операциях, доставке, хранении и транспортировании, подлежащая возврату для дальнейшего использования (п. 17 разд. 3 ГОСТ 17527-2020). То есть многооборотная упаковка должна быть возвращена поставщику по своему определению.
Гражданский кодекс РФ также обязывает покупателя возвратить поставщику многооборотную тару и упаковку, в которой поступил товар, в порядке и сроки, установленные договором поставки, законом и иными нормативными актами (ст. 517 ГК РФ). Вернуть многооборотную тару следует и в случае, если договором поставки порядок возврата тары не предусмотрен. Что касается одноразовой тары и упаковки, то ее необходимо вернуть поставщику, только если такая обязанность прописана в договоре.
Если же, согласно условиям договора, многооборотная тара не подлежит возврату, то она признается безвозвратной. В этом случае стоимость многооборотной тары может включаться в стоимость товара или выделяться отдельно.
Условиями договора может быть предусмотрено, что стоимость многооборотной тары оплачивается покупателем при первой поставке товара. В дальнейшем покупатель обменивает свою пустую тару на тару с товаром и платит только за товар (например, при покупке воды в бутылях для кулеров). Такую тару называют обменной тарой.
Если же при поставке товара не передается право собственности на многооборотную тару, то и оплачивать ее покупатель не должен. При этом в качестве обеспечения обязательства по возврату тары поставщик может взимать с покупателя денежные средства, которые ему возвращаются после получения от него порожней тары в исправном состоянии. Указанные денежные средства, полученные от покупателя, являются не чем иным, как обеспечительным платежом (ст.ст. 329, 381.1 ГК РФ). В практике для такой тары используются устойчивые понятия «залоговая стоимость» возвратной тары или «залоговая тара», несмотря на то, что тара в залог не передается (см. ст.ст. 334–335, 348 ГК РФ).
1С:ИТС
Подробнее о том, что важно знать поставщику и покупателю при заключении договора поставки, в том числе о требованиях к таре и упаковке, а также об условиях ее возврата, см. в разделе «Консультации по законодательству» .
Бухгалтерский учет возвратной тары
До 01.01.2021 бухгалтерский учет тары регулировался ПБУ 5/01 «Учет материально-производственных запасов» (утв. приказом Минфина России от 09.06.2001 № 44н), а также методическими указаниями по бухгалтерскому учету материально-производственных запасов (утв. приказом Минфина России от 28.12.2001 № 119н).
Учет многооборотной возвратной тары, согласно Методическим указаниям № 119н, имел ряд особенностей. Например, при передаче в эксплуатацию тары ее фактическая стоимость в учете поставщика не списывалась. Если договором поставки предусматривались залоговые цены на тару, то при ее возврате от покупателя поставщик должен был учитывать стоимость возвратной тары на балансе по залоговым ценам, а разницу относить на счета учета финансовых результатов. Стоимость тары можно было учесть в расходах только при ее списании вследствие естественного (нормального) износа.
Покупатель, получив от поставщика возвратную тару, также должен был учитывать ее у себя на балансе (по учетным или залоговым ценам). При возврате тары поставщику ее стоимость списывалась с баланса.
Приказом Минфина России от 15.11.2019 № 180н утвержден Федеральный стандарт бухгалтерского учета ФСБУ 5/2019 «Запасы». Новый стандарт применяется с бухгалтерской (финансовой) отчетности за 2021 год и заменяет прежнее ПБУ 5/01. Также с 01.01.2021 утратили силу и некоторые другие нормативные правовые акты, регулирующие учет запасов, в том числе Методические указания № 119н.
Таким образом, возвратная тара с 2021 года также должна учитываться по новым правилам.
Согласно пункту 3 ФСБУ 5/2019, запасами считаются активы, потребляемые или продаваемые в рамках обычного операционного цикла организации либо используемые в течение периода не более 12 месяцев. Тара относится к запасам, если она не признается основным средством (ОС). В этом случае приобретенная тара может учитываться на счетах бухгалтерского учета (см. Инструкцию по применению Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утв. приказом Минфина России от 31.10.2000 № 94н):
- 41.03 «Тара под товаром и порожняя» — если поставщик относится к торговой организации или организации общепита;
- 10.04 «Тара и тарные материалы» — для других организаций.
При приобретении поставщиком будущей тары за плату ее фактическая себестоимость формируется по общим правилам, то есть исходя из всех затрат на приобретение и приведение в состояние и местоположение, необходимые для использования (п.п. 9–12 ФСБУ 5/2019).
При передаче тары в эксплуатацию для затаривания готовой продукции (товаров) ее стоимость включается:
- в затраты на изготовление продукции (п.п. 23, 42 ФСБУ 5/2019);
- или в расходы на продажу (п.п. 5, 7, 18 ПБУ 10/99 «Расходы организации», утв. приказом Минфина от 06.05.1999 № 33н).
Организация должна обеспечить надлежащий контроль за наличием и движением тары, переданной в производство (эксплуатацию). Для этого можно использовать забалансовый учет (п. 8 ФСБУ 5/2019).
Многооборотная тара со сроком службы свыше 12 месяцев в учете поставщика признается основным средством.
Приказом Минфина России от 17.09.2020 № 204н утверждены Федеральные стандарты бухгалтерского учета ФСБУ 6/2020 «Основные средства» и ФСБУ 26/2020 «Капитальные вложения». Новые ФСБУ применяются начиная с бухгалтерской (финансовой) отчетности за 2022 год, но организация вправе принять решение об их досрочном применении.
Первоначальная стоимость возвратной тары, включаемой в состав ОС, формируется в обычном порядке и погашается посредством ежемесячного начисления амортизации (п.п. 12, 27, 35, 36 ФСБУ 6/2020). Сумма амортизации возвратной тары включается:
- в затраты на изготовление продукции (п. 23 ФСБУ 5/2019);
- или в расходы на продажу (п.п. 5, 7, 18 ПБУ 10/99).
Организация может принять решение не применять ФСБУ 6/2020 в отношении активов (в том числе и тары), отвечающих всем признакам ОС, но имеющих стоимость ниже лимита, установленного организацией с учетом существенности информации о таких активах. При этом затраты на приобретение, создание таких несущественных активов признаются расходами периода, в котором они понесены. Организация должна обеспечить надлежащий контроль за наличием и движением малоценных объектов (п. 5 ФСБУ 6/2020).
В бухгалтерском учете покупателя возвратная тара не признается ни запасами, ни основными средствами, поскольку условия их признания не соблюдаются (п. 5 ФСБУ 5/2019, п. 4 ФСБУ 6/2020). Поэтому тара, подлежащая возврату поставщику, учитывается на забалансовом счете:
- по стоимости, указанной в приемо-сдаточных документах;
- либо по залоговой стоимости, если в обеспечение возврата тары поставщику был перечислен обеспечительный платеж.
Как и прежде, при поступлении и возврате тары доходы и расходы в бухгалтерском учете покупателя не признаются.
Налоговый учет возвратной тары
В налоговом учете для целей налогообложения прибыли никаких изменений не произошло. При приобретении за плату будущей возвратной тары поставщик должен определить ее стоимость и срок полезного использования (СПИ). Если СПИ возвратной тары:
- превышает 12 месяцев и первоначальная стоимость за единицу превышает 100 000 руб., то такая тара учитывается как основное средство, а ее стоимость погашается путем начисления амортизации (п. 1 ст. 256 НК РФ);
- не превышает 12 месяцев или ее первоначальная стоимость не превышает 100 000 руб., то такая тара учитывается в составе материальных расходов единовременно на дату передачи в эксплуатацию (т.е. передачи для затаривания товаров или готовой продукции). Также материальные расходы можно учитывать в течение нескольких отчетных периодов исходя из СПИ (п. 2 ст. 253, пп. 3 п. 1 ст. 254 НК РФ).
Если затраты на приобретение (изготовление) тары являются (ст. 318 НК РФ):
- прямыми расходами, то они признаются по мере реализации продукции, в стоимости которой они учтены;
- косвенными расходами, то они признаются в том периоде, в котором они понесены.
В производственных организациях затраты на затаривание, как правило, признают прямыми расходами, поскольку их можно отнести на конкретный вид продукции с использованием экономически обоснованных показателей (см. письма ФНС России от 12.07.2019 № КЧ-4-7/13613, от 05.09.2018 № 03-03-06/1/63428, Определение Конституционного Суда РФ от 25.04.2019 № 876-О).
В торговых организациях затраты на затаривание относят к косвенным расходам (ст. 320 НК РФ).
Как видим, для поставщика в бухгалтерском и налоговом учете возвратной тары теперь применяются схожие правила. При этом различается порядок учета малоценных объектов, что может привести к возникновению временных разниц и признанию отложенного налога, согласно ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций» (утв. приказом Минфина России от 19.11.2002 № 114н). О вариантах применения ПБУ 18/02 в «1С:Бухгалтерии 8» см. статью «Варианты применения ПБУ 18/02 в «1С:Бухгалтерии 8» с 2020 года».
В налоговом учете покупателя залоговая стоимость возвратной тары в доходах и расходах не признается (п. 3 ст. 254 НК РФ). Поскольку возвратная тара у покупателя по новым правилам на балансе не отражается, то и временные разницы в отношении таких активов не возникают.
Новый порядок учета возвратной тары в «1С:Бухгалтерии 8»
Начиная с версии 3.0.104 в «1С:Бухгалтерии 8» поддерживается учет возвратной тары в соответствии с действующим законодательством по бухгалтерскому учету:
- организации, реализующие товар в возвратной таре, списывают стоимость тары на затраты при передаче в эксплуатацию (если тара не относится к ОС). Тара, использованная для упаковки товаров (тара в эксплуатации), учитывается за балансом;
- организации, приобретающие товар в возвратной таре, отражают тару за балансом, поскольку тара остается собственностью поставщика и подлежит возврату.
Для забалансового учета возвратной тары в программе добавлены специальные забалансовые счета:
- 012.01 «Возвратная тара на складе» — для учета возвратной тары, находящейся в организации. Аналитический учет ведется по партиям, видам тары и местам их хранения. Каждый вид тары — элемент справочника Номенклатура. Каждое место хранения — элемент справочника Склады;
- 012.02 «Возвратная тара у покупателя» — для учета возвратной тары, переданной покупателям. Аналитический учет ведется по партиям, покупателям и видам тары. Каждый покупатель — элемент справочника Контрагенты.
Как и прежде, для учета многооборотной возвратной тары должна быть настроена соответствующая функциональность программы (раздел Главное — Функциональность). На закладке Запасы следует включить флаг Возвратная тара.
Чтобы учитывать возвратную тару по новым правилам с 2021 года, в настройках учетной политики (раздел Главное — Учетная политика) переключатель Учитывать возвратную тару за балансом следует установить в положение С 2021 года (рекомендуется).
Рассмотрим подробнее новый порядок учета возвратной тары у поставщика и покупателя.
Учет возвратной тары у поставщика
Приобретение у поставщика будущей тары, относящейся к запасам, отражается в программе стандартным документом поступления (раздел Покупки) с видом операции Товары (накладная, УПД).
Если в карточке номенклатуры для тары указан вид номенклатуры Возвратная тара, то в документе поступления автоматически устанавливается счет учета тары 41.03.
При проведении документа поступления формируются бухгалтерские проводки:
Дебет 41.03 Кредит 60.01
— на стоимость и количество возвратной тары;
Дебет 19.03 Кредит 60.01
— на сумму входного НДС.
Если затраты на возвратную тару признаются для организации несущественными, то в карточке номенклатуры для такой тары следует указать вид номенклатуры Малоценное оборудование и запасы. В этом случае в документе поступления для несущественной тары следует указать счет учета затрат.
Если же возвратная тара признается основным средством, то ее поступление отражается документом Поступление основных средств (раздел ОС и НМА).
1С:ИТС
Об учете НДС при реализации товаров в многооборотной таре, в том числе о том, можно ли принять к вычету НДС при приобретении многооборотной тары, подлежащей возврату, см. в разделе «Консультации по законодательству» .
Передачу в эксплуатацию возвратной тары (относящейся к запасам или малоценным объектам) в программе можно отразить одним из документов раздела Склад:
- Расход материалов;
- Передача материалов в эксплуатацию.
Начиная с версии 3.0.104 «1С:Бухгалтерии 8» для учета возвратной тары за балансом в документе Расход материалов появился новый вид операции Передача тары в эксплуатацию (рис. 1).

Рис. 1. Передача тары в эксплуатацию
В табличной части документа Расход материалов следует указать наименование и количество тары, впервые передаваемой для упаковки (затаривания) готовой продукции или товаров. Также необходимо указать счет затрат, куда будет списана стоимость тары (например, счет 44.01 «Издержки обращения в организациях, осуществляющих торговую деятельность»).
При проведении документа Расход материалов формируются бухгалтерские проводки:
Дебет 44.01 Кредит 41.03
— на фактическую стоимость возвратной тары, переданной в эксплуатацию и учтенной в затратах;
Дебет 012.01
— на фактическую стоимость и количество возвратной тары, переданной в эксплуатацию и учтенной на складе поставщика за балансом.
В документе Передача материалов в эксплуатацию для учета возвратной тары за балансом теперь добавлена соответствующая закладка Возвратная тара.
Если возвратная тара учитывается как основное средство, то для организации забалансового учета такого объекта можно использовать документ Операция (раздел Операции). По кнопке Добавить в документ Операция следует ввести запись по дебету счета 012.01, ввести наименование возвратной тары в справочник Номенклатура, заполнить соответствующую аналитику, а также указать количество и стоимость возвратной тары. В дальнейшем все движения по забалансовым счетам для возвратной тары, учитываемой как ОС, будут формироваться в программе автоматически.
Продажа товаров в возвратной таре отражается документом реализации с видом операции Товары, услуги, комиссия (раздел Продажи). Реализуемые товары указываются на закладке Товары. Для учета возвратной тары в документе предназначена отдельная закладка (рис. 2).

Рис. 2. Реализация товара в возвратной таре
В табличной части документа на закладке Возвратная тара следует указать количество передаваемой тары и ее залоговую стоимость, согласованную с покупателем. Если залоговая стоимость договором не предусмотрена, то в качестве залоговой следует указать фактическую стоимость возвратной тары. Забалансовый счет учета возвратной тары на складе 012.01 устанавливается автоматически.
При проведении документа реализации формируются бухгалтерские проводки:
Дебет 90.02.1 Кредит 41.01
— на себестоимость проданных товаров;
Дебет 012.02 Кредит 012.01
— на фактическую стоимость и количество возвратной тары, списанной со склада поставщика и переданной покупателю;
Дебет 012.02
— на разницу между залоговой и фактической стоимостью возвратной тары, переданной покупателю;
Дебет 62.01 Кредит 90.01.1
— на выручку от реализации товара;
Дебет 90.03 Кредит 68.02
— на сумму НДС с реализации товара.
Таким образом, на счете 012.02 учитывается количество и залоговая стоимость возвратной тары, переданной покупателю. Возврат тары от покупателя в программе, как и прежде, отражается документом Возврат товаров от покупателя с видом операции Товары (раздел Продажи). В табличной части документа на закладке Возвратная тара следует указать количество тары, возвращенной покупателем, и ее залоговую цену (рис. 3). Залоговая цена заполняется автоматически на основании документа реализации (кнопка Заполнить).

Рис. 3. Возврат тары от покупателя
При проведении документа Возврат товаров от покупателя формируются бухгалтерские проводки:
Дебет 012.01 Кредит 012.02
— на залоговую стоимость и количество тары, возвращенной покупателем и учтенной на складе. Таким образом, после возврата от покупателя тара учитывается у поставщика за балансом по залоговой стоимости.
С помощью Оборотно-сальдовой ведомости по счету 012.02 можно проанализировать обороты и остатки возвратной тары в разрезе покупателей (рис. 4). Отчет наглядно демонстрирует, какой покупатель вернул тару (ООО «ТФ «МЕГА»), а какой — нет (ООО «Трапеция»).

Рис. 4. ОСВ по счету 012.02
Детальный отчет по конкретной таре можно получить, сформировав Анализ субконто Номенклатура и настроив отбор по номенклатурной позиции (рис. 5).

Рис. 5. Анализ субконто «Номенклатура»
Отчет Анализ субконто Номенклатура позволяет проанализировать обороты и остатки:
- по количеству и фактической стоимости новой тары на складе;
- количеству тары, переданной в эксплуатацию, хранящейся на складе;
- количеству и залоговой стоимости тары, переданной покупателю.
Если тара учитывается как ОС, то Анализ субконто Номенклатура покажет обороты и остатки только по забалансовым счетам.
Учет возвратной тары у покупателя
Поступление товара в возвратной таре (с любой залоговой стоимостью) покупатель регистрирует документом поступления с видом операции Товары, услуги, комиссия. Приобретенные товары указываются на закладке Товары. Для учета возвратной тары в документе предназначена отдельная закладка (рис. 6).

Рис. 6. Покупка товара в возвратной таре
В табличной части документа на закладке Возвратная тара следует указать количество полученной тары и ее залоговую стоимость, согласованную с поставщиком. Забалансовый счет учета возвратной тары на складе 012.01 устанавливается автоматически.
При проведении документа поступления формируются бухгалтерские проводки:
Дебет 41.01 Кредит 60.01
— на стоимость и количество приобретенного товара;
Дебет 012.01
— на залоговую стоимость и количество тары, полученной от поставщика и учтенной на складе покупателя;
Дебет 19.03 Кредит 60.01
— на сумму входного НДС.
Таким образом, возвратная тара, полученная от поставщика, у покупателя учитывается за балансом по залоговой стоимости.
Возврат тары поставщику в программе, как и прежде, регистрируется документом Возврат товаров поставщику с видом операции Покупка, комиссия (раздел Покупки). В табличной части документа на закладке Возвратная тара следует указать количество тары, возвращаемой поставщику, и ее залоговую цену. Залоговая цена заполняется автоматически на основании документа поступления (кнопка Заполнить).
При проведении документа Возврат товаров поставщику в регистр бухгалтерии вводятся записи:
Кредит 012.01
— на залоговую стоимость и количество тары, возвращенной поставщику и списанной со склада покупателя.
С помощью Оборотно-сальдовой ведомости по счету 012.01 покупатель может проанализировать обороты и остатки возвратной тары, в том числе в разрезе поставщиков (рис. 7). Отчет наглядно демонстрирует, какому поставщику возвращена тара (ООО «Квадрат»), а какому — нет (ООО «Трапеция»).

Рис. 7. ОСВ по счету 012.01
Новые федеральные стандарты бухгалтерского учета, а также отмена Методических указаний № 119н существенно упрощают порядок учета возвратной тары. В балансе у поставщика стоимость тары, переданной в эксплуатацию, теперь не отражается (если возвратная тара не является ОС). А покупатель не должен отражать в своем балансе стоимость чужой возвратной тары. Таким образом, повышается качество бухгалтерской (финансовой) отчетности.
От редакции. В 1С:Лектории 16.09.2021 состоялась онлайн-лекция «Учет возвратной тары в программе „1С:Бухгалтерия 8“» с участием эксперта 1С: Е. Калинина. Тара: понятие и классификация ; Е. Калинина. Особенности учета тары у поставщика ; Е. Калинина. Особенности учета тары у покупателя ; Е. Калинина. Ответы на вопросы .
Учет возвратной тары у покупателя в 1С
В программе 1С 8.3 Бухгалтерия реализован учет возвратной тары в соответствии с ФСБУ 5/2019 и 6/2020 (с релиза 3.0.104.28). В статье разберем отражение операций с многооборотной возвратной тарой в учете покупателя.
Настройки программы
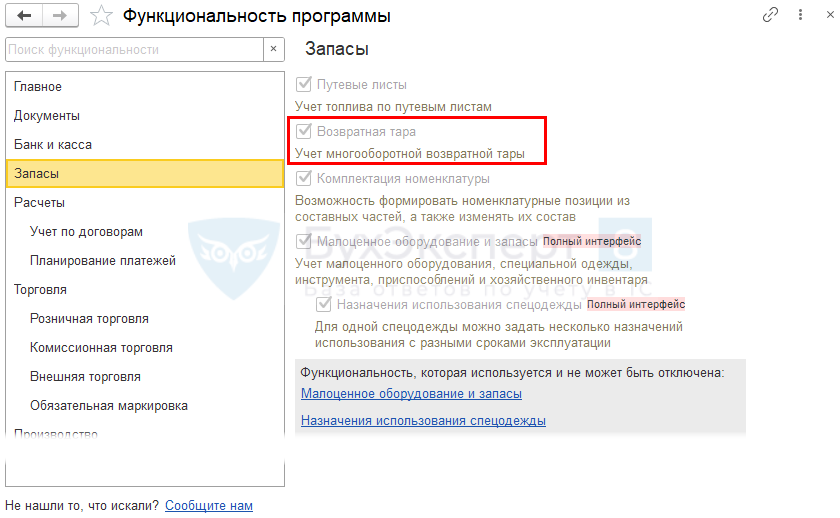
Подключите возможность учета тары в разделе Функциональность — Запасы — флажок Возвратная тара .
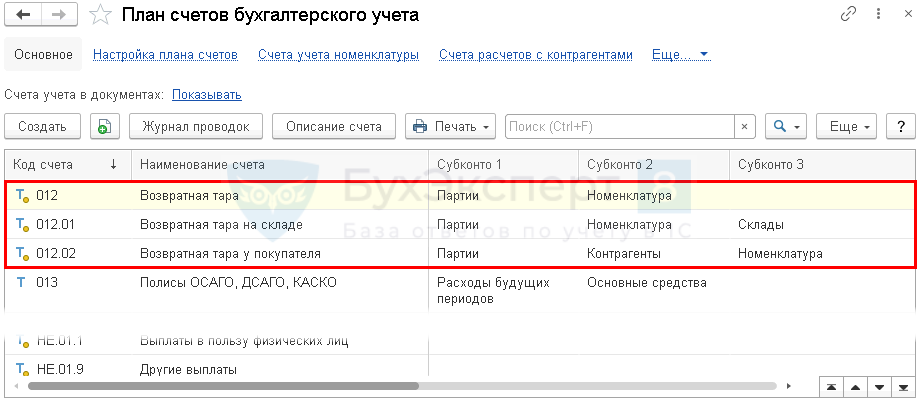
В План счетов 1С добавлены счета (с релиза 3.0.104.28):
- 012 «Возвратная тара»;
- 012.01 «Возвратная тара на складе»;
- 012.02 «Возвратная тара у покупателя».
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
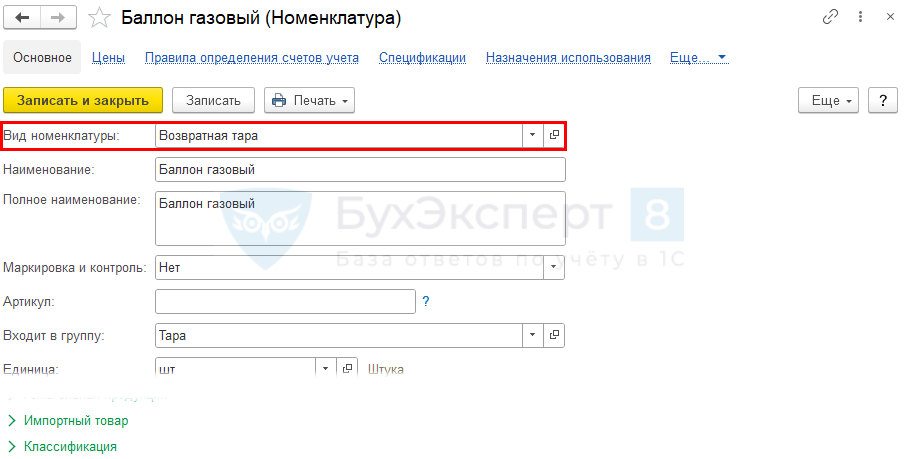
Эти счета автоматически используются в программе для номенклатурных позиций, у которых установлен Вид номенклатуры — Возвратная тара.
Пошаговая инструкция
- предоплату за товар — газ сжиженный — в сумме 120 000 руб. (в т. ч. НДС 20%);
- залог за тару, в которой поставляется товар, — баллоны газовые (2 шт.) — в сумме 20 000 руб. (без НДС).

Рассмотрим пошаговую инструкцию оформления примера. PDF
| Дата | Дебет | Кредит | Сумма БУ | Сумма НУ | Наименование операции | Документы (отчеты) в 1С | |
| Дт | Кт | ||||||
| Перечисление аванса и обеспечительного платежа поставщику | |||||||
| 01 марта | 60.02 | 51 | 120 000 | 120 000 | Перечисление аванса поставщику | Списание с расчетного счета — Оплата поставщику |
|
| 76.05 | 51 | 20 000 | 20 000 | Перечисление обеспечительного платежа поставщику | |||
| 009.01 | — | 20 000 | Учет выданного обеспечительного платежа за балансом | Операция, введенная вручную — Операция |
|||
| Поступление тары от поставщика | |||||||
| 01 марта | 41.01 | 60.01 | 100 000 | 100 000 | 100 000 | Принятие к учету товаров | Поступление (акт, накладная, УПД)- Товары, услуги, комиссия |
| 012.01 | — | 20 000 | Принятие тары на забалансовый учет | ||||
| 60.01 | 60.02 | 120 000 | 120 000 | 120 000 | Зачет аванса | ||
| 19.03 | 60.01 | 20 000 | 20 000 | Принятие к учету НДС | |||
| Возврат тары поставщику | |||||||
| 31 марта | — | 012.01 | 20 000 | Списание тары с забалансового учета | Возврат товаров поставщику | ||
| Возврат обеспечительного платежа от поставщика | |||||||
| 31 марта | 51 | 76.05 | 20 000 | 20 000 | Возврат обеспечительного платежа от поставщика | Поступление на расчетный счет — Возврат от поставщика |
|
| — | 009.01 | 20 000 | Списание выданного обеспечительного платежа с забалансового счета | Операция, введенная вручную — Операция |
|||
Перечисление аванса и обеспечительного платежа поставщику
- стоимости, указанной поставщиком, — в общем случае;
- залоговой стоимости — в случае перечисления поставщику залога.
Перечисление оплаты за товар и залога за тару отразите документом Списание с расчетного счета вид операции Оплата поставщику в разделе Банк и касса — Банковские выписки .
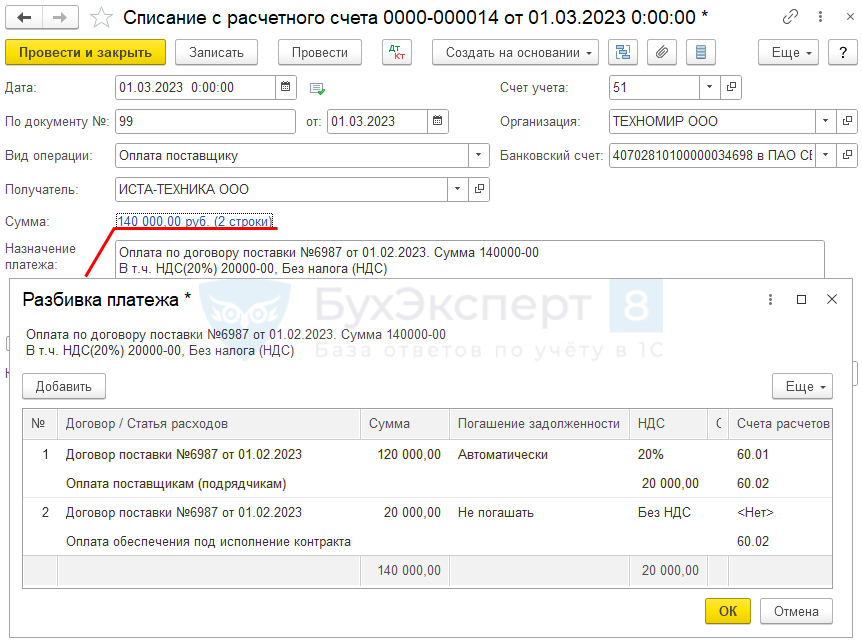
Если залог и оплата за товары перечислена одной суммой, разбейте платеж на 2 строки:
- оплату за товары отразите в обычном порядке;
- по строке с залоговым платежом:
- Статья расходов — статья движения денежных средств с видом Прочие платежи по текущим операциям;
- Погашение задолженности — Не погашать;
- НДС — Без НДС;
- Счета расчетов — 76.05 «Расчеты с прочими поставщиками и подрядчиками».
Проводки по документу
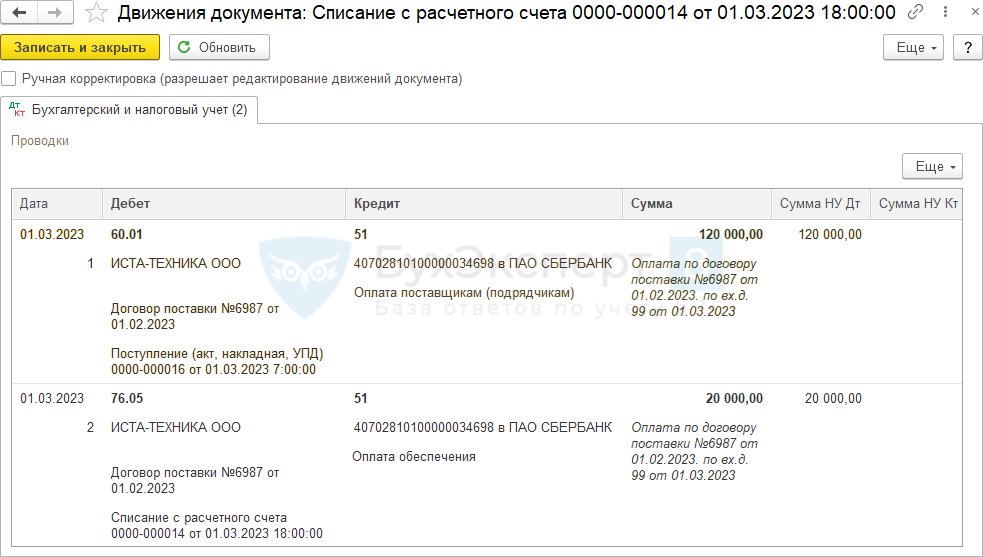
Документ формирует проводки:
- Дт 60.01 Кт 51 — перечислен аванс поставщику;
- Дт 76.05 Кт 51 — перечислен обеспечительный платеж.
Учет выданного обеспечительного платежа за балансом
Выданный обеспечительный платеж отражается на забалансовом счете 009 «Обеспечения обязательств и платежей выданные» (план счетов 1С).
Для этого сформируйте документ Операция, введенная вручную вид операции Операция в разделе Операции — Операции, введенные вручную .
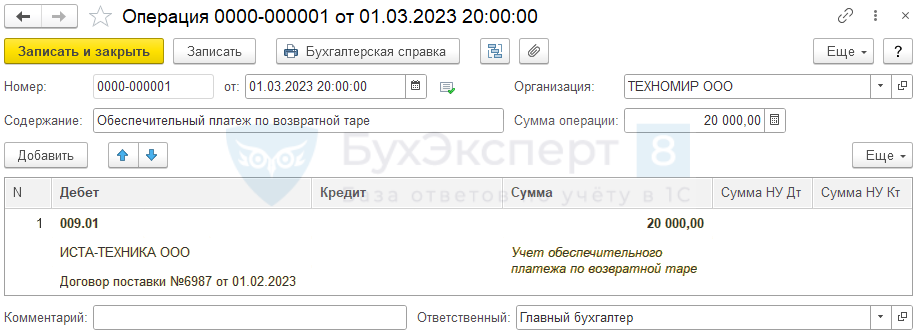
Рассмотрим особенности заполнения документа Операция, введенная вручную по данному примеру:
- Дебет — 009.01 «Обеспечения обязательств и платежей выданные»;
- Субконто 1 — поставщик, выбирается из справочника Контрагенты;
- Субконто 2 — договор, по которому был перечислен обеспечительный платеж, выбирается из справочника Договоры;
Поступление тары от поставщика
Поступление товара и многооборотной тары отразите документом Поступление (акт, накладная, УПД) вид операции Товары, услуги, комиссия в разделе Покупки .
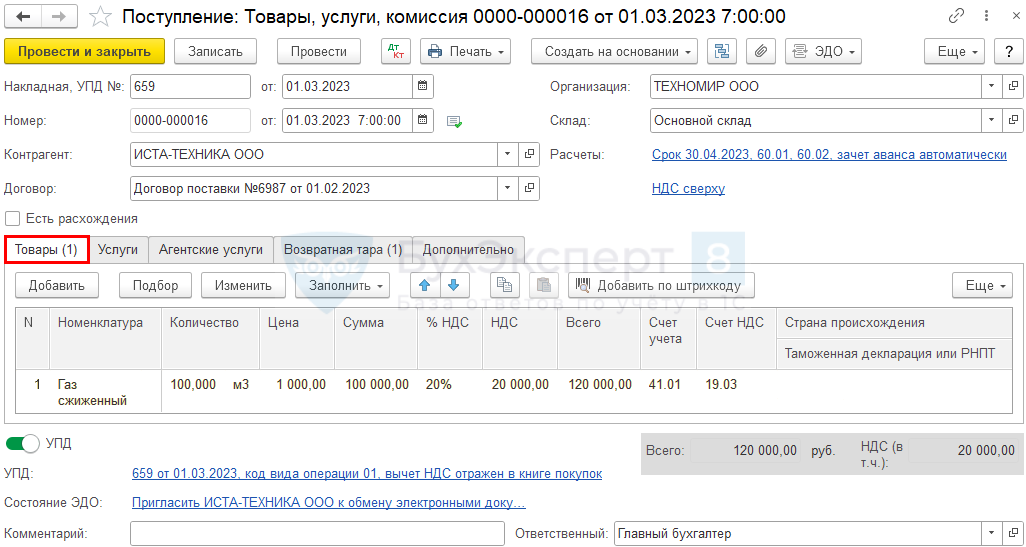
Поступивший товар укажите на вкладке Товары в обычном порядке.
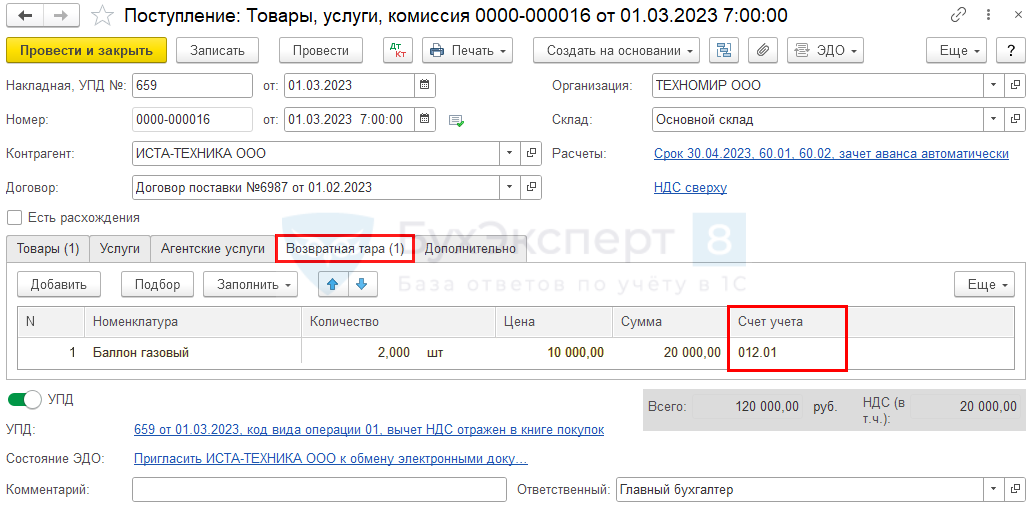
На вкладке Возвратная тара подберите из справочника нужную номенклатуру. Счет учета 012.01 «Возвратная тара на складе» подставляется автоматически, если Вид номенклатуры — Возвратная тара.
Для регистрации входящего счета-фактуры укажите его номер и дату внизу формы документа Поступление (акт, накладная, УПД) и нажмите кнопку Зарегистрировать .
НДС принимается к вычету в обычном порядке. Если в документе Счет-фактура полученный на поступление установлен флажок Отразить вычет НДС в книге покупок датой получения , то при его проведении будут сделаны проводки по принятию НДС к вычету.
Проводки по документу
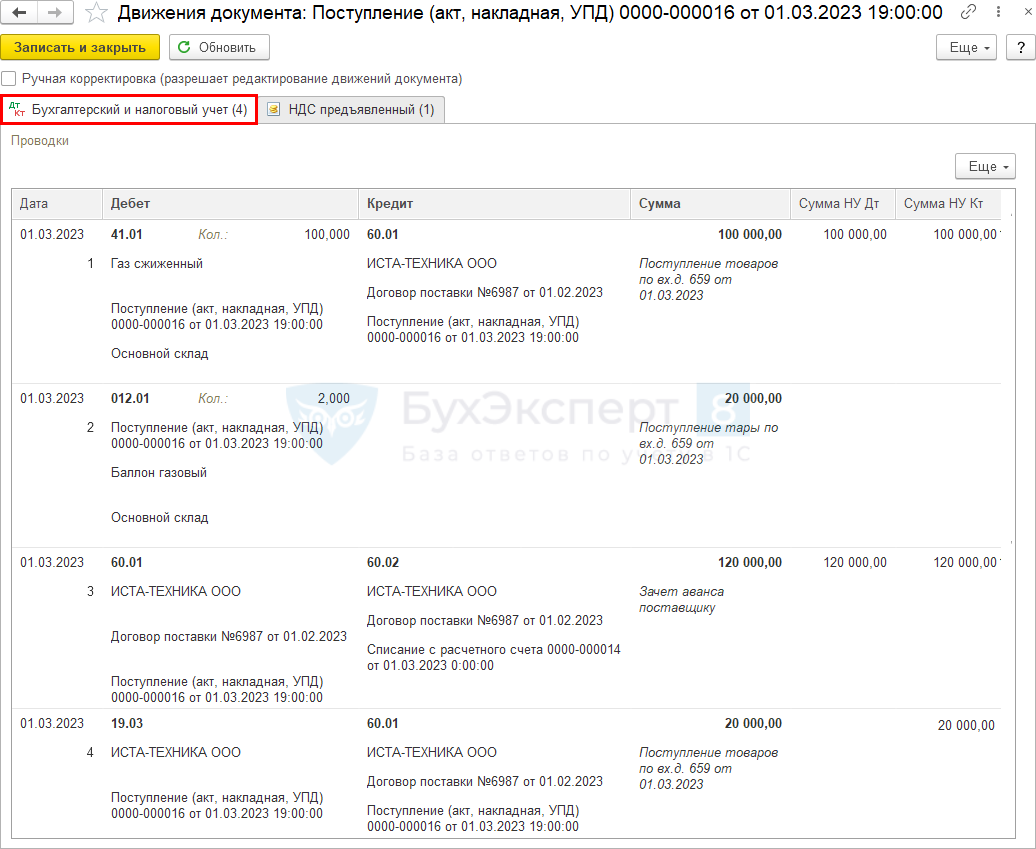
Документ формирует проводки:
- Дт 41.01 Кт 60.01 — товары приняты к учету;
- Дт 012.01 — возвратная тара учтена на забалансовом счете;
- Дт 60.01 Кт 60.02 — зачет аванса;
- Дт 19.03 Кт 60.01 — НДС принят к учету.
Возврат тары поставщику
Возврат многооборотной тары отразите документом Возврат товаров поставщику, заполнив его на основании документа Поступление (акт, накладная, УПД) .
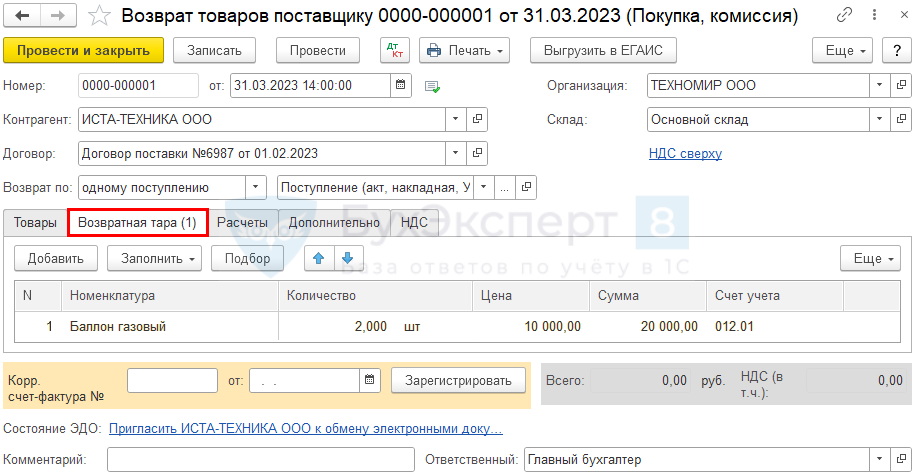
Очистите табличную часть на вкладке Товары . На вкладке Возвратная тара укажите количество возвращаемой тары.
Проводки по документу
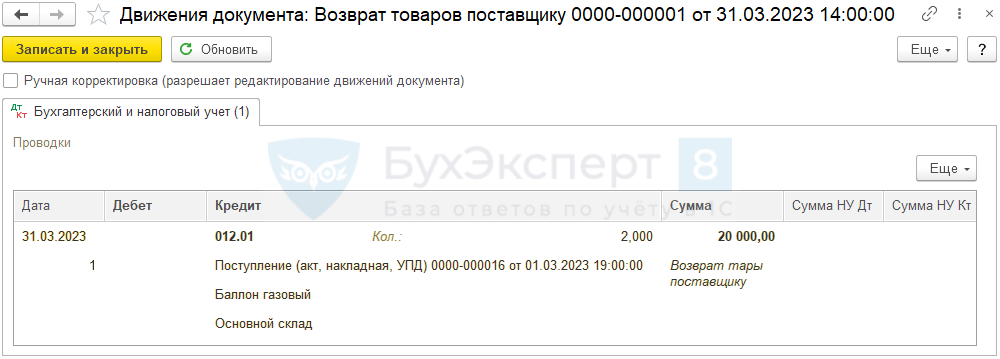
Документ формирует проводки:
- Кт 012.01 — возвратная тара списана с забалансового счета.
Возврат залога от поставщика
Возврат залога за тару отразите документом Поступление на расчетный счет вид операции Возврат от поставщика в разделе Банк и касса — Банковские выписки .
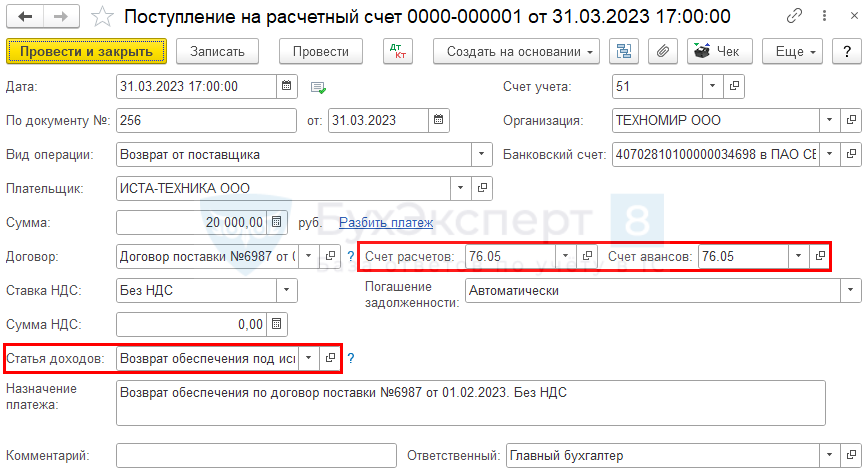
- Счет расчетов и Счет авансов — 76.05 «Расчеты с прочими поставщиками и подрядчиками»;
- Статья расходов — статья движения денежных средств с видом Прочие поступления по текущим операциям.
Проводки по документу
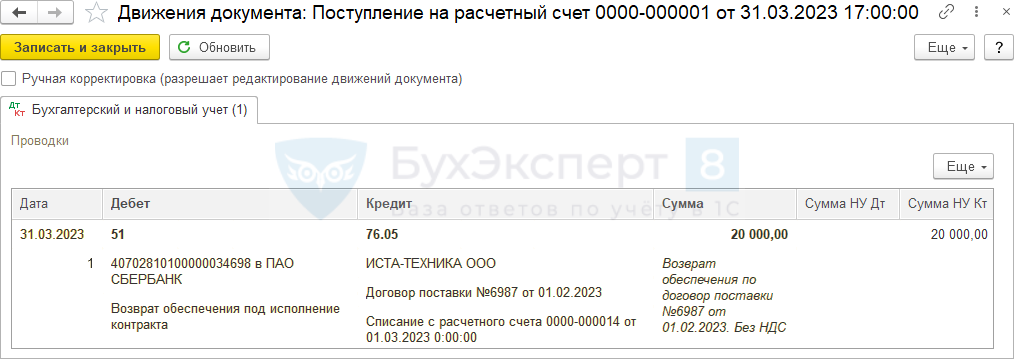
Документ формирует проводки:
- Дт 76.05 Кт 51 — возвращен обеспечительный платеж.
Спишите обеспечительный платеж с забалансового счета обратной проводкой.
- право собственности перешло к вашей организации — примите тару к учету в зависимости от того, в каком качестве планируете ее использовать;
- учтите в прочих расходах залоговую стоимость в случае утраты тары или если не будете использовать ее в своей деятельности (п. п. 11, 14.2, 16 ПБУ 10/99).
- Недостача ТМЦ. Виновное лицо не обнаружено
- Недостача при инвентаризации. Виновное лицо обнаружено
Проверка расчетов с поставщиком
Проверить состояние расчетов с поставщиком по всем операциям удобно через стандартный отчет Анализ субконто (в разделе Отчеты ).
На вкладке Виды субконто укажите только одно субконто Контрагенты . Подробнее Анализ субконто Контрагенты со счетами 76.ВА, 76.АВ, 19
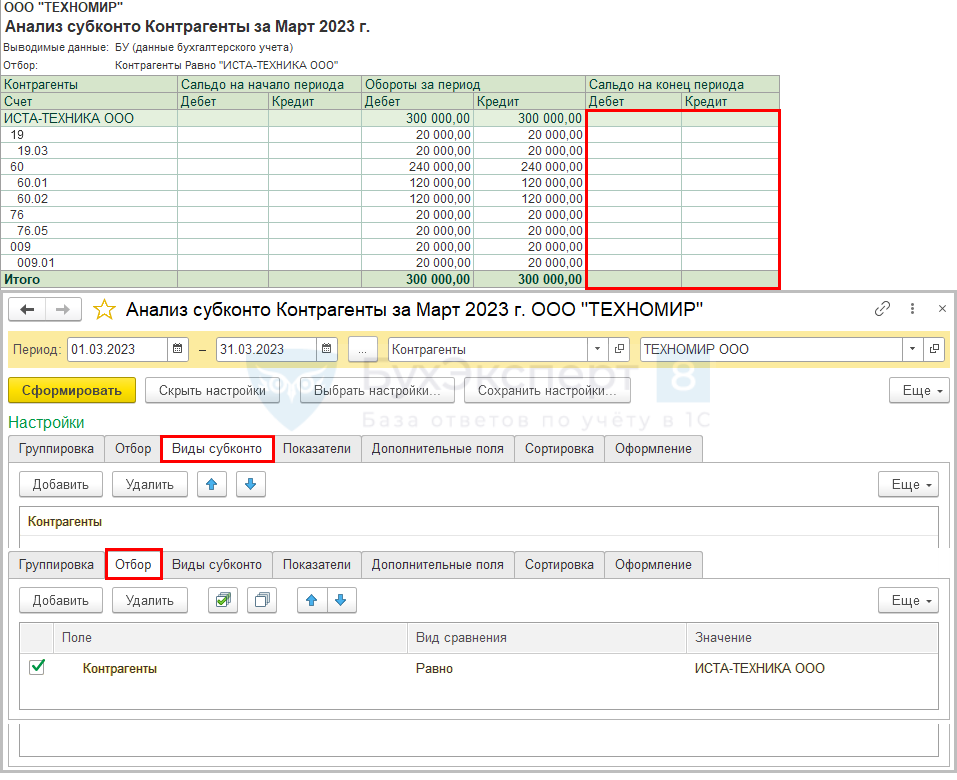
Так можно проконтролировать отсутствие остатка по всем счетам расчетов с данным поставщиком.
См. также:
- Схема движения материалов
- Декларация по НДС за 3 квартал 2022 в 1С
Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Приобретение малоценных объектов сроком использования более 12 месяцев в 1СВ связи с вступлением в силу ФСБУ 5/2019 возникает много.
- Изменение вида номенклатуры в справочнике «Номенклатура» в 1СВ связи с переходом на ФСБУ 5/2019 в 1С надо.
- Приобретение запасов с отсрочкой платежа по ФСБУ 5/2019.
- Резерв под обесценение запасов в 1С.
Оцените публикацию
(3 оценок, среднее: 5,00 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинетеДобавить комментарий Отменить ответ
Для отправки комментария вам необходимо авторизоваться.
Как оприходовать залоговую тару в 1с
Возможные алгоритмы учета тары:
1. Возвратная тара без залога.
Если поставщик выписывает накладную, в которой указывают стоимость товара и тары, то вся эта сумма облагается 21% НДС.
Условия возврата тары не оговорены в договоре, возврат тары не обязателен.
Возврат тары поставщику происходит по накладной строгой отчетности, где указывается стоимость тары и 21% НДС.1) Получен товар и тара от поставщика (док-т Поступление товара):
2130 / 5310 – 1000,00 — стоимость товара
2130 / 5310 – 100,00 — стоимость тары (для тары можно завести отдельный счет учета, хотя не принципиально)
5721 / 5310 – 231,00 — 21% НДС2) Частичный возврат тары поставщику - оформляется обратная продажа по цене поступления* (док-т Реализация товара, признак возврата товара не выставляется):
2310 / 6330 (Доходы от реализации тары) – 80,00
7140 (Расходы на тару) / 2130 — 80,00**
2310 / 5721 – 16,80* Только с признаком Возврат цена поступления определяется автоматически из документа, по которому делается возврат (в колонке Погашаемая поставка).
Без признака Возврат поиск и назначение цены выполняются вручную.
** В данном примере цена возврата совпадает с себестоимостью списываемой номенклатурной позиции, но в обычном случае себестоимость будет рассчитана по применяемому методу учета ТМЦ (ФИФО или по-средней) и, если цена на тару менялась от случая к случаю, цена не будет совпадать с себестоимостью.3) Списываем тару, которую вернуть невозможно – разбили/испортили (док-т Списание товаров на основании док-та Инвентаризация товаров – по итогам периода):
7140 / 2130 – 20,004) Взаиморасчеты с поставщиком:
поставщику оплачивается полная стоимость накладной поступления, а поставщик, в свою очередь, перечисляет деньги за возвращенную тару.
5310 / 2620 — 1331,00
2620 / 2310 — 96,802. Возвратная тара без залога, но условия возврата тары оговорены в договоре поставки товаров.
НДС за тару не участвует во взаиморасчетах с бюджетом только в случае, если, в соответствии с договором, тара выдана без оплаты и подлежит возврату. В договоре должны быть предусмотрены штрафные санкции на случай, если тара не возвращается поставщику.1) Получен товар и тара от поставщика:
2130 / 5310   -  1000,00 — стоимость товара
2130 / 5310   -  100,00 — стоимость возвратной тары
5721 / 5310  -   231,00 — 21% НДС2) Оплата поставщику только товара, без тары:
5310 / 2620   — 1210,003) Возврат с НДС тары поставщику (док-т Расход товара, признак движения товара — Возврат):
5310 / 2130   -  80,00
5310 / 5721   -  16,804) списываем испорченную тару:
7140 (Расходы на тару) / 2130 – 20,005) поставщику выплачивается компенсация за невозвращенную тару и возможные штрафные:
5310 / 2620  – 24,20       
3. Залоговая возвратная тара.Если в договоре с поставщиком указана залоговая сумма, то стоимость тары в накладной не указывается, но количественный учет ведется. Согласно статье  6 части 17  закона “О Налоге на добавленную стоимость”, залоговая сумма не облагается 21% НДС:
2350 / 26ХХ – 100,00 — залоговая сумма.Если покупатель тару не возвращает, то согласно договору, залоговая сумма не возвращается:
8290 / 2350 – 100,00 и на эту сумму увеличивается 03 строка декларации по ПНП. В данном случае учет тары ведется только по количеству.
Бухгалтерская проводка по нулевой сумме не формируется, но записи в регистр накопления «Поступление и расход номенклатуры» по количеству происходят.
Анализировать движение позиций без стоимости — обычными товарными отчетами, как рядовую номенклатурную позицию.
Специальных настроек, разрешающих или запрещающих вести только количественных учет без суммового — нет.Если тара передается без условий возврата, то ее передача аналогична поступлению / реализации товаров или готовой продукции. Такая тара не требует обособленного учета.
Приобретение тары у производителя тары для отгрузки в ней товаров и продукции с точки зрения учета ничем не отличается от приобретения товаров.
Стоимость тары, которая в соответствии с условиями договора определена как возвратная (залоговая), в базу налогообложения не включается.
В случае, если тара не возвращается отправителю, то, после окончания срока исковой давности, определенного законом, стоимость такой возвратной тары включается в базу налогообложения.На тару не распространяется скидочная политика. Скидок нет.
Полезная инфа по теме.
Тару можно разделить:
1) по количеству использования на:
— одноразовую тару
— многоразовую тару2) по «возвратности» тары на:
— невозвратную тару
— возвратную тару3) по обеспечению возвратности на:
— тару, возврат которой не обеспечивается залогом (незалоговую тару)
— тару, возврат которой обеспечивается залогом (залоговую тару)4) по форме обеспечения возвратности на:
— тару, возврат которой обеспечивается залогом в виде денежных средств
— тару, возврат которой обеспечивается залогом в виде подобной тары
— тару, возврат которой обеспечивается залогом в виде прочих активов5) по методу учета на:
— тару, каждая единица которой отражается в учете отдельно (идентифицированный учет)
— тару, которая учитывается общим количеством («групповой» учет»).Этот список классификации можно продолжить.
Понятно, что одну и ту же тару можно классифицировать по нескольким признакам одновременно, например, стеклотара является многоразовой тарой. При этом она может быть возвратной, и ее возврат может обеспечиваться денежным залогом и т.д. Все зависит от условий договора и потребностей контрагентов.Тара, используемая для упаковки и транспортировки продукции в производстве, учитывается на счете «Материалы» (субсчет «Тара и тарные материалы»). Стоимость тары, используемой для упаковки продукции в основном производстве, списывают и включают в производственную себестоимость.
Если упаковка готовой продукции происходит после ее сдачи на склад, то стоимость тары включают в сумму коммерческих расходов предприятия.Рассматриваем только возвратную несобственную многооборотную тару — это тара, которая была получена предприятием вместе с приобретенным товаром, в дальнейшем она должна быть возвращена поставщику такая тара числится на балансе предприятия по залоговой стоимости до момента ее возврата. Гарантией возврата тары является взимаемый поставщиком залог, который возвращается после получения назад порожней тары в исправном состоянии. К многооборотной таре могут быть отнесены металлическая и пластмассовая тара (корзины, бочки, бидоны), деревянная тара (ящики, бочки и др.), стеклянная тара (бутылки, банки), тара из ткани (мешки), картонная тара (коробки).
На оптовом торговом предприятии может быть сосредоточено большое количество тары под товаром и порожней. Порядок контроля за полным поступлением и правильным оприходованием тары в основном такой же, что и товаров. Одновременно с проверкой цен на товары определяется правильность цен на тару. Приемка поступившей тары осуществляется на основании счетов – фактур, товарно-транспортных накладных и других сопроводительных документов. Если количество и качество поступившей тары не соответствуют данным сопроводительного документа, то составляется акт в таком же порядке, как и по товарам.
Тара поступает на предприятия торговли в основном вместе с товарами от поставщиков и приходуется на основании сопроводительных документов. Учет тары ведется обычно по ценам приобретения. Тару, не указанную отдельно в документе поставщика и не подлежащую оплате, приходуют на основании соответствующего акта по цене возможной реализации.
Бой, лом и порча тары оформляются актом, при этом причиненный ущерб должен быть взыскан с виновных работников.
Тару учитывают в местах ее хранения и в бухгалтерии оптового предприятия. При этом материально ответственные лица ведут учет тары по количеству, наименованиям и ценам на основании первичных документов на поступление и выбытие товара. Все документы на поступление и выбытие тары должны сдаваться в бухгалтерию с товарными отчетами или сопроводительными реестрами документов. В товарных отчетах поступившяая и выбывшая тара анализируется наравне с товарными позициями.
Проверенные документы служат основанием для отражения поступления и выбытия тары в бухгалтерском учете.
Торговые предприятия учет тары (как покупной, так и собственного производства) ведут на активном счете 21 «Товары», субсчет 21.3Х «Тара под товаром и порожняя». По дебету этого субсчета отражается оприходование поступившей тары в корреспонденции со счетом 53 «Расчеты с поставщиками и подрядчиками», 23 «Расчеты с дебиторами», а по кредиту – выбытие (списание) тары (при этом дебетуется счет 71 «Расходы на приобретение товаров» и другие счета в зависимости от причин выбытия).
В торговых предприятиях по тарным операциям могут иметь место как расходы и убытки, так и доходы.
Расходы включают в себя затраты, без которых, как правило, невозможно обойтись (перевозка, погрузка, выгрузка, ремонт и т. п.).
Потери от бесхозяйственного отношения к таре (бой, лом, потери от снижения качества тары и т. п.) составляют убытки.
К доходам по таре относятся: стоимость тары, полученной от поставщиков бесплатно превышение стоимости тары по сдаточным ценам над стоимостью тары по учетным ценам и др.Расходы по таре учитываются на счете «Расходы на продажу», а потери и доходы на счете «Прочие доходы и расходы» как внереализационные прибыли или убытки соответственно.
Поступление тары (вместе с товаром) от поставщика в оптовой торговле фиксируется записью:
Дт «Тара под товаром и порожняя»
Дт «НДС по приобретенным ценностям»
Кт «Расчеты с поставщиками и подрядчиками».При поступлении многооборотной тары часто взимается залог, что отражается в обычном порядке через счета учета денежных средств.
Возврат тары поставщику или сдача ее соответствующим организациям фиксируется проводкой:
Дт «Расчеты с поставщиками и подрядчиками»
Кт «Тара под товаром и порожняя».Списание недостач от операций с тарой (лом, бой и др.) отражается записью:
Дт «Недостачи и потери от порчи ценностей»
Кт «Тара под товаром и порожняя».Оприходование тары, выявленной по результатам инвентаризации, или тары, поступившей от поставщика без оплаты, считается внереализационным доходом:
Дт «Тара под товаром и порожняя»
Кт «Прочие доходы и расходы».Ремонт тары по договору силами сторонней организации фиксируется в бухгалтерском учете проводкой:
Дт «Расходы на продажу»
Дт «Налог на добавленную стоимость по работам и оказанным услугам»
Кт «Расчеты с поставщиками и подрядчиками».Внутреннее перемещение тары между отдельными подразделениями торгового предприятия (отдельными секциями склада, различными складами, складом и торговыми помещениями, для организации выездной торговли) находит отражение в аналитическом учете:
Кт «Тара под товаром и порожняя» (склад 1)
Дт «Тара под товаром и порожняя» (склад 2).