Коэффициент Шарпа: определение, правила расчета и формула
Коэффициент Шарпа показывает, как соотносятся доходность инвестиционного портфеля и риск. Данный коэффициент интересен для инвесторов, которые сравнивают торговые стратегии или финансовые инструменты.
Сущность показателя
Коэффициент Шарпа показывает работоспособность используемой торговой стратегии или финансового инструмента. Чем он выше, тем более эффективен объект оценки.
Данные этого коэффициента показывают как показатель прошлых оценок прибыльности к риску, так и прогнозируют уровень стабильности потенциальной прибыли. В связи с этим он чаще всего применяется финансовыми аналитиками в сводных таблицах, в которых приводится оценка активов.
Проведение расчета
Расчет коэффициента показывает инвестору, какая степень риска присуща определенному активу. Рассчитывают коэффициент Шарпа по формуле, указанной в статье.
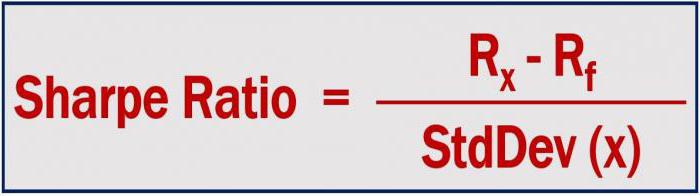
- Rx — среднее значение прибыли.
- Rf — наилучшая доступная норма прибыли безрисковой обеспеченности.
- StdDev — стандартное отклонение прибыльности актива.
- X — инвестиции.
При расчете коэффициента Шарпа в числителе используется математическое ожидание.
Как любой коэффициент, данный показатель является безразмерной величиной. Наиболее часто его данные сравниваются с бенчмарком, который представляет собой безрисковую процентную ставку доходности актива.
Расчет прибыльности безрискового актива
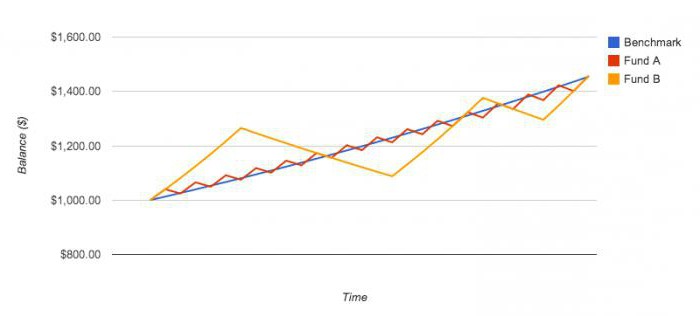
Инвестор хочет получить большую доходность по сравнению с той, которую он мог бы получить, если бы вкладывался только в полностью надежные активы. Эта большая доходность называется избыточной. Последняя характеризует качество менеджмента и эффективность принимаемых решений инвестором.
Прибыль актива с нулевым риском может быть оценена несколькими способами:
- Доходность банковских депозитов самых крупных и надежных отечественных банков, прежде всего, Сбербанка и ВТБ24.
- Доходность государственных ценных бумаг с нулевым риском (к этим бумагам относятся ОФЗ и ГКО в РФ, десятилетние облигации в США), обладающие максимальной надежностью по мнению рейтинговых агентств S&P, Moody’s, Fitch.
Оценка коэффициента Шарпа
Если рассчитанное значение больше 1, это свидетельствует о том, что для портфеля или актива характерна высокая доходность, что делает его привлекательным для инвестиций.
При нахождении рассчитанного значения в диапазоне от 0 до 1 можно говорить о том, что степень риска выше величины избыточной доходности. Здесь, помимо коэффициента Шарпа, нужно оценить и иные показатели инвестиционной привлекательности.
Если рассчитанное значение меньше 1, это свидетельствует о том, что избыточная доходность принимает отрицательные величины, лучше предпочесть актив с минимальным уровнем риска.
Если сравниваются два рассматриваемых коэффициента, и один превышает другой, то говорят, что первый портфель (актив) более привлекателен для инвестора по сравнению со вторым.
Пример оценки
При формировании инвестиционного портфеля необходимо осуществить сравнительный анализ разных портфелей. Для этого необходимо знать котировки всех ценных бумаг этого портфеля. Облегчить расчет может помочь программа MS Excel. Рассмотрим пример расчета коэффициента Шарпа на основе виртуальных компаний.
Предположим, что в наш портфель входят акции трех компаний: А, Б, В. Доля в портфеле компании А составляет 30 %, компании Б — 25 % и компании В — 40 %. Возьмем для примера котировки в течение одной недели, хотя в реальности нужно оценивать за более продолжительный промежуток времени (месяц, квартал, год).
Вводим в электронную таблицу данные по котировкам всех трех компаний за оцениваемый период. Далее, рассчитываем доходность ценных бумаг каждой сравниваемой компании, для чего в ячейки вводим формулу нахождения натурального логарифма отношения каждого последующего дня к предыдущему, например, в ячейке Е4 вводим =LN(B4/B3)*100, протягиваем (или копируем формулу и вставляем в последующие ячейки) вниз и вправо.
Далее рассчитываем доходность портфеля, его риск и оцениваем доходность безрискового актива. В качестве последней величины примем процентную ставку по депозитам (8 %). Доходность портфеля рассчитываем по формуле = СР. ЗНАЧ (E4:E9)*B1+СР. ЗНАЧ (F4:F9)*C1+СР. ЗНАЧ (G4:G9)*D1 (полученная величина одна, ничего протягивать или копировать не нужно).
Риск портфеля рассчитываем по формуле = СТАНД. ОТКЛОН (E4:E9)*B1+СТАНД. ОТКЛОН (F4:F9)*C1+СТАНД. ОТКЛОН(G4:G9)*D1
Коэффициент Шарпа рассчитываем, как = (H4-J4)/I4.
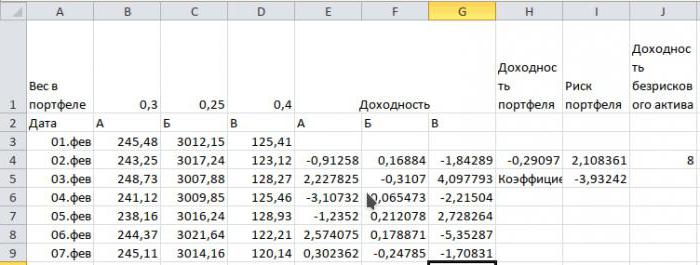
Таким образом, значение коэффициента Шарпа отрицательное, что свидетельствует о том, что портфель рискованный и требует пересмотра. Доходность по безрисковому активу выше, чем доходность по портфелю. Это говорит о том, что инвестору выгоднее положить деньги в банк под 8 % годовых, чем вкладывать в этот портфель.
Модифицированный коэффициент
В данном варианте расчета коэффициента Шарпа вместо стандартного отклонения применяется модифицированная мера риска, которая позволяет провести оценку потенциальных рисков динамики распределения прибыльности активов.
В данном случае расчет выполняется по формуле, указанной в статье.
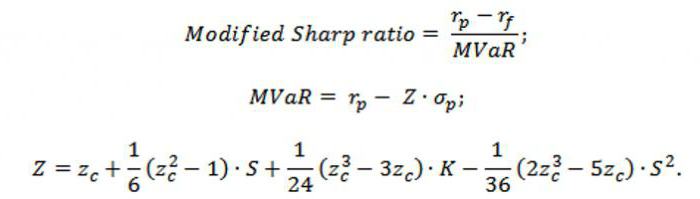
- r p – средняя прибыльность портфеля (актива);
- r f – средняя прибыльность актива с нулевым риском;
- σ p – стандартное отклонение прибыльностей актива (портфеля);
- S –эксцесс распределения прибыльностей;
- z c – куртозис распределения прибыльностей актива (портфеля);
- K – квантиль распределения того же показателя.
Данная модель включает в себя исключительно статистический расчет, что повышает адекватность оценки риска.
Недостатки коэффициента Шарпа
Основным достоинством данного коэффициента является то, что при его использовании можно увидеть, какой финансовый инструмент будет обеспечивать более плавную прибыльность, а какой — скачкообразную.
Но коэффициент не лишен недостатков, основных из которых 3:
- С его помощью рассчитывается усредненная прибыль в процентах за период, что в случае серии убыточных периодов является некорректным.
- При использовании данного коэффициента резкое колебание в любую сторону имеет негативный оттенок, поскольку рассматривается как риск.
- При расчете данного коэффициента серии убыточных и прибыльных сделок не учитываются, а это необходимо для оценивания эффективности торговли.
Коэффициент Сортино
Для нивелирования второго недостатка коэффициента Шарпа Сортино предложил его модификацию. У Шарпа рассматриваемый показатель учитывает как риск и положительные, и отрицательные изменения доходности. Коэффициент Сортино учитывает только отрицательные тенденции. Рассчитывается он так же, как и основной коэффициент, рассматриваемый в данной статье, но учитывается волатильность по прибыльностям актива или портфеля ниже минимально допустимой степени прибыльности.
В заключение
Таким образом, коэффициент Шарпа является статистическим показателем стабильности дохода актива (портфеля). В случае если инвестор хочет учитывать только отрицательную динамику в изменении доходности, необходимо использовать коэффициент Сортино.
Как рассчитать коэффициент шарпа в google таблицах

Понятие, экономический смысл и принципы расчета показателей эффективности (соотношения доходность/риск) инвестиционного портфеля — коэффициентов Шарпа, Сортино и Трейнора. Их сравнительная характеристика. Проиллюстрировано на динамике конкретных акций по итогам 2020 года.
Достижение требуемой доходности инвестпортфеля при меньшем уровне риска — одна из важнейших составляющих мастерства трейдера. Для оценки действенности таких усилий разработан ряд факторов, ключевыми из которых являются коэффициенты Шарпа, Трейнора и Сортино. Их применение позволяет сравнить профессионализм управляющих активами, а также проанализировать отдельные инструменты в разрезе “доходность/риск”.
Выбор акций
Для лучшего уяснения того, что представляют собой упомянутые показатели, как их посчитать и “пощупать”, используем их в исследовании акций, лидеров двух рейтингов 2020 года.
(По информации Finviz на 04.01.2021)
Компания с максимальной рыночной капитализацией (AAPL)
Первая пятерка акций[1]:

№ 1 — Apple (увы покойного) Стива Джобса. Капитализация $2,273 трлн. Отрыв от второго номера списка Microsoft Corporation — в 1,36 раза. 28,5 % от общей капитализации первой пятерки.
Ниже — график акций Apple с середины 2018 по декабрь 2020 года :

Компания с максимальным ростом акций (BTBT)
Реестр Finviz по фильтру “Perfomance +500%” по итогам 2020 года (на 04.01.21) возглавила малоизвестная фирма Bit Digital (тикер BTBT), подъем 4033%:

Весьма небольшое (что ожидаемо) предприятие в области программного обеспечения (Technology / Software — Application). 63 сотрудника, капитализация $884 млн (05.01.21), выручка $13 млн.

Динамика акций BTBT с марта 2018 по декабрь 2020 г.
Кстати, второй номер вышеприведенного перечня наш “летний” знакомый, производитель вакцин Novavax (NVAX), акции которого поднялись в прошлом году на волне COVID на 2383%.
1. Коэффициент Шарпа (The Sharpe Ratio)
1.1. Определение и формулы
Википедия вводит коэффициент Шарпа[2] (далее по тексту используется сокращение КШ) в качестве “показателя эффективности инвестиционного портфеля (актива), который вычисляется как отношение средней премии за риск к среднему отклонению портфеля”.
Источник дает следующее выражение для КШ (S):

R — доходность портфеля (актива);
Rf — доходность альтернативного вложения (как правило, берется безрисковая процентная ставка;
E[R-Rf] — премия за риск (математическое ожидание превышения доходности активов над доходностью от альтернативного вложения);

— стандартное (среднеквадратичное) отклонение (СКО) избыточной доходности [R-Rf] портфеля (актива). Var=D — дисперсия (формула 1-1).
[Далее по тексту вместо символа f используем принятый в литературе для обозначения безрисковых инвестиций символ j ( Rf=Rj — безрисковая ставка)]
В случае, когда Rj — константа на рассматриваемом периоде, Var[R-Rj]=Var[R].
КШ рассчитывается как для прогнозных значений, так и для анализа прошлых результатов. Для первого случая берется формула 1, применяющая матожидание, для второго подойдет более простая формула 2:

Здесь все достаточно прозрачно без дополнительных разъяснений. Можно и не вводить дополнительное соотношение, а ограничиться формулой 1, убрав запись математического ожидания E[. ].
Из формул понятно, что КШ имеет безразмерный характер и представляется в виде некоторого числа N или в процентах (N*100).
Коэффициент назван в честь его автора Уильяма Ф. Шарпа, лауреата Нобелевской премии по экономике 1990 г.
1.2. Экономический смысл
Что заключено в коэффициенте Шарпа? Каков его экономический или, если хотите, инвестиционно-экономический смысл?
Исходя из формул 1 и 2 напрашивается элементарная математическая интерпретация:
КШ — избыточная доходность инструмента/портфеля (превышение над безрисковой ставкой) на единицу риска.
Под риском (волатильностью) актива в инвестициях понимается его среднеквадратичное (стандартное) отклонение, приведенное к квадратному корню из временного периода.
Чем выше доходность портфеля и ниже его риск (СКО), тем выше КШ и наоборот. При стремлении риска к бесконечности, КШ ⇾ 0. При одинаковых доходностях портфелей, КШ выше там, где ниже принимаемый трейдером риск.
КШj. Очевидно, в таком случае лучше ничего не изобретать, а вкладывать деньги в госбумаги или размещать на банковский депозит.
Чем выше коэффициент Шарпа, тем лучше (прибыльнее и стабильнее) работает инвестор. Отдача выше (по крайней мере, не ниже), а испытываемые риски меньше. Хорошим считается КШ>1 — избыточная доходность перекрывает разброс/отклонение по портфелю/активу.
Введение в портфель актива с низкой степенью корреляции относительно других его составляющих (диверсификация), снижает общий риск портфеля без ущерба для его доходности, и приводит к повышению коэффициента Шарпа. Обычно не рекомендуется пополнять набор инвестиций инструментом, понижающим КШ.
1.3. Недостатки и ограничения
Слабые стороны КШ заключены в использовании им стандартного отклонения, как “генеральной” меры инвестиционного риска.
Во-первых, поведение доходности финансового актива, по мнению сторонников гипотез случайного блуждания и эффективного рынка не укладывается на 100% в рамки традиционных теории вероятности и математической статистики с их атрибутами: плотностью вероятности, дисперсией, СКО, корреляцией и пр.
Нормальное распределение прекрасно описывает картинку азартной игры. Но “Бог не играет в кости”. Крылатое выражение, приписываемое Альберту Эйнштейну в отношении квантовой механики, работает (должно работать?) и на фондовом рынке.
Применение стандартного отклонения учитывает выбросы доходности в “обе стороны”, как ниже, так и выше, некоего уровня — среднего значения или безрисковой ставки. Вряд ли инвестора будут сильно беспокоить случаи превышения над средней или “нулевой” планкой. Другое дело — скачки вниз. Подобный минус коэффициента Шарпа в известной степени устраняет коэффициент Сортино, оперирующий с “волатильностью вниз” (см. ниже).
Во-вторых, величины КШ могут существенно отличаться, в зависимости от выбранных таймфреймов. Усреднение по году будет давать меньшую волатильность, чем по месяцу, а по месяцу меньше, чем внутри дня. Таким образом, большие периоды будут генерировать лучшие коэффициенты Шарпа для одного и того же инструмента..
Правды ради, надо отметить, что данный момент касается почти любого технического показателя. Сравнение активов по тому или иному признаку (и КШ — не исключение) всегда следует проводить на одинаковых (сопоставимых) периодах. Совершенно недостаточно, если управляющий инвестфондом скажет: “Коэффициент Шарпа по моим портфелям устойчиво выше 1”. За какой интервал времени? Это важно.
2. Пример расчета коэффициента Шарпа
От теории переходим к практике. Сделаем попытку оценки коэффициента Шарпа для представленных выше акций Apple (AAPL) и Bit Digital (BTBT).
Период анализа: 29.02-31.12.2020 г. — одиннадцать котировок[3] по закрытию каждого месяца (последнего торгового дня месяца) с февраля по декабрь прошлого года включительно.
Доходность акции R по месяцу n (Rn) :
n — номера месяцев, пробегают целые числа от 3 до 12;
Pn — котировка акции на закрытии n-го месяца.
Безрисковая ставка Rj принимается равной средней доходности американских десятилетних облигаций (нот, Treasury note) — 10-Year Treasury в 2020 году, приведенная к одному месяцу (годовая ставка делится на 12): Rj =0,89/12=0,0742% в месяц[4].
2.1. BTBT
Результаты по коэффициенту Шарпа для акций BTBT представлены в Таблице 1:

Порядок заполнения таблицы изложен в комментариях к ней.
Комментарии к Таблице 1
Столбец 1 — месяцы 2020 года, по которым снималась информация для исследования.
Столбец 2 — котировка акции на закрытии n-го месяца — Pn в долларах.
Столбец 3 — месячная доходность (в %) акции Rn , вычисленная по формуле 3, и уменьшенная на безрисковую ставку Rj =0,0742%.
Столбец 4 — среднее арифметическое месячных доходностей из столбца 3 минус, опять же, Rj =0,0742%. Можно посчитать самостоятельно, сложив все десять чисел из третьего столбца и поделить сумму на 10. А можно применить статистическую функцию СРЗНАЧ из Google Таблиц. Имеем числитель для формулы КШ — 74,213%.
Столбец 5 — стандартное отклонение по доходностям столбца 3. Считать его вручную совсем грустно. Задействуем очередную статфункцию Google Таблиц — СТАНДОТКЛОН. Оставим за скобками вопрос, как именно считаем — по выборке или генеральной совокупности[5]. Здесь это не существенно. Получаем знаменатель для КШ — 102,828%.
Столбец 6 — искомый коэффициент Шарпа, частное от деления значения из столбца 4 на значение столбца 5 — 0,722
2.2. AAPL
Составим аналогичную таблицу — Таблицу 2 для акций Apple (AAPL):

Текстовые комментарии к Таблице 2 полностью идентичны пояснениям к таблице 1.
Столбец 4 — среднее арифметическое месячных доходностей из столбца 3 минус Rj , числитель для формулы КШ — 7,343%.
Столбец 5 — стандартное отклонение по доходностям столбца 3, знаменатель для КШ — 11,122%. Здесь также отклонение доходности превышает ее среднее.
Столбец 6 — коэффициент Шарпа, частное от деления значения из столбца 4 на значение столбца 5 — 0,660.
Несмотря на кажущееся резкое различие в динамике акций AAPL и BTBT — более или менее плавный рост Apple и одинокая декабрьская свеча по Bit Digital, коэффициенты Шарпа по ним примерно одинаковы: 0,66 и 0,722 соответственно. Разброс менее 10% в пользу BTBT.
3. Коэффициент Сортино (Sortino Ratio)
3.1. Определение и формулы
За формальной трактовкой термина вновь обратимся к профильной статье Википедии[6].
Коэффициент Сортино (далее по тексту применяется сокращение КC):
“Показатель, позволяющий оценить доходность и риск инвестиционного инструмента, портфеля или стратегии. Коэффициент Сортино рассчитывается аналогично коэффициенту Шарпа, однако вместо волатильности портфеля используется так называемая “волатильность вниз”. В этом случае волатильность рассчитывается по доходностям ниже минимального допустимого уровня доходности портфеля”.
Формула для КС (S) от Википедии:

R — средняя доходность портфеля;
T- минимально допустимый уровень доходности портфеля (как правило, то же самое Rj , фигурирующее в формуле 1). Другие наименования — “Целевая доходность” или английское Minimum Acceptable Return (MAR).
σ — “волатильность вниз”.
“Волатильность вниз” или “стандартное отклонение вниз” (Standard deviation of the downside) — изюминка КС. Упомянутый выше материал “Свободной электронной энциклопедии” дает следующее, широко цитируемое в сети выражение:

T — минимально допустимый уровень доходности, MAR.
Замечания по размерности КС повторяют комментарии к КШ (безразмерный, в %).
Ввел коэффициент американский экономист Фрэнк Сортино. Первое появление КС в финансовой прессе относят к 1980-81 гг.
3.2. Экономический смысл и особенности расчета
По сути, коэффициент Сортино — коэффициент Шарпа, заточенный под “плохой риск”, bad risk. Соблюдая структуру раздела об экономсмысле КШ можно сказать, что:
КС — избыточная доходность инструмента/портфеля (превышение над минимально допустимым уровнем доходности (MAR) / целевой ставкой) на единицу плохого риска или на единицу волатильности (отклонения) вниз.
Все что было сказано выше о коэффициенте Шарпа относится и к Сортино с поправкой на волатильность вниз. КС вырезает выбросы в сторону выше MAR, как ненужные. Какого инвестора будут “беспокоить” случаи опережения минимальной целевой ставки? А вот, когда ниже — другой дело. Картинка суживается и становится четче.
Требования к КС, несколько жестче, чем к КШ. Безусловно, для сколько-нибудь удовлетворительной стратегии, КС должно превышать 1. Иногда[7] говорят о минимальном КС=2, идеально КС>3.
Разберемся детальнее с практическим применением формулы 5. Ряд авторов сразу переходят от определенного интеграла с бесконечным нижним пределом к конечным суммам, считая все вполне очевидным. Тем не менее, “объяснение-подводка” не будет лишней.
Освежим геометрическую интерпретацию определенного интеграла. Согласно ей, интеграл в формуле 5 записывается таким образом:

Здесь f(xi) — плотность вероятности, а f(xi)Δxi — вероятность достижения доходности xi . Произведение этой вероятности на квадрат отклонения xi от Т (для xii ниже Т (от “минус бесконечности” до Т) рассматривается как некая “дисперсия[8] вниз” по массиву xi . Взяв из нее квадратный корень (возведя в степень 1/2) получаем “СКО, волатильность вниз”. Кавычки уместны, так как разности берутся не от матожиданий (средних величин), а от целевой ставки (MAR).
Дав подобное толкование интеграла из формулы 5 можно легко перейти к традиционным выражениям для вычисления стандартного отклонения[9].
Важный момент, на который обращают внимание для КС. Знаменатель n (n-1) в соотношениях для волатильности должен учитывать всю шкалу доходностей инструмента/портфеля, а не только те позиции, где она ниже MAR. У нас по BTBT и AAPL всегда n=10.
Еще одна интересная математическая деталь коэффициента Сортино. Если нет ни одного падения доходности портфеля/бумаги ниже MAR, то КС=∞ (нулевой знаменатель). На практике, для инвестиций, дающих отдачу выше MAR, КС не нужен, применяются коэффициенты Шарпа или Трейнора (см. ниже).
4. Пример расчета коэффициента Сортино
Преамбула, в целом, та же, что и для коэффициента Шарпа.
Пробежимся по ключевым моментам.
Акции Apple (AAPL) и Bit Digital (BTBT). Период анализа тот же 29.02-31.12.2020 г. Для доходностей бумаг Rn работает та же формула 3.
В качестве минимально допустимого уровня доходности (MAR) / целевой ставки для выборки по волатильности вниз принимаем ту же Rj =0,89/12=0,0742% в месяц (10-Year Treasury).
4.1. BTBT
Структура таблиц с данными по КС повторяет матрицу для КШ с необходимыми дополнениями.

Комментарии к Таблице 3:
Столбцы 1-4 — идентичны тем же столбцам Таблицы 1, включая числовую информацию.
Столбец 5 — в ячейках проставляется месячная ставка MAR=0,0742%.
Столбец 6 — разница между MAR (столбец 5) и месячной доходностью акции (столбец 3), в том случае, если доходность по акции ниже MAR. В противном случае, вносится 0.
Столбец 7 — берется квадрат разницы для каждой ячейки. Ниже подбивается сумма по столбцу, еще ниже — делится на 10 (общее количество наблюдений). Получаем число 165,281. Размерность — “проценты в квадрате”.
Столбец 8 — волатильность вниз, вычисляется квадратный корень из 165,281, имеем 12,856%.
Столбец 9 — искомый коэффициент Сортино, частное от деления значения из столбца 4 на значение столбца 8 — 5,773.
4.2. AAPL
Теперь Таблица 4 — коэффициент Сортино для акций Apple (AAPL):

По архитектуре таблицы комментировать особенно нечего, все аналогично Таблице 3. Но вот результат удивляет. КС для Apple (1,683) меньше КС для Bit Digital (5,773) в 3,43(!) раза. Различие не на 10%, как по коэффициенту Шарпа (тоже, кстати в пользу BTBT), а на 243%. Вовсю дала о себе знать мощная среднемесячная доходность BTBT по 2020 году — 74% против 7% AAPL. При этом, обе акции показали одинаковое количество убыточных месяцев (по три), что уравняло вклад волатильности вниз относительно средней доходности инструмента.
5. Коэффициент Трейнора (Treynor Ratio)
5.1. Определение и формулы
Замыкает тройку показателей “доходность/риск” коэффициент Трейнора (далее по тексту используется сокращение КТ), соотносящий доходность инструмента/портфеля с систематическим риском — бета-коэффициентом.
“Коэффициент Трейнора — отношение средней доходности, превышающей безрисковую процентную ставку, к систематическому риску β”.
Как и по коэффициенту Шарпа имеют место две формулы.
Согласно Википедии (с матожиданием):

Символы в формулах 7 и 8 объяснены ранее по КШ. Rf=Rj — безрисковая ставка, β — бета-коэффициент.
Любопытно, что КТ, в отличие от КШ и КС приобретает размерность. В числителе формул 7 и 8 стоит доходность актива/портфеля по тому или иному таймфрейму, интервалу времени в процентах годовых, квартальных, месячных и т.д. В знаменателе — безразмерная величина β. Таким образом, размерность коэффициента Трейнора это размерность числителя — годовые, квартальные, месячные и прочие проценты.
КТ был разработан американцем Джеком Трейнором — одним из творцов модели Ценообразования капитальных активов (CAPM).
5.2. Экономический смысл и ограничения в применении
Сохраняя единообразие относительно предыдущих разделов, можно заключить, что
КТ — избыточная доходность инструмента/портфеля (превышение над безрисковой ставкой) на единицу систематического (рыночного) риска (бета-коэффициента).
Вспомним, как вводится β в формуле Шарпа (не путать с КШ!) CAPM:

Иногда вместо разности между доходностями рынка (индексом) и безрисковой ставкой фигурирует просто индекс, смотрите формулу 1 раздела “Бета-коэффициент ценной бумаги” статьи о бета-коэффициенте.
Чем круче бумага/портфель реагируют на движение индекса (чем выше ее/его β), тем ниже коэффициент Трейнора, при сопоставимых уровнях доходности. Если два инструмента демонстрируют одинаковую доходность, КТ будет выше у того, чья β будет ниже.
КТ показывает насколько эффективно инвестор способен перекрыть (компенсировать) общий рыночный, систематический риск.
Математически идеальным для КТ представляется “почти” β-нейтральный портфель. Если быть точнее, портфель, β которого стремится к нулю из положительной области (β⇁+0). Тогда КТ неограниченно растет.
Но вот нулевые и отрицательные КТ особой смысловой нагрузки не несут.
Рассмотрим возможные случаи КТ
Дополнительные ограничения на КПД коэффициента Трейнора накладывают множественные вариации методик оценки β, и, как следствие — вероятная путница в итоговых сверках.
Ключевой аспект — какой индекс выбрать в качестве Rm (формула 9)? Помимо S&P500 и промышленного Доу-Джонса (DJIA) существуют десятки, если не сотни “фондовых маяков”, компонентов линейки тех же S&P, Доу, NASDAQ, STOXX, MSCI и т.д. и т.п. + ведущие национальные индексы типа FTSE, DAX, RTS и прочие с их обширными семействами.
Нужно самым тщательным образом приводить все к некой единой базе, единообразному массиву входных данных, а главное — опираться на один фондовой индекс (рыночный бенчмарк). Или, не вдаваясь в нюансы, черпать сведения строго с одного и того же источника.
6. Пример расчета коэффициента Трейнора
Торговые платформы, скринеры акций и иные специализированные инвестиционно-финансовые ресурсы часто предлагают свои варианты β. Кстати, это может касаться и обсуждаемых коэффициентов Шарпа, Сортино и Трейнора.
Бету вполне можно посчитать “вручную” через Excel или Google таблицы. Порядок представлен здесь.
Для получения β в данном материале обратимся к используемому в нем сайту Finviz.
Он не дает сколько-нибудь конкретную информацию, какую именно бету, по какому индексу, он “рисует”. В справке ресурса сказано буквально следующее: “ — мера волатильности цены акции относительно рынка. Актив с бета-коэффициентом 0 никак не коррелирует с рынком. Положительная бета — актив обычно следует за рынком. Отрицательная бета — актив движется против рынка, снижается в цене, если рынок идет вверх и наоборот”.
Все. Хорошее описание сути β, не больше. Для сравнения коэффициентов Трейнора по двум акциям просто возьмем их беты из Finviz, без лишних вопросов.
К сожалению, Finviz не выдает β для акций BTBT. Возможно, история котировок бумаги недостаточна полна для корректного вычисления ресурсом показателя.
Заменим акции BTBT в нашем анализе на бумаги производителя вакцин — биотехнологическую компанию Novavax (NVAX). Выбор не случаен. NVAX — № 2 списка компаний, показавших максимальный рост в 2020 году — 2383%.

Динамика акций NVAX с середины 2018 по начало 2021 г.
6.1. AAPL
Расчет коэффициента Трейнора начнем с акций Apple, массив котировок которых уже имеется. Результат для КТ представлен в Таблице 5:

Коэффициент Трейнора (столбец 6) дается приведенным к месяцу (смотрите замечание) — 5,782%. Где взять бету (столбец 5) в Finviz понятно из скриншота ниже:

Для того чтобы выйти на нужную веб-страницу по акции (график+показатели, включая β) следует набрать ее тикер в поисковой строке в верхнем левом углу главной страницы Finviz.
6.2. NVAX
Подставив в шаблон для коэффициента Трейнора котировки по акциям NVAX[3] и взяв из Finviz (смотрите предыдущий абзац) β=1,81, получим Таблицу 6 с КТ для NVAX — 18,018%:

Что называется, “пользуясь случаем”, подольем котировки NVAX в разработанные ранее шаблоны в Google таблицах, и посчитаем для Novavax коэффициент Шарпа (Таблица 7) и коэффициент Сортино (Таблица 8). Получим КШ = 0,539:


Заключение
Сведем полученные значения трех коэффициентов по трем акциям в единую Таблицу 9:

Безусловный лидер по коэффициентам Шарпа и Сортино — производитель программного обеспечения, компания Bit Digital (тикер BTBT), акции которой показали наивысший подъем в 2020 году.
По КТ отрыв не слишком велик: 9% от AAPL и 34% от NVAX. Но по коэффициенту Сортино преимущество весьма ощутимо. КС BTBT превышает КС NVAX в 2,4 раза (на 140%), а КС AAPL — в 3,4 раза (на 240%).
Надо отметить, что коэффициент Сортино NVAX превышает показатель AAPL несмотря, на то, что у биотехнологов было целых пять “отрицательных” месяцев из десяти против трех у Apple.
“Аутсайдер” обзора — крупнейшая по капитализации компания Apple. Системообразующее звено двух базовых фондовых индексов — S&P 500 и промышленного Доу-Джонса проиграло в рейтинге обоим соперникам.
Опять же по коэффициенту Шарпа немного, но по Сортино и Трейнору более, чем достаточно. Так, коэффициент Трейнора AAPL уступает КТ Novavax (NVAX) в 3,1 раза. И как замечено выше, коэффициент Сортино Apple меньше КС BTBT в 3,4 раза.
Первоисточниками определений терминов, понятий, явлений, вводимых по тексту, являются профильные статьи Википедии/Wikipedia, указанные в Списке источников к публикации (для переводов — возможны трактовки автора исходного материала), если не оговорено иное.
- Компания Alphabet представлена двумя видами акций (тикеры GOOG и GOOGL).
- Коэффициент Шарпа уже фигурировал в материалах сайта Rusforexclub, смотрите, например, раздел “Тестирование” статьи “Моделирование торговых стратегий. Часть 2 Процесс”.
- Данные Yahoo.Finance. По Apple котировки представлены с учетом выплаченных дивидендов и проведенного сплита (расщепления).
- Смотрите источник 6.
- Тонкости подхода смотрите здесь.
- Смотрите источник 7.
- Смотрите источник 11.
- Смотрите формулу 9 раздела «Дисперсия” статьи “Основы теории вероятностей для инвестора. от понятия вероятности до нормального распределения”.
- Смотрите формулы 13 и 14 раздела ”Среднеквадратичное (стандартное) отклонение” статьи “Основы теории вероятностей для инвестора. от понятия вероятности до нормального распределения”.
Список источников (Википедия/Wikipedia, если не оговорено иное)
- “Коэффициент Шарпа”.
- “The Sharpe ratio explained”, Ig.com, 17.01.2019.
- “What Is the Sharpe Ratio”, J. Fernando and A. Drury, Investopedia, 28.12.2020.
- “Коэффициент Шарпа”, Азбука трейдера (Azbukatreydera.ru).
- “United States Treasury security”.
- “10 Year Treasury Rate — 54 Year Historical Chart”, Macrotrends.net
- “Коэффициент Сортино”.
- “Sortino Ratio”, W. Kenton and M. James, Investopedia, 09.08.2020.
- “Коэффициент Сортино”, Азбука трейдера (Azbukatreydera.ru).
- “Коэффициент Сортино”, Smart-lab
- “Что такое коэффициент Сортино (Sortino ratio) и что он показывает”, А. Нагорский, Stolf.today
- “Treynor Ratio”, W. Kenton and M. James, Investopedia, 14.10.2020.
CAPM — Capital Asset Pricing Model
MAR — Minimum Acceptable Return
КС — коэффициент Сортино
КТ — коэффициент Трейнора
КШ — коэффициент Шарпа
СКО — среднеквадратичное (стандартное) отклонение, σ
Коэффициент Шарпа. Что это. Формула расчета. Пример в Excel
Рассмотрим один из классических коэффициентов оценки паевых инвестиционных фондов (ПИФов) и инвестиционных портфелей – коэффициент Шарпа.
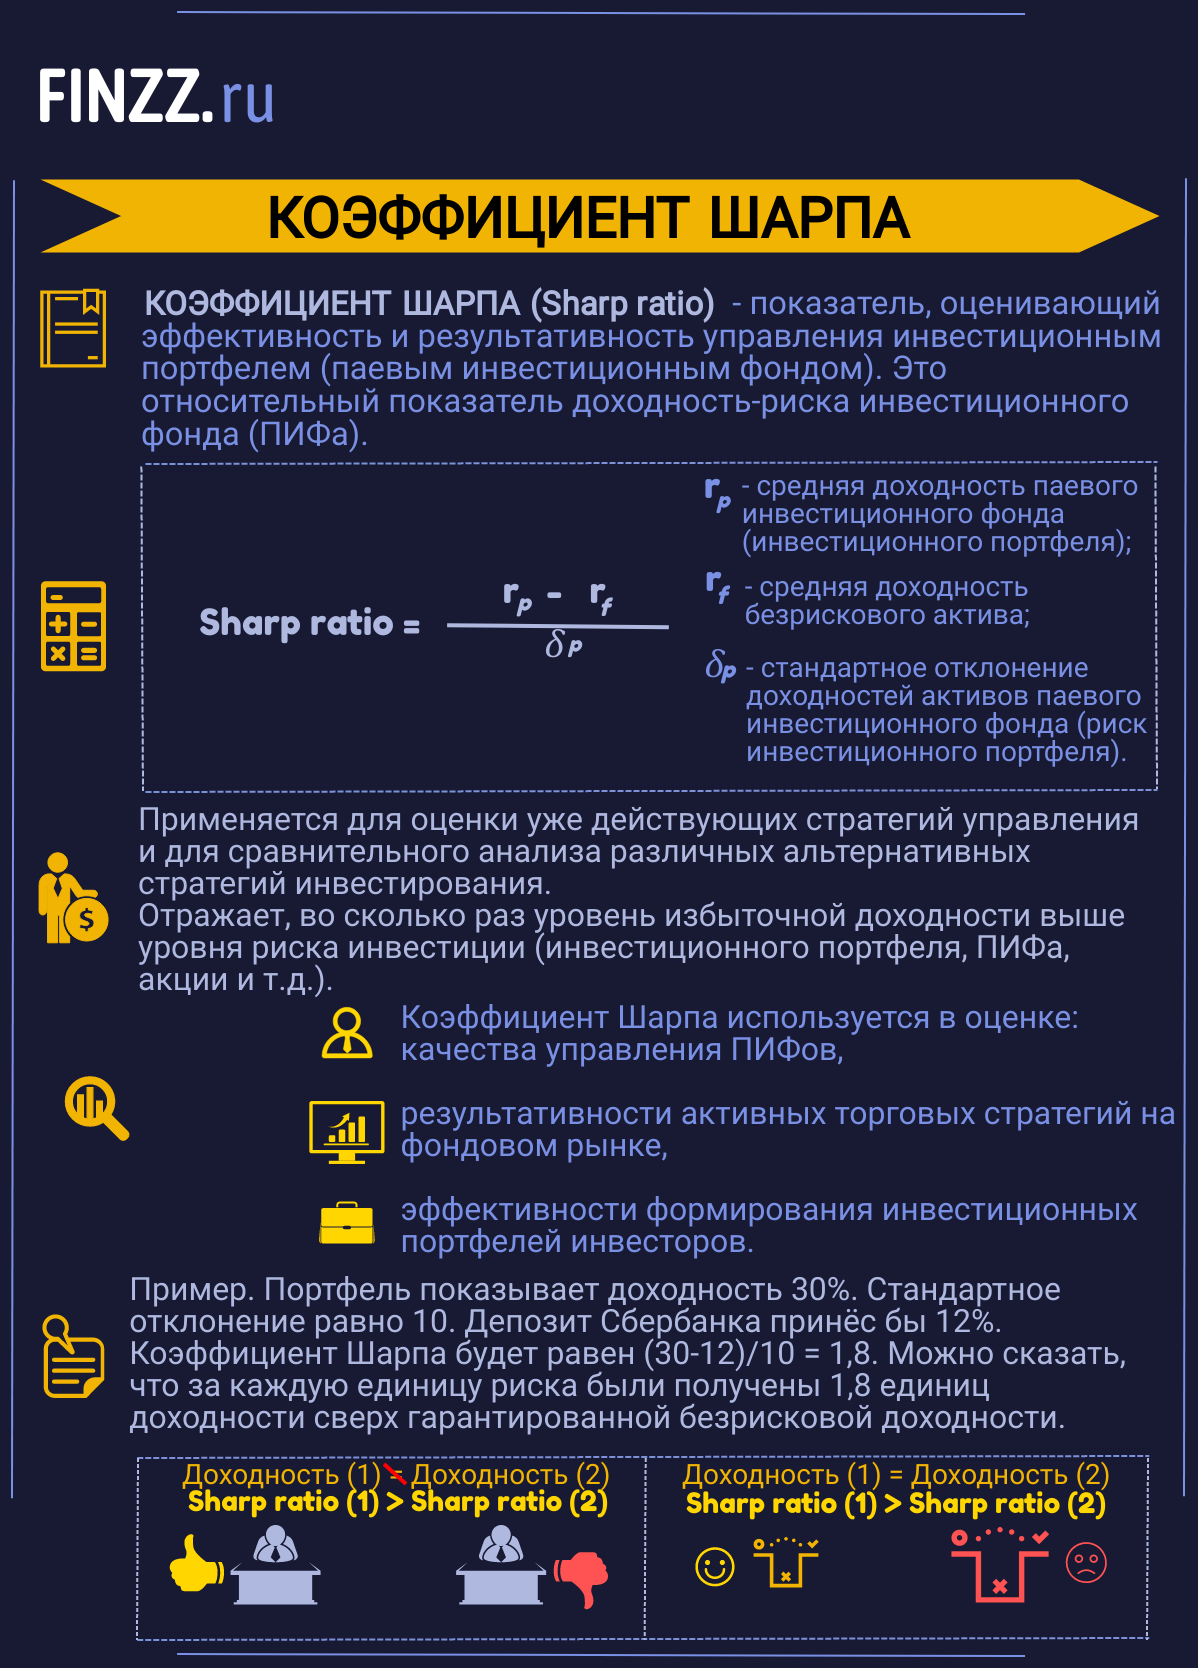
Коэффициент Шарпа (англ. Sharp ratio) – это показатель оценивающий эффективность и результативность управления инвестиционным портфелем (паевым инвестиционным фондом). Данный коэффициент был разработан У. Шарпом в 1966 году и применяется для оценки, как уже действующих стратегии управления, так и для сравнительного анализа различных альтернативных стратегий инвестирования.
Коэффициент Шарпа используется в оценке: качества управления паевых инвестиционных фондов (ПИФов), результативности активных торговых стратегий на фондовом рынке, эффективности формирования инвестиционных портфелей инвесторов.
Коэффициент Шарпа представляет собой относительный показатель доходность-риска инвестиционного фонда (ПИФа) и отражает во сколько раз уровень избыточной доходности выше уровня риска инвестиции (инвестиционного портфеля, ПИФа, акции и т.д.).
Инфографика. Коэффициент Шарпа (основные моменты)
Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Формула расчета коэффициента Шарпа
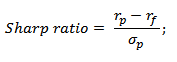
где:
rp – средняя доходность паевого инвестиционного фонда (инвестиционного портфеля);
rf – средняя доходность безрискового актива;
σp – стандартное отклонение доходностей активов паевого инвестиционного фонда (риск инвестиционного портфеля).
Рассмотрим более подробно, как рассчитать каждый из показателей формулы.
 |
★ Excel таблица для формирования инвестиционного портфеля ценных бумаг (рассчитай портфель за 1 минуту) + оценка риска и доходности |
| |
★ Программа InvestRatio — расчет всех инвестиционных коэффициентов в Excel за 5 минут (расчет коэффициентов Шарпа, Сортино, Трейнора, Калмара, Модильянки бета, VaR) + прогнозирование движения курса |
Расчет доходности безрискового актива
Для оценки избыточной доходности, которую получил инвестор необходимо рассчитать минимальную возможную доходность, которую он мог бы получить при вложении в абсолютно надежные активы. Именно избыточная доходность отражает качество управления и эффективность принимаемых решений менеджером паевого инвестиционного фонда.
Существуют несколько способов оценки доходности безрискового актива:
- Доходность банковского вклада наиболее крупных и надежных банков РФ. К таким банкам можно отнести Сбербанк, Альфа-банк, ВТБ 24.
- Доходность безрисковых государственных ценных бумаг (ГКО, ОФЗ в России, 10 летние облигации для США), которые обладают максимально возможной надежностью по рейтингам международных рейтинговых агентств Moody’s, Standard&poor’s и Fitch.
В результате необходимо сопоставить доходность полученную за счет управления рискованными ценными бумагами и минимальный уровень доходность абсолютно надежного актива.
Оценка паевого инвестиционного фонда по коэффициенту Шарпа
Оценка показателя Шарпа представлена в таблице ниже. К примеру, если показатель больше единицы, значит уровень избыточной доходности выше нежели существующий риск фонда или инвестиционного портфеля. Оценка показателя позволяет выбрать наиболее инвестиционно привлекательные фонды, портфели или стратегии для вложения.
| Значение показателя | Оценка эффективности управления |
| Sharp ratio >1 | Высокая результативность управления паевым инвестиционным фондом или портфелем. Данный фонд привлекателен для вложения |
| 1>Sharp ratio >0 | Уровень риска выше, нежели значение избыточной доходности паевого инвестиционного фонда. Необходимо рассмотреть другие показатели инвестиционной привлекательности фонда |
| Sharp ratio | Уровень избыточной доходности отрицательный, целесообразнее вложить в безрисковый актив с минимальным уровнем риска |
| Sharp ratio1 > Sharp ratio2 | Первый паевой инвестиционный фонд более привлекателен для вложения, чем второй |
Пример выбра паевого инвестиционного фонда по коэффициенту Шарпа
Информацию о существующих фондах можно получить на сайте nlu.ru (национальная лига управляющих). Заходим на сайт и выбираем раздел «АНАЛИТИКА».→ «Коэффициент» → «Коэффициент Шарпа». В системе есть возможности отфильтровать по различным параметрам фонды: по типу, по управляющей компании, по категории и дате.
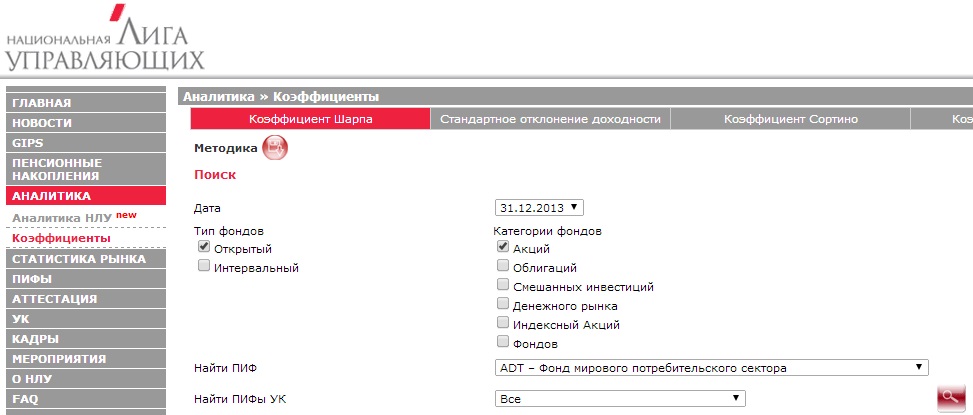
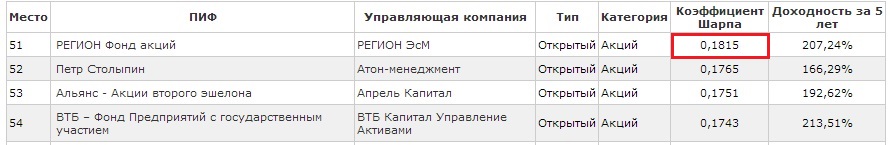
На рисунке ниже будет отражаться ранжирование всех паевых инвестиционных фондов по коэффициенту Шарпа. Так фонд «РЕГИОН Фонд акций» имеет максимальное значение коэффициента Шарпа, что свидетельствует о высоком качестве управления.
Пример оценки коэффициента Шарпа для инвестиционного портфеля
Если вы формируете сами инвестиционный портфель и вам необходимо сравнить различные портфели ценных бумаг, то для этого необходимо получить котировки изменения всех акций входящий в портфель, рассчитать их доходность и общий риск портфеля. Рассмотрим более подробно пример расчета коэффициента Шарпа в программе Excel.
Получить котировки можно с сайта finam.ru в разделе «Про рынок» → «Экспорт данных». Возьмем портфель из трех акций: ОАО «Газпром», ОАО «ГМК Норильский Никель» и ОАО «Сбербанк». Для каждой акции оценим долю в общем портфеле, так у Газпрома – 0,3, ГМК Нор. Никель – 0,5 и Сбербанк – 02. Для анализа брались котировки в течение года с 31.01.2014 – 31.01.2015.
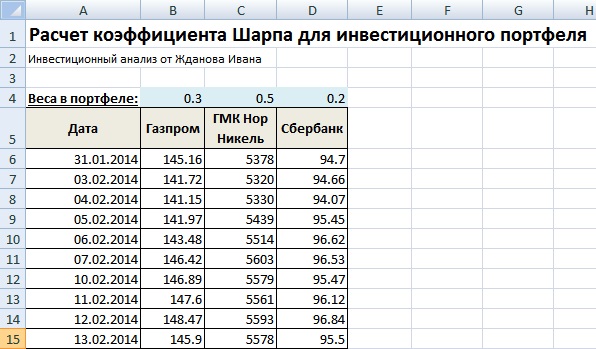
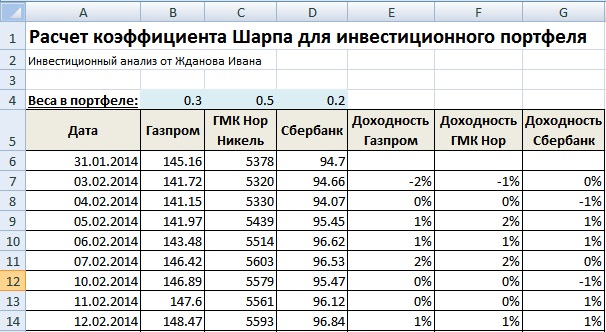
На следующем этапе необходимо рассчитать доходность по каждой ценной бумаге портфеля. Для этого воспользуемся формулой в Excel:
Доходность акции Газпром =LN(B7/B6)
Доходность акции ГМК Нор. Никель =LN(C7/C6)
Доходность акции Сбербанк =LN(D7/D6)
Далее необходимо рассчитать параметры коэффициента: доходность и риск портфеля в целом, а также оценить безрисковую доходность. Доходность портфеля представляет собой взвешенную сумму среднеарифметических дневных доходностей, риск портфеля равен взвешенной сумме стандартных отклонений доходностей акций.
Безрисковая доходность была взята как годовая процентная ставка по депозиту в банке и составляет 12%. Воспользуемся следующими формулами оценки:
Доходность портфеля =СРЗНАЧ(E7:E256)*B4+СРЗНАЧ(F7:F256)*C4+СРЗНАЧ(G7:G256)*D4
Риск портфеля =СТАНДОТКЛОН(E7:E256)*B4+СТАНДОТКЛОН(F7:F256)*C4+СТАНДОТКЛОН(G7:G256)*D4
Коэффициент Шарпа =(H7-J7)/I7
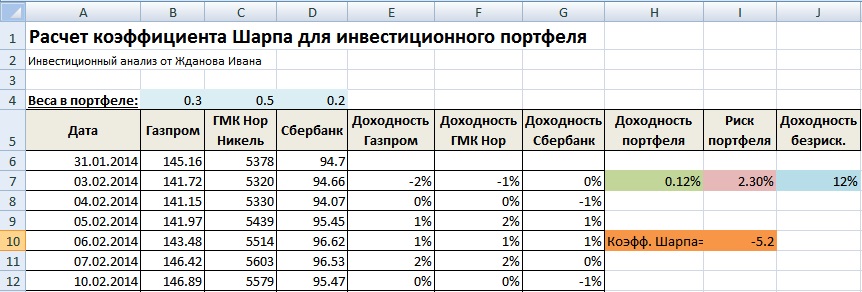
Как мы видим значения показателя Шарпа отрицательное, это говорит о том, что данный инвестиционный портфель сформирован неправильно и его следует пересмотреть. Доходность по безрисковому активу оказалась выше, чем сама доходность по акциям. Инвестору целесообразнее было вложиться в безрисковый актив нежели активно управлять и нести дополнительные риски. Более подробно узнать про коэффициенты оценки эффективности инвестиций вы можете в статье: «Оценка эффективности инвестиций, инвестиционного портфеля, акций на примере в Excel«.
Модифицированный коэффициент Шарпа
Классический коэффициент Шарпа имеет ряд недостатков, которые решены в его модификации. Модификация показателя главным образом затрагивает изменение оценки риска инвестиционного портфеля. Для оценки риска используется не только стандартное отклонение как мера изменчивости доходности портфеля, а модифицированная мера риска VaR (Value at Risk). Данная мера позволяет оценить более реалистично будущие убытки за счет оценки характера распределения исторической доходности акций. Формула расчета его следующая:
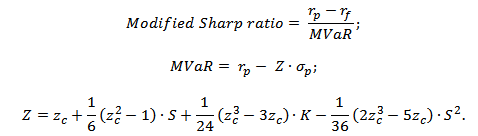
где: rp – средняя доходность инвестиционного портфеля; rf – средняя доходность безрискового актива; σp – стандартное отклонение доходностей инвестиционного портфеля; S –эксцесс распределения доходностей; zc – куртозис распределения доходностей портфеля; K – квантиль распределения доходностей.
Оценка риска в данной модели основывается исключительно на статистическом расчете, что позволяет более адекватно оценить риски инвестиционного портфеля или паевого инвестиционного фонда.
| |
★ Программа InvestRatio — расчет всех инвестиционных коэффициентов в Excel за 5 минут (расчет коэффициентов Шарпа, Сортино, Трейнора, Калмара, Модильянки бета, VaR) + прогнозирование движения курса |
Где применяется коэффициент Шарпа
Одним из направлений применения коэффициента Шарпа является сравнение и оценка эффективности инвестиционных портфелей, Фондов (ETF, REIT и др.), торговых стратегий. Сравнить инвестиционные портфели только по полученной доходности или только по риску (убыткам) не грамотно. Поэтому для определения результативности используется интегральный показатель, включающий доходность и риск. Чем выше значение коэффициента Шарпа, тем эффективнее инвестиционный портфель.
Смоделировать портфель можно в сервисе portfoliovisualizer.com. Для этого возьмем акции «большой четверки»: Apple (APPL), Google (GOOG), Amazon (AMZN), Facebook (FB). Первый портфель создадим без оптимизации весов акций. У каждой акции будет равный вес по 25%. Второй портфель оптимизируем по максимизации коэффициента Шарпа.

В оптимизированном портфеле изменятся веса акций ↓
| Тикер | Название | Вес нового портфеля |
| AMZN | Amazon. | 44.29% |
| GOOG | Alphabet | 5.43% |
| FB | 27.11% | |
| AAPL | Apple | 23.18% |
В таблице ниже представлены доходности и риски за 10-й период. Как видим, несмотря на небольшое увеличение волатильности портфеля, прибыльность выше.
| Портфель | Доходность за 10 лет | Риск (средняя волатильность) | Коэффициент Шарпа |
| Портфель с равными весами | 840% | 20,8% | 3,06 |
| Оптимизированный портфель | 1030% | 22,6% | 3,20 |
Наши портфели имеют коэффициент Шарпа больше 3, это говорит о том, что подобранные акции позволяют создавать доходность в 3 раза превышающую риски (выраженные в волатильности).
На рисунке ниже отражена динамика доходности первого и второго портфеля.

Проблема коэффициента Шарпа
Один из недостатков коэффициента Шарпа является использование за меру риска — стандартное отклонение (σ). Эта статистический критерий показыает измнчивость доходностей и отражает отклонение от среднеарифметического доходностей как в положительную, так и отрицательную сторону. Но ведь отклонение в положительную сторону выгодно инвестору и его можно считать как прибыль. Решение данного противоречия измерения риска предложил Сортино, который заменил стандарное отклонение — «стандартным отклонением вниз». Более подробно про коэффициент Сортино читайте в статье: → Коэффициент Сортино. Интерпретация. Пример расчета.
Резюме
Коэффициент Шарпа является классическим показателем оценки результативности управления инвестиционным портфелем, паевым инвестиционным фондов или даже вложения в отдельную акцию. Чем выше значения показателя, тем большая сверхдоходность была получена управляющим. Для быстрой оценки коэффициента Шарпа можно воспользоваться сервисом «НЛУ», а для оценки стратегии собственного инвестиционного портфеля необходимо провести расчет в Excel. Модификация показателя позволяет решить вопрос более реалистичной оценки риска за счет использования статистических показателей распределения исторической доходности. С вами был Иван Жданов.
Автор: к.э.н. Жданов Иван Юрьевич
| Оценка стоимости бизнеса |
Финансовый анализ по МСФО |
Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel |
Оценка акций и облигаций |
Коэффициент Шарпа: оценки торговой стратегии
Оценка эффективности стратегии Форекс с помощью коэффициента Шарпа
Как оценить эффективность торговой системы или стратегии на рынке Форекс. Коэффициент Шарпа: суть, формула расчета, практические примеры расчетов вручную и с помощью Excel
Как оценить эффективность стратегии? Доходность — это еще не основной показатель, так как при высокой доходности растут и риски. Оценить эффективность стратегии управления капиталом с учетом уровня риска позволяет коэффициент Шарпа, используемый для анализа экономики предприятия на фондовых и валютных рынках. Его применение позволяет сравнить, насколько риск по предлагаемой стратегии выше в сравнении с безрисковыми вложениями и стоит ли этот риск полученного дохода. Что такое коэффициент Шарпа, как он рассчитывается, практический пример сравнения эффективности двух стратегий с расчетами в Excel — все это вы найдете в этом обзоре.
Оценка эффективности торговой системы с помощью коэффициента Шарпа
Скажите, как вы оцениваете эффективность торговой системы (стратегии, советника)? Как показывает практика, начинающие трейдеры об этом особо не задумываются. Они просто начинают торговать по стратегии на демо счете: получили прибыль — стратегия эффективная, слили депозит — неэффективная. Профессиональные, успешные трейдеры начинают анализировать кривую эквити, тестируют стратегию на разных валютных парах, оценивают соотношение прибыльных и убыточных сделок, максимальную просадку и т.д. (Подробнее о методах анализа читайте здесь). И есть те, кто помнит: чем больше прибыль, тем больше риск. Возникает вопрос: как разработать стратегию, оптимальную с точки зрения дохода и риска? Что лучше: минимум или максимум прибыли и риска? Здесь на помощь приходит коэффициент Шарпа.
Из этого обзора вы узнаете:
- Что такое коэффициент Шарпа, зачем и когда он используется.
- Как рассчитать вручную коэффициент Шарпа. Практический пример оценки эффективности стратегии.
- Усовершенствованный коэффициент Шарпа (модификации и дополнения к инструменту).
Что такое коэффициент Шарпа
Предположим, есть две стратегии инвестирования: банковские депозиты с процентной ставкой 8% годовых и инвестирование в криптовалюты, где доходность за год может составить более 1000%. С точки зрения прибыли инвестиции в криптовалюты кажутся более привлекательными, но вспомним, что в 2018 году ВТС потерял более 80% стоимости, тогда как банковские депозиты принесли своим инвесторам стабильный годовой доход. В краткосрочной перспективе криптовалюты оказались в более выгодном положении, но из-за высокого риска через год криптовалютные инвесторы потерпели убытки, тогда как «депозитчики» получили стабильный плюс.
Идея расчета этого коэффициента принадлежит нобелевскому лауреату Уильяму Шарпу, который первым смог предложить достаточно простую модель оценки рисков по отношению к прибыли. В 1990 году за свою модель оценки финансовых активов (САРМ) он получил премию, а разработанный им коэффициент сегодня применяется не только в инвестировании и трейдинге, но и в экономике предприятия.
Что позволяет сделать коэффициент Шарпа:
- Сравнить соотношение риска и прибыли различных вариантов инвестирования.
- Оценить эффективность стратегий внутри одного варианта инвестирования (соотношение риска и прибыли разных инвестиционных портфелей, стратегий Форекс, советников и т.д.).
- Определить более привлекательную с точки зрения минимизации риска стратегию при одинаковой доходности.
Коэффициент Шарпа показывает, насколько больше приносит стратегия доход в сравнении с базовой процентной ставкой, вложения в которые считаются полностью безрисковыми. Формула коэффициента следующая:
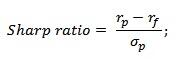
- rp — доходность актива за фиксированный период. В качестве периода может браться день, месяц, год. Можно использовать не цифру доходности, а ее прирост в сравнении с предыдущим периодом. Так как коэффициент не лишен недостатков, рекомендуется рассчитывать коэффициент разными способами для разных периодов, составив в конечном итоге цифровой массив для каждой стратегии. Для депозитов доходность — это банковская ставка, для Форекса — это данные МТ4, которые можно увидеть, например, в бэктесте.
- rf — безрисковый доход. В теории это тот доход, который может получить инвестор гарантированно, то есть с нулевым риском. На практике любая инвестиция — это в той или иной степени риск. Потому, оценивая инвестиционный портфель, его доход сравнивают с казначейскими облигациями США, считающимися одним из самых надежных инструментов мира. Для валютных активов можно брать учетную ставку или базовую ставку по депозиту. Главное, чтобы для каждой стратегии инвестирования брались сравнительно одинаковые данные. Например, если оценивается эффективность инвестирования в акции компаний Германии, то для сравнения с депозитами или инвестициями в евро необходимо брать аналогичные данные по Германии, а не, предположим, США.
- σp — стандартное отклонение. Вручную рассчитывается следующим образом: предположим, есть доходность за 5 периодов. Находим среднее арифметическое доходности. Вычитаем его из доходности за каждый период. Результат за пять периодов возводим в квадрат, складываем, делим на количество периодов минус «1» (5-1 = 4 в данном случае). Из результата берем квадратный корень. В Excel можно использовать функцию СТАНДОТКЛОН.
При сравнении стратегий в Форексе безрисковый доход отсутствует, так как на внебиржевом рынке нет эталона с практически нулевым риском. В МТ4 коэффициент Шарпа для торговли на рынке Форекс — это соотношение средней арифметической прибыли (усредненный доход за период) к стандартному отклонению. Насколько такой подход оправдан — вопрос риторический. Ведь отсутствие безрискового дохода завышает коэффициент, искажая результат. Если речь идет о сравнении инвестирования на Форексе в разные валютные пары, то его действительно можно не учитывать. Но если сравнивается Форекс и фондовый рынок, имело бы смысл брать для Форекса такой же безрисковый доход, как и для акций (например, уже указанная выше доходность казначейских облигаций).
Стандартное отклонение в Форексе — это параметр волатильности актива за анализируемый период времени. Если в числителе используется доходность за 6 месяцев, то и параметр волатильности берется аналогичный.
Какой должен быть коэффициент Шарпа:
- От 1 и выше — оптимальное значение для эффективной стратегии или результативности управления инвестиционным портфелем. Чем больше коэффициент, тем лучше.
- От 0 до 1 — стратегия далека от оптимальной, присутствуют завышенные риски, но ее использование возможно.
- Меньше 0 — использование стратегии не рекомендуется, управление инвестиционным портфелем неэффективно.
Если у двух стратегий при одинаковой доходности коэффициент Шарпа у второй стратегии выше, это значит, что трейдеры, которые работают по ней, идут на меньший риск.
Пример расчета эффективности стратегии с помощью коэффициента Шарпа
Пример 1. Это очень упрощенный («на глаз») пример расчета, который используется для поверхностного анализа. Предположим, что по стратегии есть следующие вводные условия:
- Начальный депозит — 150 долл. США.
- Период торговли — 1 неделя.
- Доходность — 20% (30 долл. США).
- Волатильность — 50 пунктов. Если стандартное отклонение применяется больше на фондовом рынке, то в Форексе есть подход использования волатильности, в формулу которой входит историческая волатильность, среднее арифметическое, количество анализируемых свечей и количество изменений цены. Проще воспользоваться калькулятором волатильности.
Коэффициент Шарпа равен 30/50 = 0,6.
Значение коэффициента нельзя назвать хорошим, но стратегия может быть применена на практике. Правда, есть нюанс: если при небольшой волатильности трейдер каким-то образом получает сравнительно высокий доход, имеет смысл разобраться со стратегией детальнее. Низкая волатильность — это флэт, а на флэте много не заработаешь.
Пример 2. В предыдущем примере за основу был взят один период, а в качестве стандартного отклонения — волатильность. Теперь более приближенный к реальному анализу пример. В таблице ниже представлена доходность по двум стратегиям за год с помесячной разбивкой.
| Месяц | Доход стратегии 1, % | Доход стратегии 2, % |
| Январь | 27 | 24 |
| Февраль | 35 | 40 |
| Март | 34 | 33 |
| Апрель | 26 | 21 |
| Май | 28 | 18 |
| Июнь | 30 | 31 |
| Июль | 30 | 30 |
| Август | 37 | 42 |
| Сентябрь | 31 | 35 |
| Октябрь | 25 | 15 |
| Ноябрь | 30 | 39 |
| Декабрь | 27 | 32 |
| Средняя доходность | 30 | 30 |
Средняя доходность за год у обеих стратегий одинаковая, но уже на данном этапе видно, что вторая стратегия менее стабильна за счет того, что разброс месячной доходности от среднего значения у нее больше. Теперь рассчитаем стандартное отклонение по первой стратегии
| Месяц | Доход стратегии 1, % | Доход за вычетом среднего дохода, % | Квадрат разницы, % |
| Январь | 27 | -3 | 9 |
| Февраль | 35 | 5 | 25 |
| Март | 34 | 4 | 16 |
| Апрель | 26 | -4 | 16 |
| Май | 28 | -2 | 4 |
| Июнь | 30 | 0 | 0 |
| Июль | 30 | 0 | 0 |
| Август | 37 | 7 | 49 |
| Сентябрь | 31 | 1 | 1 |
| Октябрь | 25 | -5 | 25 |
| Ноябрь | 30 | 0 | 0 |
| Декабрь | 27 | -3 | 9 |
Суммируем квадраты разницы, делим на 11 (количество месяцев минус 1), извлекаем корень. Получаем стандартное отклонение 0,04. Для второй стратегии аналогичный расчет даст значение отклонения 0,09. Так как числитель у обеих стратегий будет одинаковый, логично, что коэффициент Шарпа по первой стратегии (30%/4%) будет выше, чем по второй (30%/9%).
Пример 3. Для инвестиционных портфелей формула расчета гораздо сложнее, так как нужно учитывать доходности отдельно взятых ценных бумаг. Здесь проще составить таблицу из массива данных в Excel, воспользовавшись формулами СРЗНАЧ и СТАНДОТКЛОН.
Вариантов, откуда можно взять статистику по ежедневной стоимости акций, много, но не везде есть возможность выгрузки данных. Я предлагаю ссылку finance.yahoo.com. Это аналитический портал со скринером акций, в котором предусмотрена возможность анализа в разрезе каждого дня. По этой ссылке finance.yahoo.com/quote/AAPL/history?p=AAPL в Historical Data открывается нужная нам информация по корпорации Apple.
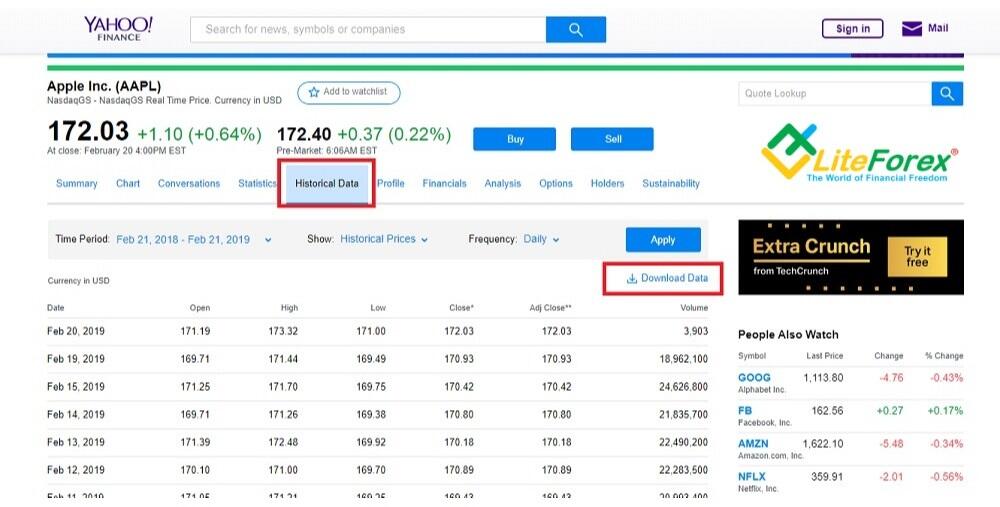
Если файл открывается в табличном редакторе «криво» (все данные в одной ячейке), используем формулы ЛЕВСИМВ и ПРАВСИМВ. Доходность акций можно посчитать только со второго дня путем вычитания цены закрытия второго дня и первого (ссылка на Excel файл с расчетами тут).
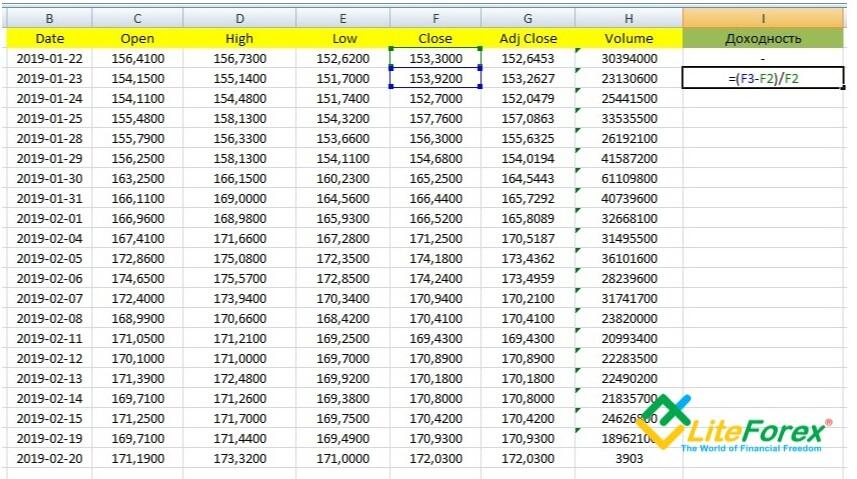
Растягиваем ячейку доходности до конца массива. Среднее значение дохода за каждый день в течение месяца считаем в следующей колонке по формуле «СРЗНАЧ (I3:I22)». Второй вариант: выделить весь столбец доходности и посмотреть на нижнюю панель Excel, где в том числе есть и среднее значение. В данном случае получилось 0,6%.
Теперь нужно рассчитать безрисковую доходность за 1 день. Допустим доходность казначейских облигаций — 5%, в году 365 дней. В день доходность равна 0,0137%. Все данные для расчета числителя коэффициента Шарпа готовы. Теперь рассчитываем относительное отклонение. Никаких ручных промежуточных действий для расчета не нужно, в Excel эта функция уже предусмотрена. Вводим «СТАНДОТКЛОН (I3:I22)»
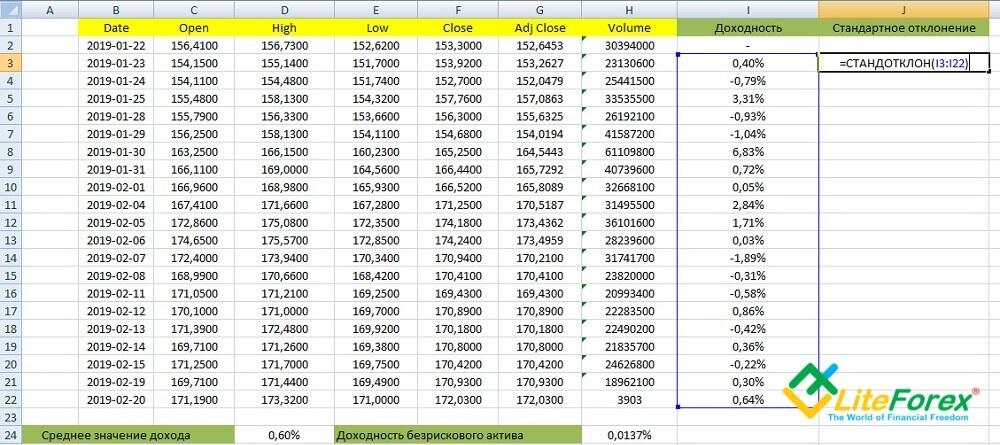
В данном случае стандартное отклонение равно 1,93%. Следите, чтобы все цифры имели одинаковую размерность. В редакторе проценты и количество знаков после запятой выставляются после щелчка правой кнопки мыши в «Формат ячеек».
И последний штрих: из среднего дохода вычитаем доходность безрискового актива и результат делим на стандартное отклонение. Коэффициент Шарпа — более 30% или 0,31, что меньше 1. Следовательно, акции Apple — не самая лучшая идея для инвестирования, хотя и вполне приемлемая.
То, что я показал на примере ценных бумаг, можно использовать и для Форекса, если выгрузить в Excel посуточную статистику торговли. В «Примере 2» приведен анализ за год, который можно посчитать за 15-20 минут вручную. Посуточный анализ за год в Excel покажет отдельные промежуточные участки, на которых риск сильно отклонялся в ту или иную сторону. Увидев эти отклонения на дневном или недельном участке, можно оценить силу влияния на стратегию фундаментального фактора. Если остались вопросы, задавайте их в комментариях.
Недостатки коэффициента Шарпа:
- Нет единой рекомендации к тому, какие именно значения подставлять в формулу. Если брать за основу безрискового дохода учетную ставку или ставку по депозиту, коэффициент получится разный. Потому коэффициент используют для относительного сравнения, не привязываясь к значению цифр.
- Из-за неточности расчета недостаточно сравнивать по одному значению коэффициента каждой стратегии. Сигналом к более глубокому изучению результатов стратегий будет служить расхождение: по одному периоду (или методу расчета) коэффициент лучше у первой стратегии, по другому — у второй.
- Нежелательно сравнивать кардинально разные стратегии, где очевидна разница рисков. Например, инвестиции в золото и криптовалюты.
Разность подходов к методике расчета создает серьезные неудобства. Например, если стоит задача сравнить эффективность собственной стратегии с торговлей ПАММ-управляющего, то появляется проблема. У некоторых сервисов коэффициент Шарпа считается автоматически. Но если вы попробуете рассчитать его сами, итог может отличаться кардинально. Выход: пересчитывать все самостоятельно по своей методике (ведь важен именно сравнительный анализ). А вот есть ли в описании ПАММ-счета все необходимые данные? Вопрос.
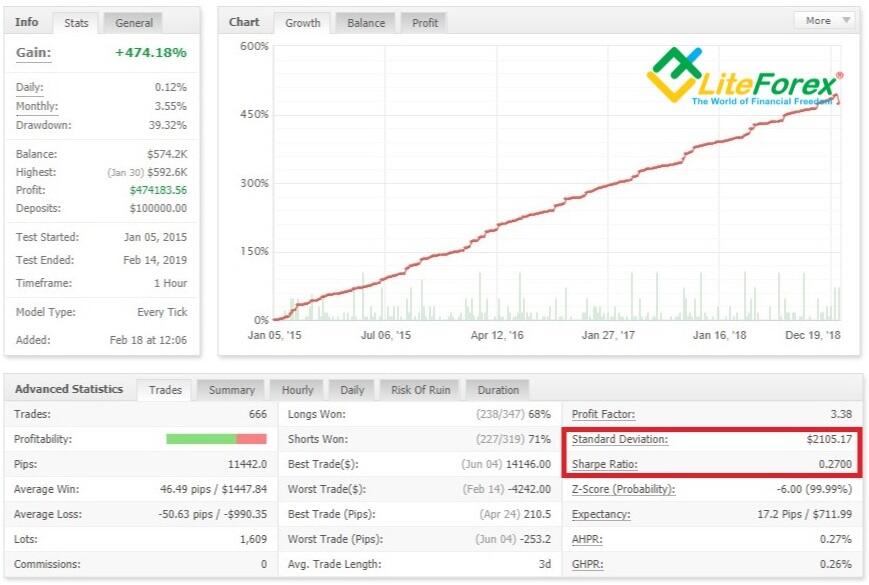
Также коэффициент Шарпа можно увидеть при разработке собственной стратегии в System Creator (программа для создания автоматических торговых систем по заданной стратегии). В мониторе MyFxBook есть дополнительно и стандартное отклонение.
Усовершенствованная методика расчета коэффициента Шарпа
У многих инструментов есть их модифицированные версии. Авторы, предложившие доработанную формулу, посчитали, что базовая методика расчета слишком упрощенная, и расширили ее математической статистикой.
Формула усовершенствованного коэффициента Шарпа:
- rp — усредненное значение прибыли инвестиционного портфеля.
- rf — усредненное значение прибыли безрискового актива.
- σp — стандартное математическое отклонение.
- S — эксцесс распределения доходности портфеля, zc — куртозис, К — квантиль.
Эксцесс, куртозис и квантиль — это понятия эконометрики и математической статистики. Имеет ли смысл в них вникать — дело индивидуальное. Данная формула применима к оценке портфеля ценных бумаг, к ситуации на рынке валют она отношения не имеет.
Вывод.
Коэффициент Шарпа основывается на трех показателях: доходе (усредненном и с разбивкой на периоды), безрисковой ставке и стандартном отклонении. Он позволяет сравнивать эффективность стратегий, но лучше всего работает с однотипными тактиками. Не имеет значения само значение коэффициента по конкретной стратегии, важно его сравнение с коэффициентами по другим стратегиям. Остались вопросы — задавайте их в комментариях! И если вы не согласны с некоторыми выкладками (в том числе математическими), также приглашаю к обсуждению каждого!
P.S. Понравилась моя статья? Поделись ей в соцсетях, это лучшее спасибо 🙂
Задавайте мне вопросы и комментируйте материал ниже. С удовольствием отвечу и дам необходимые пояснения.
Полезные ссылки:
- Торговлю с проверенным брокером рекомендую попробовать тут. Система позволяет торговать самостоятельно или копировать сделки успешных трейдеров со всего мира.
- Воспользуйтесь моим промокодом BLOG для получения бонуса 50% на депозит от LiteFinance. Промокод нужно просто ввести в соответствующее поле при пополнении счета в платформе LiteFinance и бонус зачислится одновременно с депозитом.
- Чат трейдеров в телеграм: https://t.me/marketanalysischat. Делимся сигналами и опытом.
- Канал в телеграм с отличной аналитикой, форекс обзорами, обучающими статьями и прочими полезностями для трейдеров: https://t.me/forexandcryptoanalysis
Содержание данной статьи является исключительно частным мнением автора и может не совпадать с официальной позицией LiteFinance. Материалы, публикуемые на данной странице, предоставлены исключительно в информационных целях и не могут рассматриваться как инвестиционный совет или консультация для целей Директивы 2004/39 /EC.